Щойно мова заходить про зберігання електронних рахунків, три різні питання злипаються в одне: як довго, що саме і в якій формі. Спотикаються на практиці саме на другому — а для гібридного рахунку відповідь на нього напрочуд чітка.
Це орієнтир, а не податкова консультація. Строки залежать від конкретного випадку, форми власності й від того, що ще лежить у тій самій справі. Наведені нижче орієнтири правильні; чи стосуються вони саме вас — питання до вашого бухгалтера.
Як довго: вісім років, з винятками
Четвертий німецький закон про зменшення бюрократії скоротив строк зберігання рахунків і облікових документів із десяти років до восьми — у § 147 податкового кодексу та § 14b закону про ПДВ. Коротший строк діє для всіх рахунків, чий строк не спливнув до 31 грудня 2024 року.
| Документ | Строк |
|---|---|
| Рахунки й облікові документи | 8 років |
| Торгові книги, інвентаризації, річна звітність | 10 років |
| Записи за § 22 закону про ПДВ | 10 років |
| Облікові документи банків, страховиків та інвестиційних компаній | 10 років |
Останній рядок новий і його часто пропускають: для фінансового сектору скорочення скасували — законом про модернізацію і цифровізацію боротьби з нелегальною працею, ухваленим Бундестагом 13 листопада 2025 року й схваленим Бундесратом 19 грудня 2025 року. Там і далі рахують десять років.
У решті ЄС діапазон приблизно від шести до десяти років залежно від країни й виду документа. Вирішує місце реєстрації, а не те, куди ви виставляєте рахунок.
Що саме треба зберігати
Ось помилка, яка трапляється найчастіше й виявляється найпізніше: зберігати треба структуровану частину, тобто XML, — а не роздруківку й не гарну PDF-копію з неї.
Причина та сама, що й усюди в темі електронних рахунків: роз’яснення Міністерства фінансів Німеччини від 15 жовтня 2025 року встановлює, що в гібридних форматах вирішальною є структурована частина. Те, що є вирішальним, має й лежати в архіві. Хто рахунок друкує, сканує і відкладає результат, той знищив документ, сам того не помітивши.
І тут гібридний формат стає перевагою: у файлі ZUGFeRD читабельна сторінка і XML лежать в одному документі. Немає структурованої частини, яку можна було б відокремити й загубити, і немає двох файлів, чию зв’язність довелося б забезпечувати іменами — див. PDF/A-3.
GoBD: чого вимагають насправді
GoBD — це позиція німецької податкової адміністрації щодо ведення та зберігання книг, записів і документів в електронній формі. Для електронних рахунків вона зводиться до чотирьох вимог.
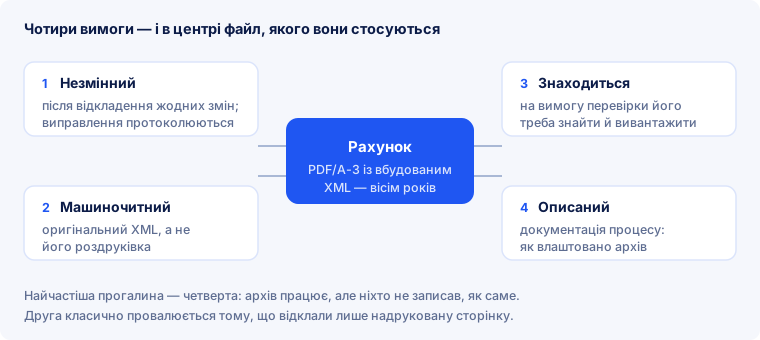
- Незмінність. Після відкладення нічого не змінюють. Виправлення й вилучення мають протоколюватися без пропусків, а початкова версія — зберігатися. Тека на диску, де кожен може перезаписати файл, цього не забезпечує.
- Машинна придатність. Оригінальний XML має зберігатися в первісному вигляді й лишатися придатним до обробки весь строк — а не лише таким, що відображається.
- Можливість знайти й вивантажити. На вимогу перевірки документи треба знайти й експортувати за розумний час. Режими доступу Z1, Z2 і Z3 існують поряд; вибирає перевіряльник.
- Документація процесу. Має бути записано, як влаштовано ваш архів: як рахунки туди потрапляють, як їх називають і розкладають, хто має доступ, як робляться резервні копії. Зрозуміло для компетентної сторонньої особи — і сама ця документація зберігається весь строк, у своїх версіях.
Пункт 4 — найчастіша прогалина. Архів працює, файли лежать правильно, і все одно бракує єдиного документа, який пояснює, як він працює. Для невеликої компанії це дві сторінки — але вони мають існувати до того, як їх попросять.
Що архів має вміти на практиці
- Формат лишається читабельним без спеціальних програм. PDF/A-3 створено саме для цього: вбудовані шрифти, власний кольоровий профіль, жодних зовнішніх залежностей.
- Відкладають оригінал, а не перетворення з нього. Будь-яка подальша обробка — штампування, склеювання, стиснення — може зруйнувати відповідність PDF/A і прибрати оголошення XML-вкладення.
- Захист від випадкової зміни. Версіонування або сховище, яке не дозволяє перезапис.
- Резервні копії окремо від робочої системи. Копія в тій самій теці — не копія.
- Вхідні рахунки теж. Обов’язок стосується обох сторін: хто отримує електронний рахунок, зберігає його так само, як і власні.
Що зберігає цей сервіс — і чого не зберігає
E-Rechnung Pro створює та перевіряє документи. Архівом він не є і не намагається ним бути. Файли лежать рівно стільки, скільки потрібно, щоб їх забрати:
| Файл | Скільки лежить |
|---|---|
| створені файли PDF і XML | 24 години, потім видаляються з сервера |
| PDF, завантажений на конвертацію | 6 годин |
| файл у черзі на перевірку | 1 година |
Запис в історії лишається: список документів і далі показує, що й коли було створено, навіть коли самого файлу вже немає. Завантажте файли й покладіть їх у власний архів — обов’язок зберігання лежить на компанії, яка рахунок виставила або отримала, а не на інструменті, що його зібрав.
Де лежать дані, поки вони лежать
- Передача зашифрована. Усе між вашим браузером і сервісом іде через TLS.
- Обробка відбувається в Німеччині. Сервери стоять у Hetzner у Фалькенштайні; документи не покидають ЄС.
- Файли доступні лише з вашого облікового запису, через шлях завантаження з перевіркою власника — ніколи за вгадуваним прямим посиланням.
- Публічна перевірка не лишає нічого. Файл використовується тільки для перевірки, копія не зберігається.
Останній пункт — проєктне рішення, з якого випливають усі інші: там, де не ведуть довготривалого архіву, немає й масиву, який треба було б захищати.
Часті питання
Чи досить відкласти рахунок як PDF?
Лише якщо цей PDF і є електронним рахунком, тобто досі містить вбудований XML. Надрукований, відсканований або створений заново PDF — це вже інший документ: структурованої частини в ньому немає.
Чи треба додатково зберігати XML окремо?
Ні, якщо ви зберігаєте гібридний файл незмінним: XML лежить усередині. Зберігати окремо не шкідливо, але це створює обов’язок тримати обидві частини разом.
Вісім чи десять років — що стосується мене?
Для рахунків і облікових документів — вісім. Десять лишається для торгових книг, інвентаризацій, річної звітності, записів за § 22 і для облікових документів фінансового сектору.
Чи можна відсканувати паперові рахунки й знищити оригінали?
Заміщувальне сканування припустиме, але вимагає описаної й дотриманої процедури — саме тієї частини, що належить до документації процесу. Для електронних рахунків питання й не виникає: паперового оригіналу там немає.
Скільки зберігати вхідні рахунки?
Рівно стільки ж, скільки вихідні. Строк прив’язаний до документа, а не до напрямку.
А якщо через десять років моєї архівної системи вже не буде?
Саме тому в центрі стоїть формат, а не система. PDF/A-3 лишається читабельним навіть тоді, коли програми, що його відклала, давно немає, — у цьому й сенс архівного формату.
Чи зберігає E-Rechnung Pro мої рахунки за мене?
Ні, свідомо ні. Створені файли видаляються через 24 години. Архів ведете ви самі.
Стисло
- Вісім років для рахунків і облікових документів; десять — для книг, річної звітності, записів за § 22 і фінансового сектору.
- Зберігати треба структуровану частину — XML, а не роздруківку з нього.
- Гібридний файл вирішує це сам собою: сторінка і дані в одному документі.
- GoBD вимагає чотирьох речей: незмінності, машинної придатності, можливості знайти, документації процесу.
- Найчастіше бракує саме документації процесу — і це єдиний пункт, якого за вас не зробить жодна програма.
- Цей сервіс не архів. Створене видаляється через 24 години; завантажуйте й відкладайте самі.
Перевірити перед відкладенням, що файл справді є дійсним PDF/A-3 із вбудованим XML? Завантажте його без реєстрації — шар контейнера відповідає саме на це питання.