Одна норма — багато календарів. EN 16931 скрізь та сама, але коли компанія має вміти приймати, а коли зобов’язана виставляти, кожна країна вирішує сама. Ця сторінка збирає терміни, які сьогодні справді важать для бізнесу в ЄС.
Дати зсуваються. Польща переносила старт кілька разів, Іспанія роками чекала на підзаконний акт. Наведене нижче чинне на дату, показану вгорі сторінки; перш ніж вкладати гроші, варто зазирнути в першоджерело відповідної країни.
Німеччина
| З якої дати | Кого стосується | Що діє |
|---|---|---|
| 1 січня 2025 | усі компанії-резиденти | уміти приймати |
| 1 січня 2027 | оборот попереднього року понад 800 000 € | виставляти |
| 1 січня 2028 | решта внутрішніх B2B-оборотів | виставляти |
Винятки — рахунки до 250 € брутто, проїзні документи, B2C та окремі звільнені операції. Малі підприємці за § 19 німецького закону про ПДВ безстроково звільнені від виставлення, але не від приймання.
Дозволені формати за EN 16931: ZUGFeRD від версії 2.0.1 і XRechnung. Профілі MINIMUM і BASIC WL виключено — для цілей ПДВ вони не вважаються електронним рахунком, див. Профілі. Канал передачі не приписано: для приймання досить поштової скриньки.
Франція
| З якої дати | Кого стосується | Що діє |
|---|---|---|
| 1 вересня 2026 | усі платники ПДВ | приймати |
| 1 вересня 2026 | великі компанії та ETI | виставляти |
| 1 вересня 2027 | МСП і мікропідприємства | виставляти |
Головна відмінність від Німеччини не в даті, а в шляху: рахунки обов’язково йдуть через уповноважену платформу (колишня PDP, перейменована законом про бюджет на 2026 рік). Поруч стоїть e-reporting для операцій поза внутрішнім B2B. Подробиці — у статті Що таке Factur-X.
Бельгія
Із 1 січня 2026 року зареєстровані платники ПДВ у Бельгії зобов’язані виставляти й приймати структуровані електронні рахунки за внутрішніми B2B-операціями — обидва обов’язки однією датою, без поділу за розміром.
Передбачений шлях — мережа Peppol (модель чотирьох кутів) у форматах за EN 16931, тобто UBL 2.1 або CII. Інший шлях припустимий, якщо обидві сторони на нього згодні, а формат відповідає нормі.
Поза сферою дії — компанії, які виставляють рахунки лише приватним особам, окремі звільнені від ПДВ види діяльності та транскордонні операції. Перші три місяці діяв період терпимості до 31 березня 2026 року; відтоді застосовують санкції. E-reporting анонсовано на 2028 рік.
Польща
| З якої дати | Кого стосується |
|---|---|
| 1 лютого 2026 | оборот 2024 року понад 200 млн злотих |
| 1 квітня 2026 | решта платників, зареєстрованих у Польщі |
| 1 січня 2027 | мікропідприємці |
Польща йде інакше, ніж Німеччина й Бельгія: усі рахунки проходять через державну платформу KSeF (Krajowy System e-Faktur). Це не канал передачі, а пункт допуску — юридично рахунок виникає лише тоді, коли KSeF його прийняв і присвоїв номер. Формат — власний структурований XML, а не ZUGFeRD.
Міністерство фінансів анонсувало відтермінування санкцій до кінця 2027 року. Постачальник із Німеччини, що відвантажує до Польщі, під польський внутрішній обов’язок не підпадає: він стосується платників, зареєстрованих там.
Іспанія
Іспанія веде два проєкти паралельно, і їх регулярно плутають:
- Verifactu стосується самої програми виставлення рахунків: вона має вести записи незмінними й передавати дані податковій. Після перенесення декретом-законом 15/2025 він діє з 1 січня 2027 року для платників податку на прибуток і з 1 липня 2027 року для самозайнятих.
- B2B-рахунки за законом Crea y Crece, впровадженим королівським декретом 238/2026 від березня 2026 року. Графік передбачає 1 жовтня 2027 року для компаній з оборотом понад 8 млн € і 1 жовтня 2028 року для решти.
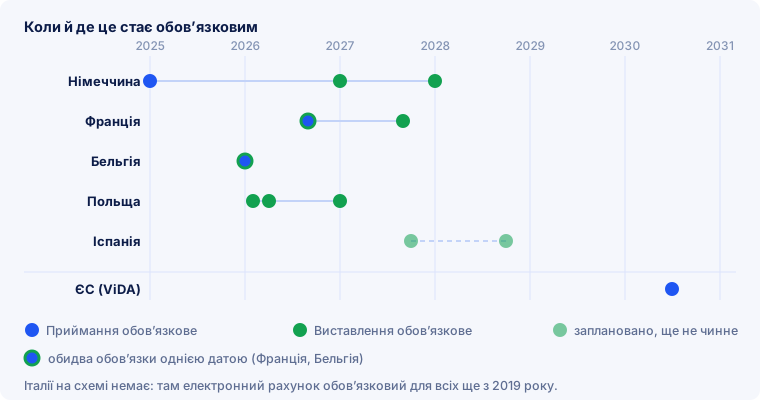
Іспанські дати умовні. Вони залежать від набуття чинності підзаконним актом; доти це анонсовані дати, а не поточні строки. Саме тому Іспанія на схемі вище показана блідою.
Італія
Італія випереджає всіх: електронний рахунок там обов’язковий із 1 січня 2019 року для всіх платників ПДВ, без порогу за оборотом, і йде через державну платформу SDI (Sistema di Interscambio).
Національний формат FatturaPA — власний XML: він передає той самий діловий зміст, що й EN 16931, але не слідує ні UBL, ні CII. Для повсякденної роботи це не проблема, для майбутнього — так. Італія працює за винятком від ЄС, продовженим до кінця 2027 року, і згодом муситиме привести систему до європейської моделі.
Компанія з Німеччини, що виставляє рахунок до Італії, під італійський внутрішній обов’язок не підпадає — за кордоном діє норма, а не FatturaPA.
ViDA: спільна рамка
Над усіма національними календарями стоїть пакет ЄС VAT in the Digital Age. Рада ухвалила його 11 березня 2025 року, опубліковано 25 березня 2025 року.
| Дата | Що відбувається |
|---|---|
| 14 квітня 2025 | держави-члени можуть вводити внутрішній обов’язок без окремого дозволу |
| 1 липня 2028 | єдина реєстрація з ПДВ, правила для платформ, розширене зворотне нарахування |
| 1 липня 2030 | електронний рахунок за EN 16931 обов’язковий для внутрішньосоюзного B2B разом із цифровою звітністю |
| 1 січня 2035 | національні системи звітності мають бути приведені до моделі ЄС |
Перший рядок пояснює, чому календарі раптом так згустилися: до 2025 року кожній країні для внутрішнього обов’язку потрібен був окремий дозвіл із Брюсселя. Третій рядок — причина редакції EN 16931-1:2026.
B2G працює вже роками
Усе, що в календарях вище, стосується B2B. Рахунки державним замовникам мають окремий, давніший шар: директива 2014/55/ЄС зобов’язала органи влади приймати електронні рахунки за EN 16931, і багато країн поширили обов’язок на постачальників.
На практиці для постачальника державного сектору:
- Формат має відповідати нормі — у Німеччині зазвичай XRechnung, в інших країнах Peppol BIS Billing 3.0.
- Гібридні файли, як правило, приймають, якщо XML-частина коректна: тоді виконавець отримує ще й читабельну сторінку.
- Майже завжди вимагають додатковий ідентифікатор: у Німеччині — Leitweg-ID у полі
BT-10, в інших країнах — номер замовлення або договору. Без нього рахунок падає на національному правилі, а не на нормі — див. Бізнес-правила.
Що це означає на практиці
У всіх країнах повторюються ті самі чотири питання. Хто має на них відповідь, готовий до більшості календарів:
- Чи вмієте ви приймати? Це скрізь перший строк, і він настає для всіх одночасно — навіть для компанії, яка сама ще пише на папері.
- Чи створює ваша система профіль EN 16931? Не MINIMUM і не BASIC WL. Один такий документ закриває Німеччину, Францію та Бельгію.
- Чи визначено шлях? Німеччина: вільний, досить пошти. Франція: уповноважена платформа. Бельгія: Peppol. Польща та Італія: державна платформа з власним форматом.
- Чи вирішено питання зберігання? У Німеччині вісім років, зберігати треба структуровану частину — див. PDF/A-3.
Часті питання
Я в Німеччині й виставляю рахунки до Франції — який календар діє?
Для ваших обов’язків — німецький. Французький обов’язок адресовано компаніям, зареєстрованим там. На практиці ваш французький клієнт чекатиме структурованого документа раніше, ніж того вимагає німецький строк, — а рахунок у профілі EN 16931 влаштовує обидві сторони.
Чи потрібен окремий формат для кожної країни?
Для країн, що спираються на EN 16931, — ні: той самий файл діє в Німеччині, Франції та Бельгії. Власні формати мають Італія (FatturaPA) і Польща (XML KSeF) — у внутрішньому обігу; за кордоном лишається норма.
Що буде, якщо пропустити строк?
Залежить від країни. Бельгія після періоду терпимості до кінця березня 2026 року запровадила поступові санкції, Польща анонсувала відтермінування до кінця 2027-го. У будь-якому разі: рахунок, що не відповідає приписаній формі, не є належним для цілей ПДВ — ризик у податковому кредиті, а не лише у штрафі.
Чи стосується обов’язок рахунків приватним особам?
Ні, B2C виведено з-під нього в усіх названих країнах. Франція, щоправда, вимагає передавати дані про такі операції (e-reporting), а Іспанія охоплює їх через Verifactu.
Чи змінює ViDA мій національний обов’язок?
До 2030 року нічого. Далі додається внутрішньосоюзний рівень, а до 2035-го національні системи мають бути приведені до спільної моделі. Хто вже сьогодні працює за EN 16931, іде туди, куди все й рухається.
Де знайти актуальний стан країни, якої тут немає?
Європейська комісія веде сторінки по країнах щодо електронних рахунків, а національні податкові адміністрації публікують власні графіки. І те, і те надійніше за будь-який огляд — зокрема за цей.
Стисло
- Приймання настає першим і для всіх одночасно; виставлення вводять поетапно за розміром.
- Німеччина: приймання з 2025, виставлення 2027 (понад 800 000 €) і 2028.
- Франція: обидва обов’язки з вересня 2026, МСП виставляють із вересня 2027 — обов’язково через уповноважену платформу.
- Бельгія: усе з січня 2026, через Peppol.
- Польща: лютий і квітень 2026 через KSeF — рахунок виникає з моменту прийняття системою.
- Іспанія: анонсовано на жовтень 2027 і 2028, залежно від підзаконного акта. Італія: з 2019 року для всіх.
- ViDA: внутрішньосоюзний рівень із липня 2030, приведення національних систем до 2035 року.
Один файл, який підходить і Німеччині, і Франції, і Бельгії? Заведіть безкоштовний обліковий запис — або перевірте наявний рахунок без реєстрації й подивіться, чи відповідає він нормі вже зараз.