Перевірка рахунку триває секунди. Відхилений рахунок коштує платіжного циклу — документ повертається, хтось з’ясовує, у чому була справа, його виправляють, виставляють наново, і відлік починається спочатку. Ця невідповідність — увесь аргумент на користь того, щоб перевіряти кожен файл перед надсиланням, а кожен отриманий — перед тим, як він потрапить у бухгалтерію.
Ця сторінка описує практичний порядок дій: який файл завантажувати, з чого складається звіт, як читати справжній звіт рядок за рядком і що робити, коли щось позначено як помилка. Що саме відбувається всередині кожної перевірки — у статті Як влаштована перевірка.
Що саме у вас у руках?
Три різні речі називають «електронним рахунком», і перевірити можна лише дві з них.
- Гібридний PDF — файл ZUGFeRD або Factur-X: цілком звичайна на вигляд сторінка PDF із вбудованим XML рахунку. Завантажуйте PDF; XML буде вилучено автоматично.
- Окремий файл XML — XRechnung або документ CII чи UBL без PDF навколо. Завантажуйте як є. Контейнера перевіряти нема, тож звіт починається з шару схеми.
- Звичайний PDF — надрукований або відсканований рахунок узагалі без структурованих даних. Тут нема чого перевіряти: це зображення рахунку. Зробити з нього справжній електронний рахунок — інша задача, про неї Перетворення PDF-рахунку.
Якщо ви не певні, що саме тримаєте, — просто завантажте. Якщо валідатор не знайде вбудованого XML, він скаже про це одразу, і ця відповідь теж корисна. Найшвидший спосіб без інструментів — подивитися на вкладення: читалка, яка показує вкладені файли, у гібридному рахунку покаже XML з назвою на кшталт factur-x.xml або zugferd-invoice.xml. Якщо там порожньо — усередині нічого нема.
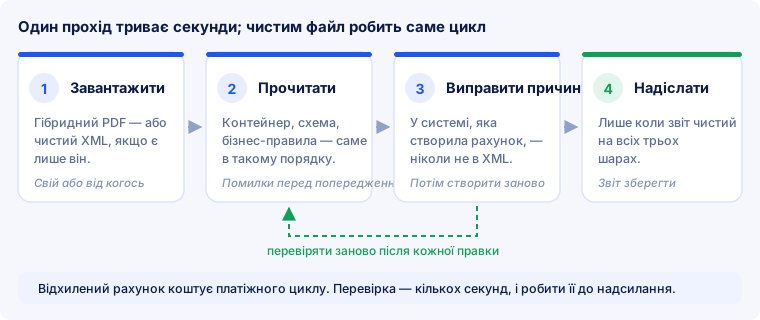
Крок 1 — завантажити файл
Готувати нічого не треба. Не розпаковуйте, не витягуйте XML руками, не перейменовуйте файл. Завантажуйте документ саме таким, яким його створено або яким він надійшов: файл, який розпакували і запакували знову, — це вже не той файл, що бачить отримувач, а перевірки контейнера оцінюють саме цю «упаковку».
Три речі, які коштують часу, якщо про них не знати:
- Архів ZIP — це не рахунок. Перевіряється окремий файл усередині, а не архів. Розпакуйте й завантажте документ.
- Файл із поштової скриньки, а не з принтера. Хто перезберігає отриманий рахунок, «оптимізує» його або проганяє через PDF-інструмент, той потім перевіряє інший документ — із контейнером, який дорогою написав хтось інший.
- Розмір. На нашій публічній сторінці межа — 5 МБ на файл. Рахунок, що помітно більший, майже завжди несе всередині скани або зображення в друкарській роздільності, і це вже окреме питання.
Крок 2 — читати звіт по порядку
Результати повертаються трьома шарами, і читати їх треба згори вниз: провал на попередньому шарі робить наступні ненадійними. Якщо контейнер PDF/A-3 пошкоджений, придатного XML може не бути взагалі, і розділ про бізнес-правила тоді описує файл, який усе одно ніхто не прочитає.
- Контейнер — чи це коректний PDF/A-3 із XML, прикріпленим так, як вимагає норма? Для окремого XML цей шар не застосовується.
- Схема — чи XML коректно сформований і чи кожен елемент відповідає своєму XSD? Цей шар суворий до форми і цілком сліпий до змісту. Він відзначить дату в неправильному форматі, але не дату не того року.
- Бізнес-правила — чи сходяться суми, чи узгоджена розбивка ПДВ, чи можна ідентифікувати продавця? Саме звідси походить більшість справжніх відмов, і саме тут уважне читання окупається.
Розділіть помилки й зауваження, перш ніж щось виправляти. Фатальний висновок означає, що документ недійсний. Зауваження означає: незвично, але припустимо — часто це правило з національної надбудови, яка до вашого документа взагалі не застосовується. Спроба звести зауваження до нуля — найпоширеніший спосіб згаяти пів дня на файл, який давно був дійсним.
Анатомія повідомлення
Кожен рядок звіту складається з чотирьох частин. Хто їх розрізняє, для більшості зауважень не потребує другої думки.
| Частина | Приклад | Навіщо вона |
|---|---|---|
| Код правила | BR-CO-15 | Ключ для пошуку. BR-* — із самої EN 16931, BR-DE-* — з німецької надбудови, BR-FR-* — із французької. |
| Ступінь | фатально / помилка / зауваження | Визначає, чи треба діяти, чи просто взяти до відома. |
| Текст правила | «Загальна сума з ПДВ має дорівнювати сумі без ПДВ плюс загальна сума ПДВ.» | Каже, чому позначено, — здебільшого цитатою з норми. |
| Місце | /rsm:CrossIndustryInvoice/…/ram:GrandTotalAmount | Каже, де це в XML. Шлях виглядає страшно; потрібен лише останній фрагмент. |
Місце — це XPath, маршрут по дереву XML. Уміти його читати не обов’язково. Досить упізнати останній елемент і подивитися код правила: родини правил і помилки, які справді трапляються, зібрані в статті Бізнес-правила EN 16931 — по розділу на кожен код.
Помилка, попередження, зауваження — що означає кожен ранг
Ранг повідомлення — не справа смаку, він записаний у самому правилі. Трапляються три рівні:
- Фатально. Файл у цьому місці непридатний — зламаний контейнер, XML, який не читається. Перевіряти далі сенсу нема.
- Помилка. Порушено обов’язкове правило. Документ недійсний, і отримувач, який перевіряє машинно, поверне його.
- Зауваження. Щось незвичне, але дозволене. Дуже часто воно походить із національної надбудови, яку до вашого документа застосовувати не обов’язково.
Найвідоміший випадок — BR-DE-21. Це повідомлення з’являється практично на кожному дійсному рахунку ZUGFeRD і Factur-X і каже лише одне: «це не XRechnung». Це правда — і саме так і має бути, коли ви виставляєте ZUGFeRD. У нашому звіті воно вже відняте, щоб зелений документ не стояв поруч із червоним рядком. Перевіряєте деінде — відніміть це одне повідомлення самі, перш ніж робити висновок.
Справедливе й зворотне: отримувач має право бути суворішим за норму. Деякі відомства й великі компанії відхиляють документи, які проходять усі правила, бо бракує номера замовлення або очікувався інший профіль. Це не помилка перевірки, а вимога поза нормою — і її запитують, а не вгадують.
Справжній звіт, рядок за рядком
Найшвидше вчитися читати на порахованому прикладі. Рахунок: три позиції, дві ставки ПДВ, знижка на рівні документа.
| Позиція | Кількість | Ціна | Без ПДВ | Ставка |
|---|---|---|---|---|
| Консультації | 12 год | 95,00 € | 1 140,00 € | 19 % |
| Річна ліцензія | 1 | 240,00 € | 240,00 € | 19 % |
| Друкований посібник | 3 | 29,00 € | 87,00 € | 7 % |
| Сума позицій (BT-106) | 1 467,00 € | |||
| Знижка на рівні документа (BT-107), 19 % | −67,00 € | |||
| Разом без ПДВ (BT-109) | 1 400,00 € | |||
Поки що все правильно. Помилка — у розбивці ПДВ: програма відняла знижку від суми без ПДВ, але не від бази 19-відсоткової ставки. Тому у файлі стоїть:
| Рядок ПДВ | База (BT-116) | ПДВ (BT-117) | Мало б бути |
|---|---|---|---|
| 19 % | 1 380,00 € | 262,20 € | 1 313,00 € → 249,47 € |
| 7 % | 87,00 € | 6,09 € | уже правильно |
| Разом ПДВ (BT-110) | 268,29 € | 255,56 € | |
| Разом із ПДВ (BT-112) | 1 655,56 € | 1 655,56 € |
Звіт тоді виглядає так:
- Контейнер: пройдено. Коректний PDF/A-3, XML прикріплено з потрібним типом зв’язку, метадані XMP на місці.
- Схема: пройдено. Кожен елемент на своєму місці, кожне число в правильному форматі.
- Бізнес-правила: дві помилки, одне зауваження.
Помилка 1 — BR-S-08: для кожної ставки база оподаткування має дорівнювати сумі позицій цієї ставки за вирахуванням пов’язаних із нею знижок. 1 140,00 + 240,00 − 67,00 = 1 313,00, а у файлі 1 380,00. Місце: рядок 19 % у розбивці ПДВ.
Помилка 2 — BR-CO-15: сума з ПДВ має дорівнювати сумі без ПДВ плюс загальний ПДВ. 1 400,00 + 268,29 = 1 668,29, а у файлі 1 655,56. Місце: підсумок у шапці документа.
Зауваження — BR-DE-21: ідентифікатор у BT-24 не той, що в XRechnung. Так і має бути, це рахунок ZUGFeRD.
І ось чому звіт читають, а не «відпрацьовують» згори вниз: дві помилки, одна причина. Знижку провели без податкової категорії. Хто візьме другий висновок окремо і впише в підсумок 1 668,29 руками, той не зробить файл правильним, а лише перенесе суперечність: на видимій сторінці буде 1 655,56, а в даних 1 668,29 — і вирішальна саме структурована частина.
Ремонт — один клік у програмі: знижці призначається податкова категорія «основна ставка 19 %». Після цього програма перераховує 1 313,00 → 249,47 → 255,56 → 1 655,56, і друга помилка зникає разом із першою.
Зауваження, які трапляються постійно
За наведеними повідомленнями стоїть більша частина відмов на практиці. Кожен рядок веде до докладного розділу про цей код.
| Код | Що позначено | У чому майже завжди справа |
|---|---|---|
| BR-CO-13 | сума без ПДВ не сходиться | знижка і в ціні позиції, і на рівні документа — віднімається двічі |
| BR-CO-15 | з ПДВ ≠ без ПДВ + податок | наслідок хибної розбивки ПДВ, див. вище |
| BR-CO-09 | ПДВ-номер без префікса країни | 123456789 замість DE123456789 у реквізитах |
| BR-CO-26 | продавця не ідентифікувати | немає ні ПДВ-номера, ні податкового номера, ні ідентифікатора |
| BR-E-10 | звільнення без підстави | категорію поставили, підставу забули — це поле вільного тексту |
| BR-AE-10 | зворотне нарахування без застереження | те саме там, де податок сплачує отримувач |
| BR-DE-15 | немає Leitweg-ID | рахунок німецькому відомству без ідентифікатора в BT-10 |
| BR-DE-19 | неправдоподібний IBAN | пробіли, одрук або вільний текст у полі |
| BR-DE-1 | немає платіжних реквізитів | IBAN лише в підвалі сторінки, а не окремим полем |
Крок 3 — усувати причину, а не файл
Кожен висновок називає код правила і вказує на місце в XML. Місце каже «де», код каже «чому». Далі виправляйте самі дані в тій системі, що створила рахунок: відсутній ПДВ-номер у профілі компанії, крок округлення в програмі, позицію, яку ніхто не завів. І створюйте документ звідти заново.
Правити XML напряму спокусливо і майже завжди хибно — з трьох причин:
- Сторінка й дані розходяться. У гібридному файлі видима сторінка і вбудовані дані мають казати те саме. Підправлений руками XML уже не відповідає сторінці поруч.
- Помилка повернеться. Причина сидить у реквізитах або в налаштуванні. Хто лагодить файл, лагодить окремий випадок і виставляє наступний рахунок із тим самим дефектом.
- Файл ламається. Якщо змінити XML усередині гібридного PDF, контейнер більше не сходиться: вкладення — частина файлу, а не документ, покладений поруч.
Чому суперечність дорожча за помилку. У гібридному рахунку вирішальною є структурована частина — так прямо сказано в листі Мінфіну Німеччини від 15 жовтня 2025 року. Якщо те, що людина читає на сторінці, відрізняється від того, що програма читає в XML, це не косметична вада, а ризик для вирахування ПДВ. Усі обов’язкові реквізити мають бути всередині XML; посилання на додаток не зараховується.
Крок 4 — перевірити ще раз і надіслати
Проженіть виправлений файл ще раз. Виправлення зміщують проблеми частіше, ніж очікуєш: додана позиція змінює суму без ПДВ, та змінює розбивку ПДВ, а вона може зачепити інше правило розрахунку. Файл готовий тоді, коли звіт чистий на всіх трьох шарах, а не тоді, коли зникла перша помилка.
Як часто перевіряти — залежить від того, наскільки свіжий перехід:
- Перші тижні — кожен рахунок. Помилки початку сидять у реквізитах і повторюються, доки хтось їх не побачить.
- Далі — за кожної зміни. Новий шаблон, нова ставка, новий строк оплати, оновлення програми, новий клієнт зі своїми вимогами — щоразу одна перевірка.
- Завжди — для чужих файлів. Те, що ви отримали, створили не ви, і ніщо про це не попередить, доки не спіткнеться бухгалтерія.
Перелік перевірок перед надсиланням
Пройти один раз для перших документів і ще раз — коли щось змінюється у виставленні рахунків. Більшість пунктів закриває валідатор; решта потребує людського погляду.
- Файл відкривається в будь-якій читалці як звичайний PDF, і сторінка читабельна.
- Профіль відповідає тому, що вимагав отримувач, — дехто задає його прямо.
- Суми позицій дають суму без ПДВ, а без ПДВ плюс податок дають суму з ПДВ.
- ПДВ-номери продавця й покупця є і мають префікс країни.
- Дата рахунку й дата оплати заповнені.
- Одиниці виміру — стандартні коди, а не вільний текст на кшталт «шт.» чи «години».
- Кожна податкова категорія, яка потребує підстави — звільнення, зворотне нарахування, експорт, — її має.
- Числа на видимій сторінці збігаються з числами в XML.
- Звіт не показує фатальних висновків на жодному шарі.
- Якщо вимагали номер замовлення чи референс — він у документі. Державні замовники Німеччини вимагають Leitweg-ID; без нього рахунок повернеться.
Перевірка отриманих рахунків
Для вхідних документів питання дещо інші, бо тут ви перевіряєте не свою роботу.
- Чи відповідає XML сторінці? Про це забувають найчастіше, і це найдорожчий висновок. У гібридному файлі в облік потрапляють вбудовані дані, і вони можуть відрізнятися від того, що показує PDF. Де вони розходяться, це треба з’ясувати з постачальником, перш ніж документ піде в бухгалтерію: вирішальна структурована частина.
- Чи він взагалі дійсний? Файл постачальника, який падає вже на перевірці контейнера, ніде не прочитається як слід — і сказати про це першого дня дешевше, ніж після платіжного прогону.
- Чи правдоподібні податкові дані? ПДВ-номер, категорія і ставка — або зазначена підстава там, де податок не нараховано.
- Чи це дублікат? Структуровані дані роблять подвійні проведення куди помітнішими, ніж будь-коли дозволяв сканований папір. Пара «номер рахунку + ПДВ-номер продавця» ідентифікує документ однозначно.
- Що саме ви архівуєте? Зберігати треба структуровану частину, без змін: у Німеччині — вісім років за § 14b UStG. Архів, у якому лежить лише роздруківка, цієї вимоги не виконує; подробиці — у статті Зберігання та GoBD.
Чого чистий звіт не доводить
Перевірка — це доказ відповідності, а не аудит, і точність щодо її меж рятує від суперечок згодом.
- Вона не підтверджує правильності. Файл може пройти всі правила і все одно показувати не ту ціну, не того клієнта чи не ту дату. Перевіряється внутрішня узгодженість, а не істина.
- Вона не гарантує приймання. Отримувач може вимагати понад норму власні номери замовлень, референси або профілі.
- Вона не замінює податкової консультації. Чи задовольняє рахунок податкове право конкретної країни — інше питання, ніж відповідність EN 16931.
- Вона нічого не каже про канал доставки. Дійсний файл, що потрапив не в ту скриньку або прийшов каналом, якого отримувач не читає, так само неоплачений, як і недійсний.
Часті запитання
Чи треба спершу витягти XML із PDF?
Ні. Завантажуйте PDF як є. Витягання й повторне пакування змінюють саме ту частину, яку оцінює перевірка контейнера, — ви перевіряли б інший документ, ніж той, що отримає ваш адресат.
У звіті є зауваження, але немає помилок. Можна надсилати?
Так. Зауваження означає «незвично, але припустимо», і дуже часто воно походить із національної надбудови, яку до вашого документа застосовувати не обов’язково. Прочитайте його один раз і надсилайте.
Чому кожен мій рахунок ZUGFeRD повідомляє BR-DE-21?
Бо це правило перевіряє, чи ідентифікатор у BT-24 — той, що в XRechnung. У рахунку ZUGFeRD він інший, і так і має бути. Повідомлення не є дефектом вашого файлу; у нашому звіті воно вже відняте.
Чи можна перевірити рахунок, надісланий давно?
Так, і це варто робити у двох випадках: коли отримувач скаржиться і треба зрозуміти, чи справа у файлі, та вибірково після будь-якої зміни шаблонів або реквізитів. Перевірка не змінює вже надісланого рахунку.
Звіт чистий, а отримувач усе одно відхиляє. Що робити?
Тоді вимога лежить поза нормою. Три найчастіші: бракує номера замовлення або референса, очікувався певний профіль, або подавати треба визначеним каналом. Попросіть дослівне формулювання причини відмови — воно майже завжди називає поле.
Як перевірити окрему XRechnung?
Так само: завантажити файл XML. Контейнера немає, звіт починається з шару схеми, а німецькі правила BR-DE-* тут діють у повному обсязі, включно з Leitweg-ID для відомств.
Як дізнатися, проти якої редакції перевіряли?
Придатний звіт називає свій набір правил. Наш перевіряє проти правил Schematron EN 16931 і форматних правил ZUGFeRD та Factur-X; основа — Mustang 2.26.0 від 25 серпня 2026 року. Чинна версія формату — ZUGFeRD 2.5.2 / Factur-X 1.09.2, застосовується з 1 вересня 2026 року.
Чи зберігається мій рахунок?
На публічній сторінці перевірки — ні. Файл існує як тимчасове завантаження на час перевірки і видаляється із завершенням запиту. Хто хоче мати історію своїх перевірок, знайде її в обліковому записі.
Коротко
- Завантажувати файл як є — не розпаковувати й не перезберігати.
- Читати згори вниз: контейнер, схема, бізнес-правила. Провал угорі робить усе нижче ненадійним.
- Розділяти помилки й зауваження, перш ніж щось міняти. BR-DE-21 належить кожному рахунку ZUGFeRD.
- Кілька висновків часто мають одну причину. Спершу шукати причину, потім рахувати.
- Виправляти в системі-джерелі, ніколи в XML: інакше сторінка й дані суперечать одне одному, а вирішальні дані.
- Після кожного виправлення перевіряти знову, а в отриманих рахунках звіряти сторінку з XML.
Перевірити файл тут
Наш валідатор проходить усі три шари на тій самій відкритій основі, на якій зійшлася галузь, — проєкті Mustang — і повідомляє кожен висновок із кодом правила, ступенем і місцем. Він безкоштовний і не вимагає реєстрації: ви завантажуєте файл і отримуєте звіт. Обмеження — 5 МБ на файл і близько дванадцяти перевірок на годину з одного джерела: достатньо для щоденної роботи і достатньо вузько, щоб сторінку не забрали собі скрипти. Завантажені файли не зберігаються: документ існує як тимчасове завантаження на час перевірки і видаляється із завершенням запиту.