Une première facture électronique est rarement un problème technique. Techniquement, il s’agit de construire un PDF/A-3, de produire un XML CII et de glisser l’un dans l’autre — un outil s’en charge en quelques secondes. Le vrai travail se situe avant : réunir des mentions qui n’ont jamais toutes figuré sur une facture papier.
Ce guide parcourt le chemin une fois, dans l’ordre où il déraille réellement — avec une facture d’exemple entièrement chiffrée, les champs qui comptent et les erreurs que presque tout le monde commet la première fois.
Y êtes-vous déjà obligé ?
La question vaut d’être posée avant d’investir du temps, car la réponse détermine l’ordre des choses — pas l’opportunité de s’y mettre.
- En France, la réception est obligatoire pour toutes les entreprises depuis le 1er septembre 2026, et l’émission l’est depuis la même date pour les grandes entreprises et les ETI.
- À partir du 1er septembre 2027, l’émission devient obligatoire pour les PME et les microentreprises. Le e-reporting suit le même calendrier que l’émission.
- En Allemagne, la réception est obligatoire depuis le 1er janvier 2025 ; l’émission le devient le 1er janvier 2027 au-delà de 800 000 € de chiffre d’affaires l’année précédente, et le 1er janvier 2028 pour tous les autres échanges B2B.
- Les factures aux administrations passent déjà par la voie électronique, en Allemagne le plus souvent en XRechnung avec un Leitweg-ID.
Les échéances pays par pays — Belgique, Pologne, Italie, Espagne — figurent dans Échéances et obligations. Commencer avant sa propre échéance a un avantage net : la première facture n’est pas celle qu’un client attend.
Ce qu’il faut réunir avant
Parcourez cette liste avant d’ouvrir le moindre formulaire. S’il manque une mention, aucun outil n’y pourra rien — il faut aller la chercher.
| Mention | Champ | Provenance |
|---|---|---|
| Dénomination légale et adresse avec code pays | BT-27, BG-5 | votre immatriculation, pas votre logo |
| Numéro de TVA avec préfixe pays | BT-31 | l’avis de l’administration fiscale |
| Nom de l’acheteur | BT-44 | contrat ou bon de commande — la dénomination légale |
| Référence acheteur | BT-10 | à demander au client. En Allemagne, c’est le Leitweg-ID des administrations |
| Numéro de commande | BT-13 | du bon de commande du client |
| Coordonnées bancaires | BG-16 | votre IBAN — comme champ, pas comme pied de page |
| Date ou période de livraison | BT-72 ou BG-14 | votre justificatif de livraison ou de prestation |
La quatrième ligne est celle sur laquelle butent le plus souvent les premières factures. Référence acheteur et numéro de commande ne figurent sur aucune ancienne facture ; ils viennent du client, et chez les grands comptes ils décident si la facture est comptabilisée automatiquement ou cherchée à la main. Demandez les deux à la commande.
Deux mentions que les factures papier portent rarement correctement. Le code pays dans l’adresse — le mot « France » ne suffit pas — et le préfixe pays du numéro de TVA. Sur une facture imprimée, ce sont des ornements ; dans une facture structurée, ce sont des obligations.
Étape 1 — choisir le profil
Le profil détermine la quantité de données que porte votre fichier. Pour le cas courant il n’y a qu’une réponse raisonnable : EN 16931. Il correspond à la norme, il est accepté partout et ne laisse rien de côté.
- BASIC suffit pour des factures simples, sans paliers de remise, sans adresse de livraison distincte, sans devise étrangère.
- EXTENDED ne vous sert que si un destinataire exige un champ que la norme ne connaît pas — et il saura alors le nommer.
Ce qu’il ne faut pas choisir : MINIMUM ou BASIC WL. Tous deux passent n’importe quel contrôle technique et ne comptent pourtant pas comme facture électronique au regard de la TVA — MINIMUM ne porte que l’en-tête, BASIC WL aucune ligne. C’est pourquoi nous ne les proposons délibérément pas. Le plus petit profil utilisable est BASIC.
Étape 2 — paramétrer les données de base une fois
Dénomination, adresse, numéro de TVA, logo, coordonnées bancaires, conditions de paiement et série de numérotation appartiennent aux réglages, pas à chaque facture. La raison n’est pas le confort mais la prévention des erreurs : une faute de frappe dans le numéro de TVA, retapée à chaque facture, se répète un an durant et ne se voit que le jour où un destinataire vérifie le numéro.
Profitez-en pour contrôler trois points souvent approximatifs sur le papier :
- Le code pays dans l’adresse. Le mot « France » ne suffit pas, il faut le code. Sans lui, la facture ne passe pas.
- Le préfixe pays du numéro de TVA.
FR12345678901, pas12345678901. BR-CO-09 y tient. - L’IBAN comme champ. S’il ne figure que dans le pied de page de votre modèle, il n’existe pas pour un logiciel — BR-DE-1 signale alors des coordonnées de paiement manquantes alors que le numéro est visible sur la page.
Étape 3 — remplir la facture
Dans E-Rechnung Pro, vous choisissez d’abord l’un des quatre modèles — facture de prestation, facture de vente et de commande, décompte partenaire ou décompte de versement. Le modèle ne détermine que l’apparence de la page visible ; les données structurées derrière sont dans tous les cas les mêmes champs de la norme.
Vous saisissez ensuite :
- Les parties. Vos informations viennent des réglages, celles du client du contrat. Reprenez exactement la dénomination — pas la forme courte du carnet d’adresses.
- Les lignes. Par ligne : désignation, quantité, prix unitaire, taux de TVA. Ce qui manque ici manquera dans le XML.
- Remises et frais comme postes distincts, non intégrés au prix unitaire. Port et emballage de même. Les montants cachés sont la première cause d’échec du contrôle des totaux chez le destinataire.
- La catégorie de TVA par ligne. Taux normal, réduit, exonéré, autoliquidation — et pour les deux derniers, le motif va avec, sinon le contrôle proteste.
- Les conditions de paiement, avec une date d’échéance précise plutôt que « payable sous 14 jours ».
En Allemagne, l’escompte est le seul cas où un champ de texte libre a une syntaxe imposée. « 2 % d’escompte en cas de paiement sous 10 jours » se lit très bien et ne vaut rien pour une machine. Ce qui est exigé dans BT-20, c’est le motif #SKONTO#TAGE=10#PROZENT=2.00# — voir BR-DE-18. La phrase lisible peut figurer en plus sur la page.
Une facture d’exemple, chiffrée
Rien ne rend les champs aussi vite intelligibles qu’une facture avec de vrais chiffres. Une agence facture à un client professionnel deux prestations et un manuel imprimé — deux taux, une remise, des frais de port.
| Ligne | Quantité | Prix unitaire | HT | Catégorie |
|---|---|---|---|---|
| Refonte du site, forfait | 1 | 2 400,00 € | 2 400,00 € | S, 20 % |
| Hébergement, mensuel | 12 | 15,00 € | 180,00 € | S, 20 % |
| Manuel imprimé | 5 | 24,00 € | 120,00 € | S, 5,5 % |
S’y ajoutent une remise de fidélité de 100,00 € au niveau du document (catégorie 20 %) et des frais de port de 20,00 € (catégorie 5,5 %). D’où les champs de totaux — et c’est exactement cette chaîne que contrôlera ensuite tout validateur :
| Champ | Signification | Calcul | Montant |
|---|---|---|---|
BT-106 | somme des lignes HT | 2 400,00 + 180,00 + 120,00 | 2 700,00 € |
BT-107 | remises au niveau du document | remise de fidélité | 100,00 € |
BT-108 | frais au niveau du document | port | 20,00 € |
BT-109 | total HT | 2 700,00 − 100,00 + 20,00 | 2 620,00 € |
BT-116 (20 %) | base imposable, taux normal | 2 580,00 − 100,00 | 2 480,00 € |
BT-117 (20 %) | TVA, taux normal | 2 480,00 × 20 % | 496,00 € |
BT-116 (5,5 %) | base imposable, taux réduit | 120,00 + 20,00 | 140,00 € |
BT-117 (5,5 %) | TVA, taux réduit | 140,00 × 5,5 % | 7,70 € |
BT-110 | total de TVA | 496,00 + 7,70 | 503,70 € |
BT-112 | total TTC | 2 620,00 + 503,70 | 3 123,70 € |
BT-115 | montant dû | sans acompte | 3 123,70 € |
Trois enseignements se lisent dans ce tableau, et ils expliquent la plupart des messages d’erreur des premières semaines :
- Remises et frais appartiennent à une catégorie de TVA. La remise de fidélité abaisse la base des 20 %, le port relève celle des 5,5 %. Une remise sans catégorie déclenche BR-S-08 — et généralement une seconde règle dans la foulée.
- La taxe se calcule par catégorie, pas sur le total final. 2 620,00 × 20 % donnerait 524,00 € — et serait faux. Deux taux font deux lignes dans la ventilation, et
BT-110en est la somme. - Chaque nombre de la chaîne est un champ à part entière. Le destinataire ne les recalcule pas, il les lit — et les compare à ses propres écritures. Chacun doit donc être juste, pas seulement le montant final.
Ce qui figure sur la page visible est la même facture sous forme lisible. Ce que votre client comptabilise, ce sont les champs ci-dessus.
Étape 4 — produire le fichier
Après le clic sur « Créer », trois choses se produisent l’une après l’autre :
- Vos données deviennent un XML CII selon le modèle de l’EN 16931, dans le profil que vous avez choisi.
- La page lisible est rendue et écrite en PDF/A-3 — le format d’archivage sans lequel une facture hybride est impossible.
- Le XML est incorporé dans ce PDF en pièce jointe et déclaré dans les métadonnées, pour qu’un destinataire le trouve sans démonter le fichier.
Il en sort un seul fichier. Pas un PDF et un XML à côté — ce serait autre chose, et beaucoup de destinataires ne le reconnaîtraient pas comme facture électronique.
Étape 5 — vérifier avant d’envoyer
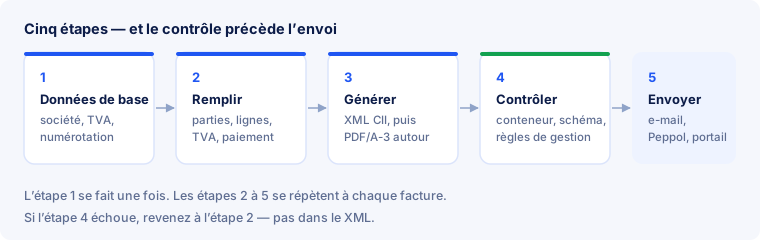
C’est l’étape qu’on saute une fois, puis plus jamais. Une vérification prend quelques secondes ; une facture rejetée coûte un cycle de paiement.
Le contrôle se fait en trois couches : le conteneur PDF/A-3, le XML contre son schéma, puis les règles de gestion. Lisez le rapport de haut en bas — un échec plus haut rend peu fiables les constats du dessous. Vous pouvez contrôler le fichier chez nous sans inscription ; la marche à suivre détaillée est dans Vérifier une facture.
Pour la toute première facture, un coup d’œil supplémentaire s’impose, qu’aucun validateur ne peut faire à votre place : la page visible concorde-t-elle avec les données ? Ouvrez le PDF, lisez les montants et comparez-les aux champs du rapport. Si les deux divergent, ce n’est pas un défaut cosmétique : dans une facture hybride, c’est la partie structurée qui fait foi.
Corrigez la cause, pas le fichier. Si le rapport signale un numéro de TVA absent, sa place est dans les données de base et la facture est régénérée. Retoucher le XML à la main est tentant et presque toujours faux : la page visible ne correspond plus aux données, et cette contradiction est pire que l’erreur initiale.
Étape 6 — envoyer
La norme ne dit rien de la façon dont la facture parvient au destinataire. Trois voies sont courantes :
- Le courriel. Parfaitement admis en B2B allemand et la voie la plus simple. Envoyez le PDF/A-3 en pièce jointe, pas en lien de téléchargement — le XML voyage dans le fichier.
- Peppol. Lorsque le destinataire attend une remise par le réseau, cela passe par un access point ; le fonctionnement du réseau est décrit dans Peppol.
- Un portail client. Grandes entreprises et administrations imposent souvent leur propre formulaire de dépôt ; en France, la voie passe en outre par une plateforme agréée (voir Factur-X).
E-Rechnung Pro produit et contrôle le document ; c’est vous qui l’envoyez, par le canal qu’utilise votre client. Demandez la première fois lequel il attend — c’est plus rapide que de le découvrir après que la facture est restée en souffrance.
Cas particuliers : franchise, autoliquidation, étranger
Trois situations reviennent si souvent qu’elles n’ont plus rien de particulier. Toutes trois se ramènent à la même chose : la bonne catégorie de TVA et le motif qui l’accompagne.
- Franchise en base / Kleinunternehmer (§ 19 UStG en Allemagne). Catégorie
E(exonéré), taux 0 %, et un motif d’exonération en texte — sans lui, BR-E-10 proteste. - Autoliquidation. Catégorie
AE, taux 0 %, mention du report de la taxe sur le preneur, et ici le numéro de TVA de l’acheteur n’est pas un agrément mais une condition. - Livraison intracommunautaire. Catégorie
K, les deux numéros de TVA, et une date de livraison ou de prestation : sans date, BR-IC-11 proteste.
Une même facture peut porter plusieurs catégories — chacune donne sa propre ligne dans la ventilation de TVA. Quelle catégorie s’applique quand, et quel motif est attendu, est détaillé dans La TVA dans la facture électronique.
Numéroter correctement les factures
La norme n’impose pas de format mais exige l’unicité. Trois habitudes évitent des ennuis :
- Séquentiel et sans trous. Un trou, il faut savoir l’expliquer en contrôle.
- Un préfixe par entité juridique si vous en avez plusieurs — chacune tient sa série et a ses propres coordonnées de vendeur.
- Pas de caractères sur lesquels les systèmes trébuchent. Barres obliques et espaces sont traités diversement ; lettres, chiffres et tiret ne posent pas de problème.
Éviter les doublons pendant la bascule
Au passage à un format structuré, la même facture part étonnamment souvent deux fois — une fois par l’ancienne voie, une fois par la nouvelle. Trois précautions :
- Une série de numéros qui ne se répète jamais d’un système à l’autre.
- Avant l’envoi, un regard sur le couple numéro de facture + numéro de TVA du vendeur — cette combinaison identifie un document de façon unique.
- Une bascule nette : à partir du jour J, seul le nouveau système émet, l’ancien se contente d’archiver.
Après l’envoi : la conservation
L’envoi ne clôt pas la facture. Ce qui doit être conservé, c’est la partie structurée, inchangée et exploitable par une machine — ni une impression, ni une capture d’écran. En Allemagne, le § 14b UStG fixe le délai à huit ans ; il a été ramené de dix à huit fin 2024 et s’applique sous cette forme depuis le 1er janvier 2025. En France, les durées relèvent des règles nationales.
Concrètement, cela signifie trois choses : le fichier d’origine reste tel qu’il a été envoyé ; il doit rester retrouvable pendant tout le délai ; et qui dépose quoi et où mérite d’être écrit une fois. Le fichier hybride facilite le premier point, puisque page et données tiennent dans un seul document. Les détails — y compris ce que les GoBD exigent en plus — sont dans Conservation et GoBD.
Erreurs typiques de la première facture
| Ce qui arrive | D’où cela vient |
|---|---|
| Les totaux ne tombent pas juste | remise cachée dans le prix unitaire au lieu d’être déclarée comme remise |
| Le numéro de TVA est contesté | préfixe pays absent |
| La facture revient bien qu’elle soit valide | référence acheteur absente — le destinataire ne peut pas l’affecter |
| L’exonération est signalée | catégorie renseignée, motif manquant |
| Le destinataire ne voit aucun XML | PDF et XML envoyés séparément au lieu d’un seul fichier |
| La date de livraison manque | seule la date de facture est renseignée, pas celle de livraison |
| L’escompte n’est pas reconnu | rédigé en toutes lettres au lieu du motif imposé dans BT-20 |
| Les coordonnées de paiement sont dites manquantes | IBAN seulement en pied de modèle, pas comme champ |
Questions fréquentes
Dois-je connaître le XML ?
Non. Il vous faut des données complètes. Vous devez pouvoir lire ce que dit un rapport de contrôle — le code de règle et son explication y suffisent.
Puis-je conserver ma maquette actuelle ?
La page visible est la vôtre. Dans une facture hybride, elle n’est pas remplacée mais complétée par les données structurées — le client voit la même chose qu’avant.
La première facture doit-elle partir chez un client ?
Non, et il vaut mieux que ce ne soit pas le cas. Créez une facture avec vos vraies données de base et des lignes inventées, faites-la contrôler et lisez le rapport. Vous trouverez ainsi vos propres lacunes avant qu’un destinataire ne les trouve.
En franchise de TVA, dois-je émettre des factures électroniques ?
En Allemagne, les Kleinunternehmer sont dispensés durablement de l’obligation d’émettre, mais pas de recevoir ni de conserver. Si vous en émettez une volontairement, il lui faut la catégorie E avec un motif d’exonération.
Qu’est-ce qu’un Leitweg-ID et m’en faut-il un ?
C’est l’adresse de remise des administrations allemandes ; il se place en référence acheteur, BT-10. Vous n’avez pas besoin du vôtre — il vous faut celui du destinataire, et seulement si vous facturez une administration allemande. Absent, BR-DE-15 proteste.
Et les avoirs ?
Un avoir est un type de document à part, pas une facture à montants négatifs. Le code de type passe de 380 à 381, les montants restent positifs, et la facture corrigée est référencée — détails dans Structure XML.
Combien de temps dois-je conserver le fichier ?
En Allemagne, huit ans au titre du § 14b UStG, et ce qui doit être conservé est la partie structurée, inchangée et traçable. Le fichier hybride y satisfait de lui-même, puisque les deux parties tiennent dans un seul document.
Et si mon client ne sait pas traiter le fichier ?
Il l’ouvre alors comme un PDF ordinaire et le lit comme avant. C’est l’avantage du format hybride : il fonctionne même avec un destinataire qui n’a encore rien changé.
Puis-je corriger une facture déjà envoyée ?
Pas en l’écrasant. Vous émettez un avoir ou une facture rectificative portant son propre numéro et renvoyant au document initial.
En résumé
- L’effort est dans les données, pas dans la technique. Parcourez la liste ci-dessus avant de commencer.
- Profil : EN 16931, tant que personne n’exige autre chose. Jamais MINIMUM ni BASIC WL.
- Les données de base une fois, les factures souvent. Code pays, préfixe du numéro de TVA et IBAN comme champ : à régler tout de suite.
- Déclarez remises, port et escompte — chacun avec sa catégorie de TVA, jamais fondus dans le prix unitaire.
- La chaîne des totaux tient par catégorie, pas seulement à la fin.
- Vérifiez avant d’envoyer — et corrigez la cause, pas le XML.
- Envoyez un seul fichier, en pièce jointe, par le canal du client — et conservez-le inchangé.
Produire cette première facture sans écrire de XML à la main ? Créez un compte gratuit — ou commencez par contrôler un fichier existant sans inscription et voyez ce que dit vraiment un rapport.