Une norme, plusieurs calendriers. L’EN 16931 est partout la même — mais le moment où une entreprise doit pouvoir recevoir, et celui où elle doit émettre, chaque pays le fixe pour lui-même. Cette page rassemble les échéances qui comptent réellement aujourd’hui pour une entreprise de l’UE.
Les dates bougent. La Pologne a reporté son démarrage plusieurs fois ; l’Espagne a attendu des années un arrêté d’application. Ce qui suit vaut à la date affichée en haut de cette page ; avant d’engager un budget, vérifiez la source du pays concerné.
Allemagne
| À partir du | Qui | Ce qui s’applique |
|---|---|---|
| 1er janvier 2025 | toutes les entreprises résidentes | pouvoir recevoir |
| 1er janvier 2027 | chiffre d’affaires de l’année précédente supérieur à 800 000 € | émettre |
| 1er janvier 2028 | tout le reste du B2B national | émettre |
Sont exclues les factures d’un montant brut jusqu’à 250 €, les titres de transport, les opérations B2C et certaines prestations exonérées. Les petites entreprises au sens du § 19 de la loi allemande sur la TVA sont dispensées d’émettre de façon permanente — pas de recevoir.
Les formats admis suivent l’EN 16931 : ZUGFeRD à partir de la version 2.0.1 et XRechnung. Les profils MINIMUM et BASIC WL sont exclus — ils ne valent pas facture électronique au regard de la TVA, voir Profils. Aucun canal de transmission n’est imposé ; une boîte e-mail suffit pour recevoir.
France
| À partir du | Qui | Ce qui s’applique |
|---|---|---|
| 1er septembre 2026 | toutes les entreprises assujetties | recevoir |
| 1er septembre 2026 | grandes entreprises et ETI | émettre |
| 1er septembre 2027 | PME et microentreprises | émettre |
La grande différence avec l’Allemagne n’est pas la date mais le chemin : les factures transitent obligatoirement par une plateforme agréée (anciennement PDP, renommée par la loi de finances pour 2026). À côté se tient l’e-reporting pour les opérations hors B2B domestique. Détails dans Qu’est-ce que Factur-X.
Belgique
Depuis le 1er janvier 2026, les entreprises assujetties en Belgique doivent émettre et recevoir des factures électroniques structurées pour les opérations B2B nationales — les deux à la même date, sans échelonnement par taille.
La voie prévue est le réseau Peppol (modèle à quatre coins) dans des formats conformes à l’EN 16931, donc UBL 2.1 ou CII. Une autre voie est admise si les deux parties y consentent et que le format respecte la norme.
Hors champ : les entreprises qui ne facturent que des particuliers, certaines activités exonérées de TVA et les opérations transfrontalières — l’obligation nationale ne les atteint pas. Une période de tolérance a couru jusqu’au 31 mars 2026 ; depuis, les sanctions s’appliquent. Un e-reporting est annoncé pour 2028.
Pologne
| À partir du | Qui |
|---|---|
| 1er février 2026 | chiffre d’affaires 2024 supérieur à 200 millions PLN |
| 1er avril 2026 | tous les autres assujettis établis en Pologne |
| 1er janvier 2027 | microentreprises |
La Pologne suit une voie différente de l’Allemagne et de la Belgique : toutes les factures passent par la plateforme d’État KSeF (Krajowy System e-Faktur). Ce n’est pas un canal de transmission mais un point de validation — une facture n’existe juridiquement qu’une fois acceptée par KSeF et dotée d’un numéro. Le format est un XML structuré propre, et non ZUGFeRD.
Le ministère des Finances a annoncé une tolérance sur les sanctions jusqu’à fin 2027. Un fournisseur allemand livrant en Pologne n’est pas visé par l’obligation nationale polonaise : elle concerne les assujettis établis là-bas.
Espagne
L’Espagne mène deux chantiers en parallèle, régulièrement confondus :
- Verifactu concerne le logiciel de facturation lui-même : il doit rendre les enregistrements inaltérables et transmettre des données à l’administration fiscale. Après le report par le Real Decreto-ley 15/2025, il s’applique à compter du 1er janvier 2027 aux assujettis à l’impôt sur les sociétés et du 1er juillet 2027 aux indépendants.
- La facturation électronique B2B au titre de la loi Crea y Crece, mise en œuvre par le Real Decreto 238/2026 de mars 2026. Le calendrier prévoit le 1er octobre 2027 pour les entreprises de plus de 8 millions € de chiffre d’affaires et le 1er octobre 2028 pour toutes les autres.
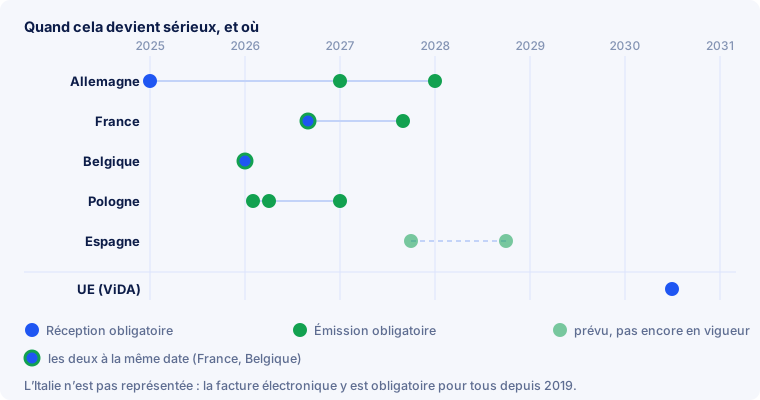
Les dates espagnoles sont sous réserve. Elles dépendent de l’entrée en vigueur de l’arrêté d’application ; jusque-là ce sont des dates annoncées, non des délais en cours. C’est précisément pour cela que l’Espagne apparaît estompée sur le graphique ci-dessus.
Italie
L’Italie a une longueur d’avance : la facture électronique y est obligatoire depuis le 1er janvier 2019 pour tous les assujettis, sans seuil de chiffre d’affaires, et passe par la plateforme d’État SDI (Sistema di Interscambio).
Le format national FatturaPA est un XML propre : il exprime le même contenu métier que l’EN 16931 mais ne suit ni UBL ni CII. Au quotidien ce n’est pas un problème ; pour l’avenir si. L’Italie opère sous une dérogation de l’UE prolongée jusqu’à fin 2027 et devra ensuite aligner son système sur le modèle européen.
Une entreprise allemande ou française qui facture vers l’Italie n’est pas visée par l’obligation nationale italienne — à l’international, c’est la norme qui s’applique, pas FatturaPA.
ViDA : le cadre commun
Au-dessus de tous les calendriers nationaux se tient le paquet européen VAT in the Digital Age. Le Conseil l’a adopté le 11 mars 2025 ; il a été publié le 25 mars 2025.
| Date | Ce qui se passe |
|---|---|
| 14 avril 2025 | les États membres peuvent imposer la facture électronique en national sans demander de dérogation |
| 1er juillet 2028 | immatriculation TVA unique, règles des plateformes, autoliquidation élargie |
| 1er juillet 2030 | facture électronique conforme à l’EN 16931 obligatoire pour le B2B intracommunautaire, avec la déclaration numérique |
| 1er janvier 2035 | les systèmes déclaratifs nationaux doivent être alignés sur le modèle européen |
La première ligne explique pourquoi les calendriers se bousculent maintenant : jusqu’en 2025, chaque pays avait besoin d’une autorisation propre de Bruxelles pour une obligation nationale. La troisième ligne est la raison de la révision EN 16931-1:2026.
Le B2G tourne depuis des années
Tout ce qui précède concerne le B2B. Les factures aux acheteurs publics relèvent d’une couche distincte, plus ancienne : la directive 2014/55/UE a obligé les administrations à accepter les factures électroniques conformes à l’EN 16931, et de nombreux pays ont étendu l’obligation aux fournisseurs.
En pratique, pour un fournisseur du secteur public :
- Le format doit suivre la norme — le plus souvent XRechnung en Allemagne, Peppol BIS Billing 3.0 ailleurs.
- Les fichiers hybrides sont généralement acceptés tant que la partie XML est correcte — l’agent dispose alors en plus d’une page lisible.
- Un identifiant supplémentaire est presque toujours exigé : en Allemagne la Leitweg-ID dans le champ
BT-10, ailleurs un numéro de commande ou de marché. Sans lui, la facture échoue sur une règle nationale et non sur la norme — voir Règles de gestion.
Ce que cela signifie en pratique
D’un pays à l’autre, quatre questions reviennent. Savoir y répondre, c’est être prêt pour la plupart des calendriers :
- Savez-vous recevoir ? C’est partout la première échéance, et elle tombe sur tout le monde en même temps — y compris l’entreprise qui écrit encore ses factures sur papier.
- Votre système produit-il le profil EN 16931 ? Pas MINIMUM, pas BASIC WL. Ce seul document couvre l’Allemagne, la France et la Belgique.
- Le chemin est-il arrêté ? Allemagne : libre, l’e-mail suffit. France : plateforme agréée. Belgique : Peppol. Pologne et Italie : plateforme d’État avec format propre.
- L’archivage est-il réglé ? Huit ans en Allemagne, et ce qu’il faut conserver, c’est la partie structurée — voir PDF/A-3.
Questions fréquentes
Je suis en France et je facture en Allemagne — quel calendrier s’applique ?
Pour vos propres obligations, le français. L’obligation allemande s’adresse aux entreprises établies là-bas. En pratique, votre client allemand sait déjà recevoir depuis 2025 — et une facture au profil EN 16931 convient des deux côtés.
Faut-il un format par pays ?
Pas pour les pays bâtis sur l’EN 16931 : le même fichier vaut en Allemagne, en France et en Belgique. L’Italie (FatturaPA) et la Pologne (XML KSeF) ont des formats propres pour le trafic national — à l’international, la norme s’applique.
Que se passe-t-il si je manque une échéance ?
Cela dépend du pays. La Belgique a introduit des sanctions graduées après une tolérance jusqu’à fin mars 2026 ; la Pologne annonce une tolérance jusqu’à fin 2027. Dans tous les cas : une facture qui ne respecte pas la forme prescrite n’est pas une facture régulière au regard de la TVA — le risque porte sur la déduction, pas seulement sur l’amende.
L’obligation vise-t-elle les factures aux particuliers ?
Non, le B2C est hors champ dans tous les pays cités. La France exige toutefois la transmission des données pour ces opérations (e-reporting), et l’Espagne les traite par Verifactu.
ViDA change-t-il mon obligation nationale ?
Rien avant 2030. Ensuite s’ajoute la couche intracommunautaire, et d’ici 2035 les systèmes nationaux devront s’aligner. Travailler dès aujourd’hui selon l’EN 16931, c’est aller dans le sens de tout le mouvement.
Où trouver l’état à jour pour un pays absent d’ici ?
La Commission européenne tient des fiches pays sur la facturation électronique, et les administrations fiscales nationales publient leurs propres calendriers. Les deux sont plus fiables qu’une synthèse — y compris celle-ci.
En résumé
- La réception vient en premier et concerne tout le monde ensemble ; l’émission est échelonnée par taille.
- Allemagne : réception depuis 2025, émission en 2027 (au-delà de 800 000 €) et 2028.
- France : les deux dès septembre 2026, les PME émettent à partir de septembre 2027 — obligatoirement via une plateforme agréée.
- Belgique : tout dès janvier 2026, par Peppol.
- Pologne : février et avril 2026 via KSeF — la facture naît de son acceptation par le système.
- Espagne : annoncée pour octobre 2027 et 2028, sous réserve de l’arrêté. Italie : depuis 2019 pour tous.
- ViDA : intracommunautaire dès juillet 2030, alignement des systèmes nationaux d’ici 2035.
Un seul fichier valable en même temps en France, en Allemagne et en Belgique ? Créez un compte gratuit — ou contrôlez une facture existante sans inscription pour voir si elle respecte déjà la norme.