L’EN 16931 n’est ni un fichier ni un format. C’est la liste de ce qu’une facture doit porter pour qu’une machine puisse la traiter — et un ensemble de règles qui vérifient que le résultat tient debout. Tout ce qu’on peut manipuler — Factur-X, ZUGFeRD, XRechnung, Peppol — n’est qu’une mise en œuvre de cette liste.
Elle a été écrite par le CEN, Comité européen de normalisation, en réponse à la directive 2014/55/UE. La commande était étroite : les administrations de toute l’Europe devaient pouvoir recevoir des factures selon les mêmes règles, et non chaque pays selon les siennes.
Ce que décrit le modèle
La norme nomme le sens de chaque information et laisse l’écriture ouverte. « Nom du vendeur », c’est BT-27 ; « ligne de facture », c’est BG-25 — dans toute syntaxe, dans tout pays. Quels champs existent et où ils atterrissent dans le fichier : voir Structure du XML.
Sont couverts : identification et numéros fiscaux du vendeur et de l’acheteur, numéro et dates de la facture, lignes avec quantité, unité et prix, remises et majorations, catégories et montants de TVA, conditions de paiement et totaux — chacun assorti de la question de savoir quand l’information est obligatoire et quand elle ne l’est pas.
Deux syntaxes, un seul sens
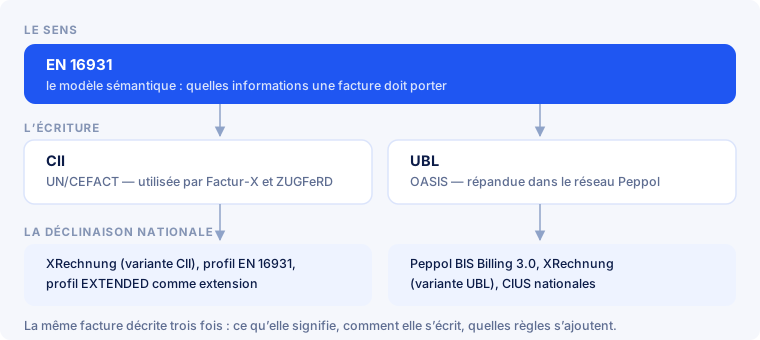
Le modèle se projette sur deux syntaxes XML, toutes deux également valides :
- CII (Cross Industry Invoice, d’UN/CEFACT) — la syntaxe qu’utilisent exclusivement Factur-X et ZUGFeRD.
- UBL (Universal Business Language, d’OASIS) — répandue dans le réseau Peppol.
Elles décrivent les mêmes faits avec des noms d’éléments différents. La conversion de l’une à l’autre est possible au niveau de la correspondance des champs, sans perte de sens ; qui travaille dans les deux mondes coule les mêmes données dans l’une ou l’autre forme.
Pour la plupart des entreprises, c’est un détail de mise en œuvre. Une seule chose compte : que le canal par lequel vous émettez prenne en charge la syntaxe attendue par votre destinataire. Elle est imposée par le canal, pas par la qualité des données.
CIUS et extensions : comment les pays adaptent la norme
La norme seule laisse beaucoup de latitude. Pays, secteurs et réseaux la resserrent donc par une CIUS — Core Invoice Usage Specification. Une CIUS peut :
- rendre obligatoires des champs que la norme laisse facultatifs ;
- raccourcir des listes de codes ;
- ajouter des règles de contrôle.
Ce qu’elle ne peut pas faire, c’est inventer de nouveaux champs. Qui en a besoin construit une extension — et c’est exactement la distinction que révèle l’identifiant de profil : #compliant# pour une CIUS, #conformant# pour une extension (voir Profils).
Parmi les CIUS : la XRechnung allemande, Peppol BIS Billing 3.0 et le profil ZUGFeRD BASIC. Le profil EXTENDED, lui, est une extension. De là viennent les codes de règle nationaux qui apparaissent dans les rapports à côté des européens — BR-DE-* pour l’Allemagne, BR-FR-* pour la France.
Comment la conformité est contrôlée
Être conforme ne veut pas dire que le fichier s’ouvre. Le contrôle se fait sur deux niveaux :
- Le schéma (XSD) — le XML est-il bien formé, chaque élément est-il à sa place, chaque valeur a-t-elle le bon type ? Ce niveau est strict sur la forme et aveugle au sens.
- Les règles de gestion (Schematron) — les totaux tombent-ils juste, chaque catégorie de TVA porte-t-elle un taux admis pour elle, le vendeur est-il identifiable ? C’est là que se produisent la plupart des rejets réels.
Pour les fichiers hybrides, un troisième niveau vient avant : le conteneur PDF/A-3. Leur articulation est décrite dans Comment fonctionne la validation ; les familles de règles et les codes qui apparaissent vraiment sont dans Règles de gestion.
Vous pouvez contrôler un fichier chez nous sans inscription — face au schéma et aux règles de gestion, avec le corpus du profil que le fichier déclare lui-même.
La révision 2026
L’édition de 2017 avait été conçue pour la commande publique. Pour le B2B et pour la déclaration numérique de TVA sous ViDA, elle ne suffit pas ; le CEN a donc retravaillé le modèle.
| Étape | Quand |
|---|---|
| Le CEN adopte la révision (à l’unanimité, 17 États) | 13 février 2026 |
| Texte définitif | 18 mars 2026 |
| Publication sous EN 16931-1:2026 ; l’édition 2017 est retirée | mai 2026 |
| Obligatoire pour les opérations B2B intracommunautaires | 1er juillet 2030 |
Les ajouts visent visiblement l’administration fiscale et les cas commerciaux absents en 2017 :
- les coordonnées bancaires deviennent obligatoires (IBAN comme champ à part entière) — pour rendre traçable le flux de paiement derrière une facture ;
- un indicateur de simplification triangulaire là où elle s’applique ;
- la numérotation séquentielle des factures rectificatives ;
- davantage de commerce : plusieurs commandes par facture, escomptes, pénalités de retard, mentions de devises étrangères ;
- davantage de cas de TVA : un périmètre élargi d’opérations exonérées et des régimes nationaux particuliers comme la marge ;
- un indicateur biens/services et l’heure d’émission de la facture.
La révision n’est pas rétrocompatible. Nouveaux termes métier, règles de contrôle modifiées et correspondances révisées vers CII et UBL : une implémentation existante n’absorbe pas les nouveaux documents telle quelle. C’est la raison des quatre années entre publication et obligation.
Pourquoi le contrôle se fait encore face à l’édition 2017
L’objection est légitime : si l’édition 2017 est retirée, pourquoi chaque fichier Factur-X porte-t-il toujours urn:cen.eu:en16931:2017, et pourquoi les validateurs contrôlent-ils face à elle ?
Parce que la norme et les formats qui la mettent en œuvre n’avancent pas au même rythme. Factur-X 1.09.2 et ZUGFeRD 2.5.2 — les éditions applicables depuis le 1er septembre 2026 — reposent sur le modèle de 2017. Un fichier bâti sur le modèle de 2026, personne ne pourrait le recevoir aujourd’hui : les schémas et les règles correspondants n’existent pas encore dans les formats. La révision vous parviendra quand la FNFE-MPE et le FeRD l’intégreront dans une version ; la prochaine version de ZUGFeRD est attendue à l’automne 2026.
En pratique : continuez à contrôler face à ce qui s’applique. Et anticipez les champs supplémentaires avant la bascule des formats — au premier chef les coordonnées bancaires, qui dans bien des modèles de facture ne sont encore qu’une ligne de texte en pied de page, pas un champ.
Questions fréquentes
L’EN 16931 est-elle un format de fichier ?
Non. C’est un modèle de données assorti de règles. Les formats sont Factur-X, ZUGFeRD, XRechnung et Peppol BIS — ils mettent le modèle en œuvre.
CII est-il meilleur qu’UBL ?
Non, ce sont deux écritures du même contenu. Celle dont vous avez besoin est déterminée par le destinataire, ou plutôt par le réseau sur lequel il reçoit.
Quelle différence entre une CIUS et une extension ?
Une CIUS resserre la norme — plus de champs obligatoires, listes de codes raccourcies, règles supplémentaires, mais aucun champ nouveau. Une extension ajoute des champs que la norme ignore. Dans l’identifiant de profil, cela se lit #compliant# contre #conformant#.
Dois-je faire quelque chose dès maintenant à cause de l’EN 16931-1:2026 ?
Continuez d’émettre et de contrôler comme avant : les formats reposent encore sur l’édition 2017. Ce qui se prépare : mettre au propre dans vos données de base les mentions qui deviennent obligatoires, l’IBAN en premier.
La norme s’applique-t-elle hors de l’UE ?
Elle est obligatoire par le droit de l’UE. Au-delà, elle sert de modèle parce que c’est le plus répandu — un destinataire d’un pays tiers peut accepter une facture EN 16931, sans y être tenu.
Pourquoi ma facture échoue-t-elle alors que tous les champs sont remplis ?
Parce que le second niveau ne contrôle pas la présence mais la cohérence : totaux, catégories de TVA, arrondis. Les codes les plus fréquents et leurs causes sont dans Règles de gestion.
Que change ViDA pour la norme ?
ViDA est la raison de la révision : si la TVA doit être déclarée numériquement, la facture doit porter les informations nécessaires sous forme structurée. D’où la croissance de l’édition 2026 principalement sur les champs fiscaux.
En résumé
- L’EN 16931 est un modèle de sens, pas un format. Les formats en sont les mises en œuvre.
- Deux syntaxes : CII (Factur-X, ZUGFeRD) et UBL (Peppol). Équivalentes, convertibles l’une dans l’autre.
- Une CIUS resserre, une extension ajoute — et les deux se lisent dans l’identifiant de profil.
- Le contrôle a deux niveaux : schéma et règles de gestion. C’est le second qui rejette.
- EN 16931-1:2026 est publiée, non rétrocompatible, obligatoire pour le B2B intracommunautaire au 1er juillet 2030.
- Les formats portent encore l’édition 2017 — la révision arrivera par leurs prochaines versions.
Contrôler une facture face aux règles applicables ? Déposez-la sans inscription — ou créez un compte gratuit et produisez d’emblée des documents conformes.