Factur-X est une facture hybride : un fichier PDF ordinaire, lisible à l’écran comme n’importe quelle facture, qui embarque en même temps un jeu de données XML structuré destiné au traitement automatique. Une seule pièce, deux lecteurs — l’humain regarde la page, le logiciel lit les champs.
Et c’est, au fichier près, le même format que le ZUGFeRD allemand. Pas un format voisin, pas un cousin : le même schéma, les mêmes profils, les mêmes règles de contrôle, des numéros de version publiés en parallèle. Deux noms, deux pays, une seule spécification.
Qui le maintient
Factur-X est porté conjointement par deux organisations : la FNFE-MPE (Forum National de la Facture Électronique et des Marchés Publics Électroniques) côté français et le FeRD (Forum elektronische Rechnung Deutschland) côté allemand. Les versions sortent ensemble et se correspondent une à une.
| Factur-X | ZUGFeRD | Publiée le | Applicable |
|---|---|---|---|
| 1.07.3 | 2.3.3 | 7 mai 2025 | 15 mai 2025 |
| 1.08 | 2.4 | décembre 2025 | — |
| 1.09 | 2.5 | 10 juin 2026 | 1er juillet 2026 |
| 1.09.2 | 2.5.2 | 4 août 2026 | 1er septembre 2026 |
La 1.09.2 est un corrigendum : il corrige des incohérences de règles de contrôle, d’arrondi et de ventilation de TVA, surtout dans le profil EXTENDED. Une facture émise en profil EN 16931 est reconnue valide des deux côtés de la frontière — c’est l’intérêt même de cette construction commune.
La réforme française : le calendrier
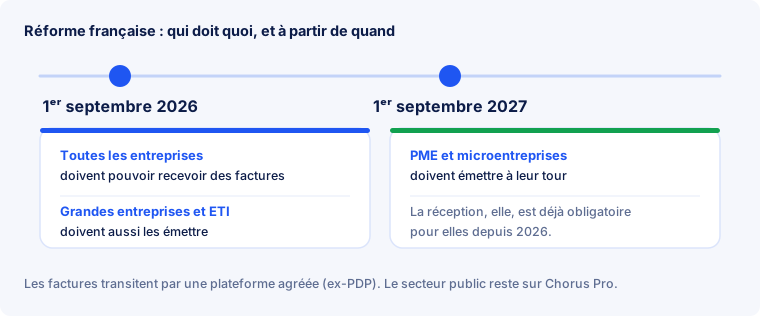
- 1er septembre 2026 — recevoir. Toute entreprise établie en France et assujettie à la TVA doit pouvoir recevoir une facture électronique. Sans exception de taille, sans période transitoire.
- 1er septembre 2026 — émettre, pour les grandes entreprises et les entreprises de taille intermédiaire.
- 1er septembre 2027 — émettre, pour les PME et les microentreprises.
En pratique, l’échéance qui compte pour une petite structure n’est donc pas 2027 mais 2026 : dès cette date, ses fournisseurs et ses clients grands comptes basculeront, et il faudra être en mesure de recevoir ce qu’ils envoient.
Par où passent les factures
Les factures ne circulent plus directement d’une entreprise à l’autre : elles transitent par une plateforme agréée, un opérateur privé immatriculé par l’administration. Chaque entreprise doit en utiliser une.
Le vocabulaire a changé, et beaucoup de textes ne l’ont pas suivi. Ce qu’on appelait « plateforme de dématérialisation partenaire » (PDP) s’appelle désormais plateforme agréée (PA) : le remplacement a été inscrit dans le Code général des impôts par l’article 123 de la loi de finances pour 2026, du 19 février 2026. Le rôle et les obligations, eux, n’ont pas bougé. Si un article vous parle encore de « PDP », il parle de la même chose.
Le Portail Public de Facturation (PPF), lui, ne transporte pas les factures. Le schéma initial prévoyait qu’il assure aussi un échange gratuit pour les cas simples ; cette fonction a été abandonnée en octobre 2024. Il reste deux missions, essentielles mais différentes :
- l’annuaire central, qui indique aux plateformes où livrer une facture destinée à une entreprise donnée ;
- la collecte des données transmises au titre de l’e-reporting.
La question n’est donc plus « PPF ou PDP » — elle est « quelle plateforme agréée ». À comparer : les formats acceptés, le raccordement à votre comptabilité, ce qui se passe quand une facture échoue au contrôle, et la durée pendant laquelle votre archive reste accessible.
L’e-reporting : ce qui se déclare en plus de la facture
La réforme a deux volets, et le second se perd souvent de vue. À côté des factures B2B domestiques, qui circulent, il y a les opérations qui n’entrent pas dans ce circuit et dont les données doivent être transmises à l’administration : ventes aux particuliers, exportations, livraisons intracommunautaires, opérations avec des non-assujettis. S’y ajoutent, pour les prestations de services, les données de paiement.
Ce qui est transmis, ce n’est pas la facture mais son résumé fiscal : période, montant hors taxes, TVA par taux, et selon les cas le nombre d’opérations. La transmission passe par la même plateforme agréée, et le calendrier est celui de l’émission — 1er septembre 2026 pour les grandes entreprises et les ETI, 1er septembre 2027 pour les PME et microentreprises.
Conséquence pratique : un commerçant qui ne facture que des particuliers n’émettra peut-être jamais de Factur-X, mais il est concerné par la réforme malgré tout.
Les formats admis, et pourquoi Factur-X
Le socle minimum que toute plateforme agréée doit accepter comprend trois formats structurés : Factur-X, UBL 2.1 et CII. Les deux derniers sont des fichiers XML seuls.
D’où l’argument pratique en faveur de Factur-X : c’est le seul des trois qui reste lisible sans outil. Votre client voit une facture, pas un fichier de balises ; votre comptable peut l’ouvrir dans un lecteur PDF ; votre archive ressemble encore à quelque chose dans cinq ans. Rien n’oblige à choisir Factur-X — mais c’est le passage le moins brutal quand on vient du PDF envoyé par courriel.
Attention toutefois : l’hybride n’est pas un demi-pas. Le XML embarqué doit être complet et cohérent avec la page visible. Une belle page accompagnée d’un XML incomplet reste une facture non conforme — voir règles de gestion.
Secteur public : Chorus Pro reste en place
La facturation des acheteurs publics (B2G) passe par Chorus Pro depuis des années, bien avant la réforme B2B, et l’administration a confirmé que la plateforme reste la référence du secteur public au-delà de septembre 2026. Factur-X y est l’un des formats reconnus.
Ce qui change au 1er septembre 2026, c’est que vous aurez le choix : déposer vous-même sur Chorus Pro comme aujourd’hui, ou laisser votre plateforme agréée y transmettre vos factures, si elle est raccordée et propose la fonction. Deux conseils qui n’ont pas vieilli : utilisez le profil EN 16931 sauf exigence contraire de l’acheteur, et vérifiez que les références du destinataire figurent correctement dans le document — c’est là que se perdent la plupart des factures publiques.
Une facture pour la France et l’Allemagne à la fois
Si vous facturez des clients des deux pays, vous n’avez pas deux chaînes à construire. Une facture produite en profil EN 16931 est un fichier Factur-X valide et un fichier ZUGFeRD valide — c’est le même document. Ce qui diffère relève du droit national, pas du format :
- en France, le passage obligatoire par une plateforme agréée et l’e-reporting ;
- en Allemagne, l’envoi direct (une boîte e-mail suffit), mais l’exclusion des profils MINIMUM et BASIC WL, qui n’y valent pas facture électronique ;
- des mentions obligatoires propres à chaque pays, que les règles nationales font apparaître à la validation.
Questions fréquentes
Factur-X et ZUGFeRD sont-ils vraiment le même format ?
Oui, depuis Factur-X 1.0 / ZUGFeRD 2.1 : même schéma CII, mêmes profils, mêmes identifiants, versions publiées en parallèle. Les noms diffèrent parce que les organisations qui les portent diffèrent.
Un PDF ordinaire suffira-t-il après septembre 2026 ?
Non. Un PDF sans données structurées n’est pas une facture électronique au sens de la réforme, quel que soit son aspect. Pour transformer des factures existantes, voir Convertir une facture PDF.
Dois-je choisir une plateforme agréée avant septembre 2026 ?
Pour recevoir, oui : la réception passe par elle. Le choix se fait sur les formats acceptés, le raccordement à votre outil comptable et les conditions d’archivage, pas seulement sur le prix.
Quel profil choisir ?
EN 16931 dans le cas général. BASIC suffit aux factures très simples ; EXTENDED ne se justifie que si un destinataire réclame un champ que la norme ignore. Le détail est dans Profils.
Et si mon client est allemand ?
Le même fichier convient. Côté allemand, la réception est obligatoire depuis le 1er janvier 2025 et l’émission arrive en 2027 et 2028 selon le chiffre d’affaires.
Comment savoir si mon fichier Factur-X est correct ?
En le contrôlant. Trois couches sont vérifiées : le conteneur PDF/A-3, le XML face à son schéma, puis les règles de gestion. Vous pouvez contrôler un fichier sans inscription.
Chorus Pro disparaît-il ?
Non. Il reste la plateforme de référence du secteur public. La réforme B2B s’organise à côté, avec le PPF et les plateformes agréées.
En résumé
- Factur-X, c’est ZUGFeRD sous un autre nom — même schéma, mêmes profils, versions parallèles. La version applicable est la 1.09.2 depuis le 1er septembre 2026.
- Recevoir : tout le monde au 1er septembre 2026. Émettre : grandes entreprises et ETI à la même date, PME et microentreprises un an plus tard.
- Les factures passent par une plateforme agréée (ex-PDP). Le PPF tient l’annuaire et collecte l’e-reporting, il n’achemine plus.
- Trois formats au socle : Factur-X, UBL 2.1, CII. Seul le premier reste lisible sans outil.
- Chorus Pro reste pour le secteur public, avec en plus la possibilité de passer par votre plateforme agréée.
Produire des factures Factur-X conformes sans écrire le XML à la main ? Créez un compte gratuit — ou commencez par contrôler un fichier existant sans inscription.