ZUGFeRD est un format de facture hybride : un fichier PDF ordinaire qui contient en plus une copie complète et lisible par machine de la même facture. Ouvrez-le dans un lecteur PDF, vous voyez une facture comme d’habitude. Donnez-le à un logiciel comptable, vous obtenez des champs au lieu de pixels — numéro de facture, lignes, taux de TVA, IBAN. C’est un seul document, pas deux, et les deux moitiés doivent dire la même chose.
Le nom signifie Zentraler User Guide des Forums elektronische Rechnung Deutschland. Le FeRD a été fondé le 31 mars 2010 à Berlin et travaille sous l’égide de l’AWV, l’association allemande pour l’administration économique ; ministères fédéraux et régionaux y siègent aux côtés des grandes fédérations professionnelles. La première version, ZUGFeRD 1.0, est parue le 25 juin 2014 — des années avant la norme européenne que le format suit aujourd’hui.
Ce que contient réellement le fichier
Un fichier ZUGFeRD comporte trois parties, réunies dans une même enveloppe.
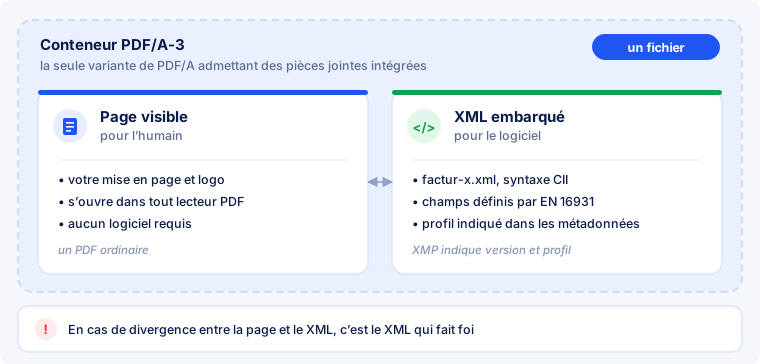
- L’enveloppe : PDF/A-3. C’est la seule variante de la norme d’archivage PDF/A qui autorise l’intégration d’un fichier quelconque dans le PDF en le marquant comme partie intégrante. D’où PDF/A-3 et non un PDF quelconque : dans un PDF ordinaire, une pièce jointe est un accessoire ; ici, elle fait partie du document.
- La page visible. Du PDF tout à fait ordinaire — votre mise en page, votre logo, vos polices. Elle doit être lisible sans que le destinataire installe quoi que ce soit.
- La pièce jointe XML. Nommée en règle générale
factur-x.xml, écrite dans la syntaxe UN/CEFACT Cross Industry Invoice (CII). Les champs qu’elle contient et leurs noms sont détaillés dans Structure du XML.
S’y ajoutent des métadonnées XMP dans le PDF, qui nomment la version et le profil. C’est ainsi qu’un destinataire sait ce qui lui est arrivé sans ouvrir la pièce jointe — et c’est là qu’échoue un nombre surprenant de fichiers fabriqués à la main : le XML est présent, mais rien ne le déclare.
Pourquoi hybride plutôt que du XML seul ?
Parce que deux parties très différentes travaillent sur une facture. Le logiciel du destinataire veut des champs : il doit comptabiliser la pièce, déclencher le paiement, récupérer la TVA — automatiquement. L’humain chez le destinataire veut voir ce qu’il paie : la prestation a-t-elle été rendue, le prix est-il le bon, le bon centre de coûts figure-t-il dessus.
Un fichier XML seul ne sert que le premier. Il est illisible sans outil, et c’est à soi seul la raison pour laquelle les petites structures reculent devant la bascule. Un PDF seul ne sert que le second : on n’en tire rien mécaniquement, sauf à reconnaître les caractères et deviner les champs, avec les erreurs que cela suppose (voir Convertir une facture PDF).
Le format hybride évite le choix. C’est pour cela qu’en Allemagne comme en France ce sont les PME qui y viennent en premier — non parce qu’il serait techniquement plus élégant, mais parce que personne n’a à rééduquer ses destinataires.
En cas de divergence, c’est le XML qui fait foi. La circulaire du ministère allemand des Finances du 15 octobre 2025 le précise pour les formats hybrides : la partie structurée prévaut. Si la page PDF et le XML diffèrent, la déduction de TVA est en risque. Toute mention obligatoire doit figurer dans le XML — un renvoi à une annexe ou à un autre document ne suffit pas. En pratique : la page ne doit pas promettre plus que les données.
Quelle version s’applique
ZUGFeRD est publié conjointement avec son format frère français Factur-X ; les numéros de version avancent en parallèle.
| Version | Publiée le | Applicable à partir du |
|---|---|---|
| ZUGFeRD 1.0 | 25 juin 2014 | — non conforme EN 16931 |
| ZUGFeRD 2.3.3 / Factur-X 1.07.3 | 7 mai 2025 | 15 mai 2025 |
| ZUGFeRD 2.4 / Factur-X 1.08 | décembre 2025 | — |
| ZUGFeRD 2.5 / Factur-X 1.09 | 10 juin 2026 | 1er juillet 2026 |
| ZUGFeRD 2.5.2 / Factur-X 1.09.2 | 4 août 2026 | 1er septembre 2026 |
La 2.5.2 est un corrigendum à la 2.5 : elle corrige des incohérences dans les règles de contrôle, l’arrondi et la ventilation de TVA, principalement dans le profil EXTENDED, et livre des XSD et Schematron mis à jour. Une prochaine édition est attendue à l’automne 2026.
La version 3.0 n’existe pas. Elle revient régulièrement dans les articles et les plaquettes commerciales — elle n’existe tout simplement pas. La série en vigueur est la 2.x. Qui vous propose « ZUGFeRD 3.0 » parle d’autre chose, ou a recopié quelqu’un qui l’a inventée.
Les profils — et ceux qui ne comptent pas comme facture électronique
« ZUGFeRD 2.x » ne dit pas encore quelle quantité de données se trouve dans le fichier. C’est le profil qui en décide. La série 2.x en définit cinq : MINIMUM, BASIC WL, BASIC, EN 16931 (anciennement COMFORT) et EXTENDED.
Et c’est là que se cache le piège le plus coûteux du sujet : MINIMUM et BASIC WL ne valent pas facture électronique au regard de la TVA allemande. Le ministère allemand des Finances l’a acté dès sa circulaire du 15 octobre 2024 et l’a confirmé en 2025. MINIMUM ne porte que des données d’en-tête réduites ; BASIC WL ne contient aucune ligne de facture — « WL » signifie without lines. Ni l’un ni l’autre ne porte les mentions obligatoires exigées, et un fichier dans ces profils est juridiquement une « autre facture », non un document structuré.
Ce qui rend la chose sournoise, c’est qu’un fichier MINIMUM est techniquement irréprochable : il passe la validation, il s’ouvre, il ressemble à une facture électronique. Simplement, il ne compte pas. Pour le cas courant, prenez EN 16931 ; BASIC suffit aux factures simples sans particularité ; EXTENDED n’est nécessaire que pour des situations que la norme ne modélise pas.
ZUGFeRD et Factur-X : un format, deux noms
On les décrit souvent comme des formats concurrents. Depuis ZUGFeRD 2.1 / Factur-X 1.0, c’est faux : ils reposent sur la même base — EN 16931 en syntaxe CII — et emploient le même schéma et les mêmes règles de contrôle. Un fichier produit dans le profil EN 16931 est accepté comme valide des deux côtés.
Ce qui diffère, c’est l’origine, le nom de certains profils et les ajouts nationaux : le profil XRECHNUNG côté ZUGFeRD, les exigences de la réforme française côté Factur-X. Pour une facture franco-allemande dans le profil EN 16931, il n’y a rien à changer.
ZUGFeRD ou XRechnung ?
XRechnung n’est pas un format hybride mais un fichier XML seul — l’adaptation nationale allemande (CIUS) de l’EN 16931, obligatoire face à de nombreux acheteurs publics. ZUGFeRD à partir de 2.0.1 et XRechnung sont tous deux des formats admis pour l’obligation B2B allemande ; le choix dépend du destinataire.
Règle pratique : les acheteurs publics prennent généralement XRechnung, et exigent le plus souvent un identifiant d’acheminement (Leitweg-ID). En B2B, ZUGFeRD est le choix le plus confortable, car le destinataire peut regarder la facture même si son logiciel n’en fait encore rien. E-Rechnung Pro émet du ZUGFeRD et du Factur-X ; il sait contrôler un fichier XRechnung, mais pas en produire.
Ce que l’obligation exige réellement
Pour les entreprises établies en Allemagne :
- Depuis le 1er janvier 2025, vous devez pouvoir recevoir des factures électroniques. Sans période transitoire et quelle que soit votre taille — une boîte e-mail suffit comme canal de réception.
- À partir du 1er janvier 2027, vous devez en émettre si votre chiffre d’affaires de l’année précédente a dépassé 800 000 €. À partir du 1er janvier 2028, la règle vaut pour tout le reste du B2B national.
- Sont exclues les factures d’un montant brut jusqu’à 250 €, les titres de transport, les opérations B2C et certaines prestations exonérées. Les petites entreprises au sens du § 19 de la loi allemande sur la TVA sont dispensées d’émettre de façon permanente — pas de recevoir.
- Conservation : huit ans. Le § 14b de la loi allemande sur la TVA est passé de dix à huit ans par la quatrième loi d’allègement administratif ; cela vise les factures dont le délai n’était pas expiré au 31 décembre 2024. Ce qu’il faut conserver, c’est la partie structurée, inaltérée et traçable.
Une limite que les textes commerciaux passent volontiers sous silence : une validation réussie confirme que le fichier est conforme à la norme — pas que la facture est juste. Depuis sa circulaire du 15 octobre 2025, le ministère allemand des Finances distingue explicitement les erreurs de format, les manquements aux règles de gestion et les erreurs de contenu. Un validateur voit les deux premières.
Les indépendants et les petites structures en ont-ils vraiment besoin ?
Recevoir : oui, depuis 2025, sans exception. Émettre : à partir de 2027 ou 2028 selon le chiffre d’affaires, et pas du tout pour une petite entreprise au sens du § 19. En pratique, la question est cependant tranchée plus tôt — par les clients. Qui fournit de grands groupes ou le secteur public se voit imposer le format bien avant que la loi ne s’applique.
L’effort est plus modeste que la réputation du sujet ne le laisse croire. Une facture de quelques lignes, à un seul taux de TVA, avec un IBAN, n’appelle pas un projet mais un outil qui construit le fichier correctement d’emblée — voir Créer sa première facture. Ce qu’il ne faut pas faire : choisir le profil MINIMUM pour se simplifier la vie. Voir plus haut.
Questions fréquentes
ZUGFeRD n’est-il qu’un PDF avec un tampon ?
Non. Dans le PDF se trouve un jeu de données structuré complet conforme à l’EN 16931 — les mêmes champs que contient une XRechnung. La différence avec un PDF ordinaire n’est pas cosmétique : c’est la différence entre l’image d’une facture et une facture.
Le destinataire a-t-il besoin d’un logiciel particulier pour l’ouvrir ?
Non. Le fichier s’ouvre dans n’importe quel lecteur PDF comme toute autre facture. Un logiciel n’est nécessaire que s’il veut exploiter les données embarquées — ce qui est tout l’objet de la chose.
Comment savoir si un fichier reçu est vraiment du ZUGFeRD ?
Le plus sûr est de le passer au contrôle. Si aucun XML embarqué n’est trouvé, c’est un PDF ordinaire — même si l’expéditeur affirme le contraire. La marche à suivre est détaillée dans Contrôler une facture.
Un ancien fichier ZUGFeRD 1.0 compte-t-il comme facture électronique ?
Non. Ce qui est reconnu, c’est ZUGFeRD à partir de la version 2.0.1, hors MINIMUM et BASIC WL. La version 1.0 date de 2014 et ne suit pas encore l’EN 16931.
Que se passe-t-il si la page PDF et le XML divergent ?
Le XML fait foi. Une divergence n’est pas seulement inélégante : elle met en risque la déduction de TVA, selon la précision allemande du 15 octobre 2025. D’où la règle : les deux moitiés viennent de la même source de données et ne se retouchent pas à la main après coup.
Le format remplace-t-il mon expert-comptable ?
Non. Il automatise l’échange des données, pas le jugement qu’on porte dessus. Ce qui est comptabilisé, quel taux s’applique et si une opération est exonérée relève toujours d’une personne.
Dois-je convertir mes archives de factures ?
Non. L’obligation porte sur les factures que vous émettez à compter de la date d’entrée en vigueur. Les anciennes factures PDF restent valides et peuvent être conservées telles quelles.
En résumé
- Un fichier, deux lecteurs. PDF/A-3 avec une page visible et un XML CII embarqué — l’humain et le logiciel reçoivent le même document.
- La version en vigueur est la 2.5.2 (4 août 2026, applicable au 1er septembre 2026). La version 3.0 n’existe pas.
- MINIMUM et BASIC WL ne comptent pas. Techniquement valides, mais pas des factures électroniques au regard de la TVA. Dans le doute, EN 16931.
- ZUGFeRD et Factur-X sont le même format sous deux noms, depuis 2.1 / 1.0.
- Recevoir depuis 2025, émettre à partir de 2027 ou 2028, conserver huit ans.
- En cas de divergence, le XML l’emporte — la page visible ne doit pas promettre plus que les données.
Produire des factures ZUGFeRD conformes sans écrire de XML à la main ? Créez un compte gratuit — ou commencez par contrôler un fichier existant sans inscription.