Dès qu’on parle de conservation des factures électroniques, trois questions distinctes se mélangent : combien de temps, quoi exactement et sous quelle forme. C’est la deuxième qui fait trébucher en pratique — et pour une facture hybride elle a une réponse étonnamment nette.
Ceci est une orientation, pas un conseil fiscal. Les durées dépendent du cas, de la forme juridique et de ce qui se trouve par ailleurs dans le même dossier. Les repères ci-dessous sont exacts ; savoir s’ils s’appliquent à vous relève de votre conseil.
Combien de temps : huit ans, avec des exceptions
La quatrième loi allemande d’allègement administratif a ramené la durée de conservation des factures et pièces comptables de dix ans à huit — au § 147 du code des impôts et au § 14b de la loi sur la TVA. La durée raccourcie vaut pour toutes les factures dont le délai n’était pas expiré au 31 décembre 2024.
| Document | Durée |
|---|---|
| Factures et pièces comptables | 8 ans |
| Livres de commerce, inventaires, comptes annuels | 10 ans |
| Enregistrements au titre du § 22 de la loi sur la TVA | 10 ans |
| Pièces comptables des banques, assureurs et entreprises d’investissement | 10 ans |
La dernière ligne est récente et passe souvent inaperçue : pour le secteur financier, la réduction a été annulée — par la loi de modernisation et de numérisation de la lutte contre le travail dissimulé, votée par le Bundestag le 13 novembre 2025 et approuvée par le Bundesrat le 19 décembre 2025. Là, on compte toujours dix ans.
Dans le reste de l’UE, la fourchette va grosso modo de six à dix ans selon le pays et le type de pièce. Ce qui décide, c’est le lieu d’établissement, pas la destination de la facture.
Ce qu’il faut conserver exactement
Voici l’erreur la plus fréquente et la plus tardive à se voir : ce qu’il faut conserver, c’est la partie structurée, le XML — pas une impression ni une belle copie PDF.
La raison est la même que partout en facturation électronique : la circulaire allemande du 15 octobre 2025 précise que dans les formats hybrides la partie structurée prévaut. Ce qui prévaut doit aussi être ce qui se trouve dans l’archive. Imprimer la facture, la scanner et classer le résultat détruit la pièce sans que personne s’en aperçoive.
Et c’est là que le format hybride devient un avantage : dans un fichier Factur-X, la page lisible et le XML sont dans un seul document. Aucune partie structurée ne peut être séparée et perdue, et il n’y a pas deux fichiers dont il faudrait garantir l’appartenance par les noms — voir PDF/A-3.
GoBD : ce qui est réellement exigé
Les GoBD sont la doctrine de l’administration fiscale allemande sur la tenue et la conservation des livres, enregistrements et documents sous forme électronique. Pour les factures électroniques, elles se ramènent à quatre exigences.
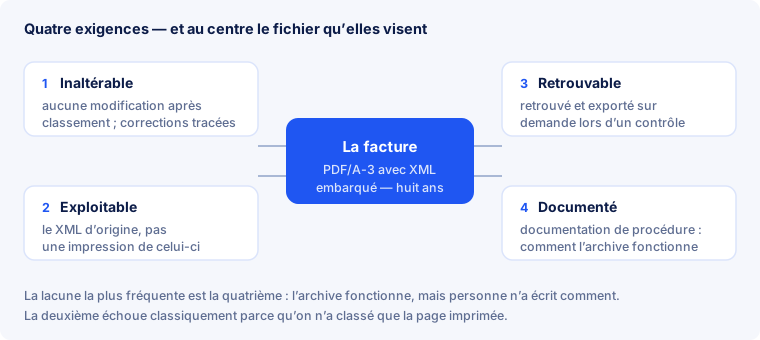
- Inaltérabilité. Après classement, plus rien ne change. Corrections et suppressions doivent être tracées sans lacune, et la version d’origine doit subsister. Un dossier partagé où chacun peut écraser des fichiers ne satisfait pas cette exigence.
- Exploitabilité par machine. Le XML d’origine doit être conservé dans sa forme initiale et rester exploitable sur toute la durée — pas seulement affichable.
- Accès et recherche. Sur demande lors d’un contrôle, les documents doivent être retrouvés et exportés dans un délai raisonnable. Les modes d’accès Z1, Z2 et Z3 coexistent ; c’est le contrôleur qui choisit.
- Documentation de procédure. Il faut avoir écrit comment fonctionne votre archive : comment les factures y entrent, comment elles sont nommées et classées, qui peut y accéder, comment se fait la sauvegarde. Compréhensible par un tiers qualifié — et conservée elle-même sur toute la durée, dans ses versions.
Le point 4 est la lacune la plus courante. L’archive fonctionne, les fichiers sont au bon endroit, et pourtant il manque le seul document qui explique comment cela fonctionne. Pour une petite structure, cela tient en deux pages — mais elles doivent exister avant qu’on les demande.
Ce qu’une archive doit savoir faire
- Le format reste lisible sans logiciel spécifique. PDF/A-3 est fait pour cela : polices incorporées, profil colorimétrique propre, aucune dépendance externe.
- On classe l’original, pas une conversion. Tout retraitement — tamponner, fusionner, compresser — peut détruire la conformité PDF/A et supprimer la déclaration de la pièce jointe XML.
- Protection contre la modification accidentelle. Versionnage, ou stockage qui n’autorise pas l’écrasement.
- Des sauvegardes séparées du système courant. Une sauvegarde dans le même répertoire n’en est pas une.
- Les factures reçues aussi. L’obligation vaut des deux côtés : qui reçoit une facture électronique la conserve comme celles qu’il émet.
Ce que ce service conserve — et ce qu’il ne conserve pas
E-Rechnung Pro produit et contrôle des documents. Ce n’est pas une archive, et il n’essaie pas d’en être une. Les fichiers restent exactement le temps qu’il faut pour les récupérer :
| Fichier | Durée de séjour |
|---|---|
| PDF et XML produits | 24 heures, puis supprimés du serveur |
| PDF déposé pour conversion | 6 heures |
| fichier en file de contrôle | 1 heure |
L’entrée d’historique demeure : la liste des documents montre toujours ce qui a été produit et quand, même une fois le fichier parti. Téléchargez les fichiers et rangez-les dans votre propre archive — l’obligation de conservation pèse sur l’entreprise qui a émis ou reçu la facture, pas sur l’outil qui l’a fabriquée.
Où sont les données, le temps qu’elles y sont
- Le transport est chiffré. Tout ce qui circule entre votre navigateur et le service passe par TLS.
- Le traitement a lieu en Allemagne. Les serveurs sont chez Hetzner à Falkenstein ; les documents ne quittent pas l’UE.
- Les fichiers ne sont accessibles que depuis votre compte, par une voie de téléchargement qui vérifie le propriétaire — jamais par un lien direct devinable.
- Un contrôle public ne laisse rien. Le fichier ne sert qu’au contrôle ; aucune copie n’est conservée.
Ce dernier point est la décision de conception derrière toutes les autres : là où aucune archive de long terme n’est tenue, il n’y a pas non plus de fonds à protéger.
Questions fréquentes
Suffit-il de classer la facture en PDF ?
Seulement si ce PDF est la facture électronique elle-même, contenant toujours le XML embarqué. Un PDF imprimé, scanné ou régénéré n’est pas le même document : la partie structurée en est absente.
Faut-il en plus conserver le XML séparément ?
Non, si vous conservez le fichier hybride inchangé : le XML est dedans. Le stocker à part ne nuit pas, mais crée l’obligation de maintenir les deux ensemble.
Huit ou dix ans — qu’est-ce qui s’applique à moi ?
Huit pour les factures et pièces comptables. Dix restent pour les livres de commerce, les inventaires, les comptes annuels, les enregistrements du § 22 et les pièces comptables du secteur financier.
Puis-je scanner des factures papier et détruire les originaux ?
La numérisation substitutive est admise, mais exige une procédure décrite et respectée — précisément ce qui relève de la documentation de procédure. Pour les factures électroniques la question ne se pose pas : il n’y a pas d’original papier.
Combien de temps conserver les factures reçues ?
Exactement aussi longtemps que celles émises. La durée s’attache à la pièce, pas au sens du flux.
Et si mon système d’archivage n’existe plus dans dix ans ?
C’est précisément pourquoi le format compte plus que le système. Un PDF/A-3 reste lisible même quand le logiciel qui l’a classé a disparu — c’est tout l’objet d’un format d’archivage.
E-Rechnung Pro conserve-t-il mes factures à ma place ?
Non, délibérément. Les fichiers produits sont supprimés après 24 heures. L’archive, c’est vous qui la tenez.
En résumé
- Huit ans pour les factures et pièces comptables ; dix pour les livres, comptes annuels, enregistrements du § 22 et le secteur financier.
- Ce qu’il faut conserver, c’est la partie structurée — le XML, pas son impression.
- Un fichier hybride règle cela de lui-même : page et données dans un seul document.
- Les GoBD demandent quatre choses : inaltérabilité, exploitabilité par machine, accès, documentation de procédure.
- C’est la documentation de procédure qui manque le plus souvent — et le seul point qu’aucun logiciel ne fait à votre place.
- Ce service n’est pas une archive. Ce qu’il produit est supprimé après 24 heures ; téléchargez et classez vous-même.
Vérifier, avant de classer, que le fichier est bien un PDF/A-3 valide avec XML embarqué ? Déposez-le sans inscription — la couche conteneur répond exactement à cette question.