Bei der Aufbewahrung von E-Rechnungen werden drei verschiedene Fragen ständig zu einer verrührt: wie lange, was genau und in welcher Form. Die zweite ist die, an der es in der Praxis scheitert — und sie hat für eine hybride Rechnung eine überraschend klare Antwort.
Das hier ist Orientierung, keine Steuerberatung. Fristen hängen am Einzelfall, an der Rechtsform und daran, was sonst noch in derselben Akte liegt. Die Eckwerte unten stimmen; ob sie für Ihren Fall gelten, klärt Ihre Steuerberatung.
Wie lange: acht Jahre, mit Ausnahmen
Das Vierte Bürokratieentlastungsgesetz hat die Aufbewahrungsfrist für Rechnungen und Buchungsbelege von zehn auf acht Jahre verkürzt — steuerrechtlich in § 147 AO und umsatzsteuerlich in § 14b UStG. Die kürzere Frist gilt für alle Rechnungen, deren Aufbewahrungsfrist am 31. Dezember 2024 noch nicht abgelaufen war.
| Unterlage | Frist |
|---|---|
| Rechnungen und Buchungsbelege | 8 Jahre |
| Handelsbücher, Inventare, Jahresabschlüsse | 10 Jahre |
| Aufzeichnungen nach § 22 UStG | 10 Jahre |
| Buchungsbelege bei Kreditinstituten, Versicherungen und Wertpapierinstituten | 10 Jahre |
Die letzte Zeile ist neu und wird oft übersehen: Für den Finanzsektor wurde die Verkürzung wieder zurückgenommen — durch das Gesetz zur Modernisierung und Digitalisierung der Schwarzarbeitsbekämpfung, das der Bundestag am 13. November 2025 beschloss und dem der Bundesrat am 19. Dezember 2025 zustimmte. Wer dort arbeitet, rechnet weiter mit zehn Jahren.
Im übrigen EU-Raum liegt die Spanne je nach Land und Unterlage etwa zwischen sechs und zehn Jahren. Wo Sie ansässig sind, entscheidet — nicht, wohin Sie fakturieren.
Was genau aufzubewahren ist
Hier liegt der Fehler, der am häufigsten passiert und am spätesten auffällt: Aufzubewahren ist der strukturierte Teil, also das XML — nicht ein Ausdruck und nicht eine hübsche PDF-Kopie davon.
Der Grund ist derselbe wie überall bei der E-Rechnung: Das BMF-Schreiben vom 15. Oktober 2025 stellt klar, dass bei Hybridformaten der strukturierte Teil maßgeblich ist. Was maßgeblich ist, muss auch das sein, was im Archiv liegt. Wer die Rechnung ausdruckt, einscannt und das Ergebnis ablegt, hat den Beleg dabei vernichtet, ohne es zu merken.
Und hier wird das Hybridformat zum Vorteil: In einer ZUGFeRD-Datei liegen die lesbare Seite und das XML in einem Dokument. Es gibt keinen strukturierten Teil, der getrennt verloren gehen könnte, und keine zwei Dateien, deren Zusammengehörigkeit man über Dateinamen sicherstellen müsste — siehe PDF/A-3.
GoBD: was tatsächlich verlangt wird
Die GoBD sind die Verwaltungsauffassung dazu, wie Bücher, Aufzeichnungen und Unterlagen in elektronischer Form zu führen und aufzubewahren sind. Für E-Rechnungen laufen sie auf vier Anforderungen hinaus.
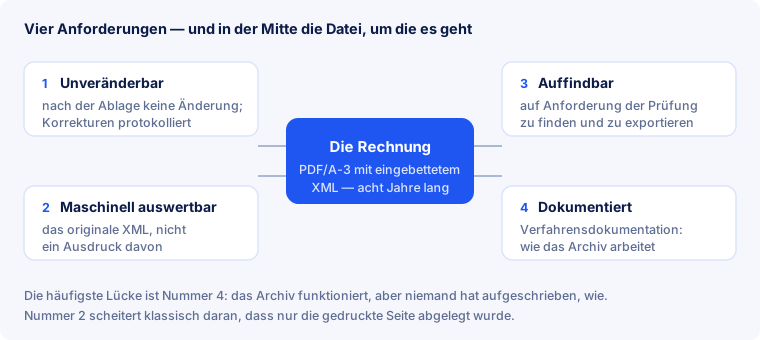
- Unveränderbarkeit. Nach der Ablage wird nichts mehr geändert. Korrekturen und Löschungen müssen lückenlos protokolliert sein, und die ursprüngliche Fassung muss erhalten bleiben. Ein Ordner auf einem Laufwerk, in dem jeder Dateien überschreiben kann, erfüllt das nicht.
- Maschinelle Auswertbarkeit. Das originale XML muss in seiner ursprünglichen Form erhalten bleiben und über die ganze Frist auswertbar sein — nicht nur anzeigbar.
- Auffindbarkeit und Datenzugriff. Auf Anforderung der Prüfung müssen Dokumente in angemessener Zeit gefunden und exportiert werden können. Die Zugriffsarten Z1, Z2 und Z3 stehen nebeneinander; die Prüfung wählt.
- Verfahrensdokumentation. Es muss aufgeschrieben sein, wie Ihr Archiv arbeitet: wie Rechnungen hineinkommen, wie sie benannt und abgelegt werden, wer zugreifen darf, wie gesichert wird. Verständlich für einen sachverständigen Dritten — und selbst über die Frist aufzubewahren, in ihren Versionen.
Punkt 4 ist die häufigste Lücke. Das Archiv funktioniert, die Dateien liegen richtig, und trotzdem fehlt das eine Dokument, das erklärt, wie es funktioniert. Für einen kleinen Betrieb sind das zwei Seiten — aber sie müssen existieren, bevor jemand danach fragt.
Was ein Archiv praktisch können muss
- Das Format bleibt lesbar ohne Spezialsoftware. PDF/A-3 ist genau dafür gemacht: eingebettete Schriften, eigenes Farbprofil, keine externen Abhängigkeiten.
- Das Original wird abgelegt, nicht eine Umwandlung. Jede Nachbearbeitung — Stempeln, Zusammenfügen, Komprimieren — kann die PDF/A-Konformität zerstören und die Anmeldung des XML-Anhangs entfernen.
- Schutz vor unbeabsichtigter Veränderung. Versionierung oder ein Speicher, der Überschreiben nicht zulässt.
- Sicherungen getrennt vom laufenden System. Ein Backup, das im selben Verzeichnis liegt, ist keines.
- Auch die eingehenden Rechnungen. Die Pflicht trifft beide Seiten: Wer eine E-Rechnung empfängt, bewahrt sie genauso auf wie die, die er ausstellt.
Was dieser Dienst speichert — und was nicht
E-Rechnung Pro erzeugt und prüft Dokumente. Ein Archiv ist er nicht, und er versucht auch nicht, eines zu sein. Die Dateien liegen genau so lange, wie das Abholen dauert:
| Datei | Wie lange sie liegt |
|---|---|
| erzeugte PDF- und XML-Dateien | 24 Stunden, dann vom Server gelöscht |
| zur Umwandlung hochgeladenes PDF | 6 Stunden |
| Datei in der Prüfwarteschlange | 1 Stunde |
Der Verlaufseintrag bleibt: Die Dokumentenliste zeigt weiterhin, was wann erzeugt wurde, auch wenn die Datei selbst fort ist. Laden Sie die Dateien herunter und legen Sie sie in Ihr eigenes Archiv — die Aufbewahrungspflicht liegt bei dem Unternehmen, das die Rechnung ausgestellt oder erhalten hat, nicht bei dem Werkzeug, das sie gebaut hat.
Wo die Daten liegen, solange sie liegen
- Der Transport ist verschlüsselt. Alles zwischen Ihrem Browser und dem Dienst läuft über TLS.
- Die Verarbeitung findet in Deutschland statt. Die Server stehen bei Hetzner in Falkenstein; die Dokumente verlassen die EU nicht.
- Dateien sind nur aus Ihrem eigenen Konto erreichbar, über einen Download-Weg mit Eigentümerprüfung — nie über einen erratbaren Direktlink.
- Eine öffentliche Prüfung hinterlässt nichts. Die Datei wird ausschließlich für die Prüfung verwendet, eine Kopie bleibt nicht.
Der letzte Punkt ist die Entwurfsentscheidung hinter allen anderen: Wo kein Langzeitarchiv geführt wird, liegt auch kein Bestand, den es zu schützen gälte.
Häufige Fragen
Reicht es, die Rechnung als PDF abzulegen?
Nur wenn dieses PDF die E-Rechnung selbst ist, also das XML noch eingebettet enthält. Ein ausgedrucktes, eingescanntes oder neu erzeugtes PDF ist nicht dasselbe Dokument — der strukturierte Teil fehlt darin.
Muss ich das XML zusätzlich separat speichern?
Nicht, wenn Sie die hybride Datei unverändert aufbewahren: Das XML liegt darin. Getrennt zu speichern schadet nicht, schafft aber die Pflicht, beide Teile zusammenzuhalten.
Acht oder zehn Jahre — was gilt für mich?
Für Rechnungen und Buchungsbelege acht Jahre. Zehn bleiben für Handelsbücher, Inventare, Jahresabschlüsse, die Aufzeichnungen nach § 22 UStG und für Buchungsbelege im Finanzsektor.
Darf ich Papierrechnungen einscannen und die Originale vernichten?
Das ersetzende Scannen ist zulässig, verlangt aber ein beschriebenes und eingehaltenes Verfahren — genau der Teil, der in die Verfahrensdokumentation gehört. Für E-Rechnungen stellt sich die Frage ohnehin nicht: Dort gibt es kein Papieroriginal.
Wie lange muss ich eingehende Rechnungen aufbewahren?
Genauso lange wie ausgehende. Die Frist hängt am Beleg, nicht an der Richtung.
Was, wenn mein Archivsystem in zehn Jahren nicht mehr existiert?
Genau deshalb steht das Format im Mittelpunkt und nicht das System. Ein PDF/A-3 bleibt lesbar, auch wenn die Software, die es abgelegt hat, längst weg ist — das ist der Sinn des Archivformats.
Speichert E-Rechnung Pro meine Rechnungen für mich?
Nein, bewusst nicht. Erzeugte Dateien werden nach 24 Stunden gelöscht. Das Archiv führen Sie selbst.
Kurz zusammengefasst
- Acht Jahre für Rechnungen und Buchungsbelege; zehn für Bücher, Abschlüsse, § 22-Aufzeichnungen und den Finanzsektor.
- Aufzubewahren ist der strukturierte Teil — das XML, nicht ein Ausdruck davon.
- Eine hybride Datei löst das Problem von selbst: Seite und Daten liegen in einem Dokument.
- GoBD verlangt vier Dinge: Unveränderbarkeit, maschinelle Auswertbarkeit, Auffindbarkeit, Verfahrensdokumentation.
- Die Verfahrensdokumentation fehlt am häufigsten — und sie ist der einzige Punkt, den keine Software für Sie erledigt.
- Dieser Dienst ist kein Archiv. Erzeugtes wird nach 24 Stunden gelöscht; herunterladen und selbst ablegen.
Vor dem Ablegen prüfen, ob die Datei wirklich ein gültiges PDF/A-3 mit eingebettetem XML ist? Ohne Anmeldung hochladen — die Containerschicht beantwortet genau diese Frage.