ZUGFeRD ist ein hybrides Rechnungsformat: eine gewöhnliche PDF-Datei, in der zusätzlich ein vollständiger, maschinenlesbarer Datensatz derselben Rechnung steckt. Wer die Datei im PDF-Reader öffnet, sieht eine Rechnung wie immer. Wer sie in eine Buchhaltungssoftware einliest, bekommt Felder statt Pixel — Rechnungsnummer, Positionen, Steuersätze, IBAN. Es ist ein Dokument, nicht zwei, und beide Seiten müssen dasselbe aussagen.
Der Name steht für „Zentraler User Guide des Forums elektronische Rechnung Deutschland“. Das FeRD wurde am 31. März 2010 in Berlin gegründet und arbeitet unter dem Dach der Arbeitsgemeinschaft für wirtschaftliche Verwaltung (AWV); Ministerien von Bund und Ländern sowie die großen Wirtschaftsverbände sitzen darin. Die erste Fassung ZUGFeRD 1.0 erschien am 25. Juni 2014 — also Jahre vor der europäischen Norm, an der sich das Format heute ausrichtet.
Was in der Datei steckt
Eine ZUGFeRD-Datei besteht aus drei Teilen, die zusammen in einem Umschlag liegen.
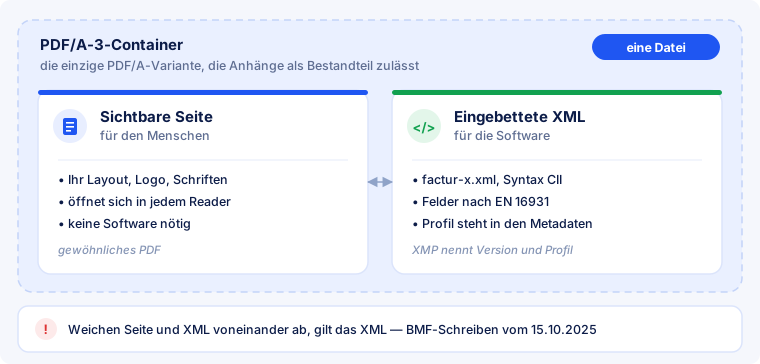
- Der Umschlag: PDF/A-3. Das ist die einzige Variante des Archivierungsstandards PDF/A, die es erlaubt, eine beliebige Datei in das PDF einzubetten und als gleichwertigen Bestandteil zu kennzeichnen. Deshalb PDF/A-3 und nicht irgendein PDF: Ein normaler Anhang wäre „Beiwerk“, hier ist er Teil des Dokuments.
- Die sichtbare Seite. Ganz normales PDF — Ihr Layout, Ihr Logo, Ihre Schriftarten. Sie muss lesbar sein, ohne dass der Empfänger irgendetwas installiert.
- Der XML-Anhang. Er heißt in der Regel
factur-x.xmlund folgt der UN/CEFACT-Syntax Cross Industry Invoice (CII). Welche Felder darin vorkommen und wie sie heißen, steht unter XML-Struktur.
Dazu kommen XMP-Metadaten im PDF, die Version und Profil benennen. Daran erkennt ein Empfänger ohne Öffnen des Anhangs, was er bekommen hat — und daran scheitert übrigens eine überraschende Zahl selbstgebauter Dateien: Das XML ist da, nur sagt niemand, dass es da ist.
Warum hybrid und nicht einfach XML?
Weil an einer Rechnung zwei völlig verschiedene Parteien arbeiten. Die Software des Empfängers will Felder: Sie soll den Beleg verbuchen, den Zahlungslauf anstoßen, die Vorsteuer ziehen — und das automatisch. Der Mensch beim Empfänger will sehen, was er bezahlt: Er prüft, ob die Leistung erbracht wurde, ob der Preis stimmt, ob die richtige Kostenstelle draufsteht.
Eine reine XML-Datei bedient nur die erste Seite. Sie ist ohne Hilfsmittel nicht lesbar, und genau das ist der Grund, warum kleinere Betriebe vor dem Umstieg zurückschrecken. Ein reines PDF bedient nur die zweite: Maschinell ist daraus nichts zu gewinnen, außer man lässt Zeichen erkennen und Felder raten — mit den Fehlern, die dabei entstehen (siehe PDF-Rechnung umwandeln).
Das Hybridformat umgeht die Wahl. Deshalb ist es in Deutschland und Frankreich das Format, mit dem der Mittelstand in die Pflicht hineinwächst — nicht, weil es technisch eleganter wäre, sondern weil niemand seine Empfänger umerziehen muss.
Bei Abweichungen gilt das XML. Das BMF-Schreiben vom 15. Oktober 2025 stellt für Hybridformate klar: Maßgeblich ist der strukturierte Teil. Weichen PDF-Seite und XML voneinander ab, steht der Vorsteuerabzug im Risiko. Alle Pflichtangaben müssen im XML stehen — ein Verweis auf einen Anhang oder ein anderes Dokument genügt nicht. Praktisch heißt das: Die Seite darf nicht „schöner“ sein als die Daten.
Welche Version gilt
ZUGFeRD wird gemeinsam mit dem französischen Schwesterformat Factur-X herausgegeben; die Versionsnummern laufen parallel.
| Version | Veröffentlicht | Anzuwenden ab |
|---|---|---|
| ZUGFeRD 1.0 | 25. Juni 2014 | — nicht EN-16931-konform |
| ZUGFeRD 2.3.3 / Factur-X 1.07.3 | 7. Mai 2025 | 15. Mai 2025 |
| ZUGFeRD 2.4 / Factur-X 1.08 | Dezember 2025 | — |
| ZUGFeRD 2.5 / Factur-X 1.09 | 10. Juni 2026 | 1. Juli 2026 |
| ZUGFeRD 2.5.2 / Factur-X 1.09.2 | 4. August 2026 | 1. September 2026 |
2.5.2 ist ein Korrigendum zu 2.5: korrigiert wurden Widersprüche in den Prüfregeln, Rundung und Steueraufschlüsselung, vor allem im Profil EXTENDED; XSD und Schematron wurden mit ausgetauscht. Eine nächste Ausgabe wird für den Herbst 2026 erwartet.
Eine Version 3.0 gibt es nicht. Sie taucht regelmäßig in Texten und Verkaufsunterlagen auf — es gibt sie schlicht nicht. Aktuell ist die 2er-Reihe. Wer Ihnen „ZUGFeRD 3.0“ anbietet, meint etwas anderes oder hat abgeschrieben.
Profile — und welche davon nicht als E-Rechnung zählen
„ZUGFeRD 2.x“ sagt noch nicht, wie viele Daten in der Datei stehen. Das entscheidet das Profil. Die 2er-Reihe kennt fünf: MINIMUM, BASIC WL, BASIC, EN 16931 (früher COMFORT) und EXTENDED.
Und hier liegt die teuerste Falle des ganzen Themas: MINIMUM und BASIC WL gelten umsatzsteuerlich nicht als E-Rechnung. Das BMF hat das bereits im Schreiben vom 15. Oktober 2024 festgehalten und 2025 bestätigt. MINIMUM trägt nur reduzierte Kopfdaten, BASIC WL enthält gar keine Rechnungspositionen — „WL“ steht für without lines. Beide erfüllen die Pflichtangaben nach § 14 UStG nicht, und eine Datei in diesen Profilen ist damit rechtlich eine „sonstige Rechnung“, kein strukturierter Beleg.
Das ist deshalb so tückisch, weil eine MINIMUM-Datei technisch einwandfrei ist: Sie besteht die Prüfung, sie öffnet sich, sie sieht aus wie eine E-Rechnung. Nur zählt sie nicht. Für den Regelfall nehmen Sie EN 16931; BASIC reicht für einfache Rechnungen ohne Besonderheiten; EXTENDED brauchen Sie nur für Sachverhalte, die die Norm nicht abbildet.
ZUGFeRD und Factur-X: ein Format, zwei Namen
Beide werden oft als konkurrierende Formate beschrieben. Seit ZUGFeRD 2.1 / Factur-X 1.0 stimmt das nicht mehr: Sie beruhen auf derselben Grundlage — EN 16931 in der CII-Syntax —, benutzen dasselbe Schema und dieselben Prüfregeln. Eine im Profil EN 16931 erzeugte Datei wird von beiden Seiten als gültig akzeptiert.
Unterschiedlich sind die Herkunft, die Benennung mancher Profile und die nationalen Zusätze: bei ZUGFeRD das Profil XRECHNUNG, bei Factur-X die Anforderungen aus dem französischen Übergang zur Pflicht. Für eine deutsch-französische Rechnung im Profil EN 16931 müssen Sie nichts umstellen.
ZUGFeRD oder XRechnung?
XRechnung ist kein Hybridformat, sondern eine reine XML-Datei — die deutsche Ausprägung (CIUS) der EN 16931, verpflichtend gegenüber vielen öffentlichen Auftraggebern. ZUGFeRD ab 2.0.1 und XRechnung sind beide zulässige Formate für die B2B-Pflicht; welches Sie verwenden, ist eine Frage des Empfängers.
Faustregel: An öffentliche Auftraggeber geht in der Regel XRechnung, und dort wird meist auch eine Leitweg-ID verlangt. Im B2B-Geschäft ist ZUGFeRD die bequemere Wahl, weil der Empfänger die Rechnung auch dann ansehen kann, wenn seine Software noch nichts damit anfängt. E-Rechnung Pro erzeugt ZUGFeRD und Factur-X; XRechnung-Dateien kann es prüfen, aber nicht ausstellen.
Was die Pflicht von Ihnen verlangt
Für in Deutschland ansässige Unternehmen gilt:
- Seit 1. Januar 2025 müssen Sie E-Rechnungen empfangen können. Das gilt ohne Übergangsfrist und unabhängig von Ihrer Größe — ein E-Mail-Postfach genügt als Empfangsweg.
- Ab 1. Januar 2027 müssen Sie E-Rechnungen ausstellen, wenn Ihr Vorjahresumsatz über 800 000 € lag. Ab 1. Januar 2028 gilt das für alle übrigen inländischen B2B-Umsätze.
- Ausgenommen sind Kleinbetragsrechnungen bis 250 € brutto, Fahrausweise, B2C-Umsätze und bestimmte steuerfreie Leistungen. Kleinunternehmer nach § 19 UStG sind vom Ausstellen dauerhaft befreit — vom Empfangen nicht.
- Aufbewahrung: acht Jahre. § 14b UStG wurde durch das Vierte Bürokratieentlastungsgesetz von zehn auf acht Jahre verkürzt; das gilt für Rechnungen, deren Frist am 31. Dezember 2024 noch nicht abgelaufen war. Aufzubewahren ist der strukturierte Teil, unverändert und nachvollziehbar.
Eine Einschränkung, die in Werbetexten gern untergeht: Eine bestandene Prüfung bestätigt, dass die Datei der Norm entspricht — nicht, dass die Rechnung inhaltlich richtig ist. Das BMF unterscheidet seit dem Schreiben vom 15. Oktober 2025 ausdrücklich zwischen Formatfehlern, Verstößen gegen Geschäftsregeln und inhaltlichen Fehlern nach § 14 UStG. Ein Validator sieht die ersten beiden.
Brauchen Freelancer und kleine Betriebe das überhaupt?
Empfangen: ja, seit 2025, ohne Ausnahme. Ausstellen: je nach Umsatz ab 2027 oder 2028, als Kleinunternehmer gar nicht. Praktisch wird die Frage aber meist vorher entschieden — von den Auftraggebern. Wer an Konzerne oder an die öffentliche Hand liefert, bekommt das Format vorgegeben, lange bevor das Gesetz greift.
Der Aufwand ist dabei kleiner, als der Ruf des Themas vermuten lässt. Für eine Rechnung mit ein paar Positionen, einem Steuersatz und einer IBAN brauchen Sie kein Projekt, sondern ein Werkzeug, das die Datei von Anfang an richtig baut — siehe Erste Rechnung erstellen. Was Sie nicht tun sollten: aus Sparsamkeit zum Profil MINIMUM greifen. Siehe oben.
Häufige Fragen
Ist ZUGFeRD nur ein PDF mit einem Stempel drauf?
Nein. Im PDF steckt ein vollständiger strukturierter Datensatz nach EN 16931 — dieselben Felder, die auch eine XRechnung enthält. Der Unterschied zu einem gewöhnlichen PDF ist nicht kosmetisch, sondern der Unterschied zwischen einem Bild einer Rechnung und einer Rechnung.
Braucht der Empfänger besondere Software, um sie zu öffnen?
Nein. Die Datei öffnet sich in jedem PDF-Betrachter wie jede andere Rechnung. Software braucht er nur, wenn er die eingebetteten Daten nutzen will — und genau das ist der Sinn der Sache.
Woran erkenne ich, ob eine eingegangene Datei wirklich ZUGFeRD ist?
Am zuverlässigsten, indem Sie sie prüfen lassen. Findet sich kein eingebettetes XML, ist es ein gewöhnliches PDF — auch dann, wenn der Absender etwas anderes behauptet. Das Vorgehen im Einzelnen steht unter Rechnung prüfen.
Gilt eine alte ZUGFeRD-1.0-Datei als E-Rechnung?
Nein. Anerkannt ist ZUGFeRD ab Version 2.0.1, ausgenommen MINIMUM und BASIC WL. Version 1.0 entstand 2014 und richtet sich noch nicht nach EN 16931.
Was passiert, wenn PDF-Seite und XML nicht übereinstimmen?
Maßgeblich ist das XML. Weichen die beiden voneinander ab, ist das nicht bloß unsauber, sondern ein Risiko für den Vorsteuerabzug — so die Klarstellung des BMF vom 15. Oktober 2025. Deshalb gehören beide Teile aus derselben Datenquelle erzeugt und nicht nachträglich von Hand angepasst.
Ersetzt das Format meinen Steuerberater?
Nein. Es automatisiert den Austausch der Daten, nicht deren Beurteilung. Was gebucht wird, welcher Steuersatz gilt und ob ein Sachverhalt steuerfrei ist, entscheidet weiterhin ein Mensch.
Muss ich mein Rechnungsarchiv umwandeln?
Nein. Die Pflicht betrifft Rechnungen, die Sie ab dem Stichtag ausstellen. Alte PDF-Rechnungen bleiben gültig und aufbewahrungsfähig.
Kurz zusammengefasst
- Eine Datei, zwei Leser. PDF/A-3 mit sichtbarer Seite und eingebettetem CII-XML — Mensch und Software bekommen dasselbe Dokument.
- Aktuell ist 2.5.2 (4. August 2026, anzuwenden ab 1. September 2026). Eine Version 3.0 existiert nicht.
- MINIMUM und BASIC WL zählen nicht. Technisch gültig, umsatzsteuerlich keine E-Rechnung. Im Zweifel EN 16931.
- ZUGFeRD und Factur-X sind dasselbe Format mit zwei Namen, seit 2.1 / 1.0.
- Empfangen seit 2025, ausstellen ab 2027 bzw. 2028, Aufbewahrung acht Jahre.
- Bei Abweichung gilt das XML — die sichtbare Seite darf nicht mehr versprechen als die Daten.
Konforme ZUGFeRD-Rechnungen erstellen, ohne XML von Hand zu bauen? Kostenloses Konto anlegen — oder erst einmal eine vorhandene Datei ohne Anmeldung prüfen.