Factur-X ist eine hybride Rechnung: eine gewöhnliche PDF-Datei, am Bildschirm lesbar wie jede andere Rechnung, in der zugleich ein strukturierter XML-Datensatz für die automatische Verarbeitung steckt. Ein Dokument, zwei Leser — der Mensch sieht die Seite, die Software liest die Felder.
Und es ist, bis auf den Namen, dasselbe Format wie das deutsche ZUGFeRD. Kein verwandtes Format, kein Nachbau: dasselbe Schema, dieselben Profile, dieselben Prüfregeln, parallel veröffentlichte Versionsnummern. Zwei Namen, zwei Länder, eine Spezifikation.
Wer es herausgibt
Factur-X wird von zwei Organisationen gemeinsam getragen: der FNFE-MPE (Forum National de la Facture Électronique et des Marchés Publics Électroniques) auf französischer und dem FeRD (Forum elektronische Rechnung Deutschland) auf deutscher Seite. Die Fassungen erscheinen zusammen und entsprechen einander eins zu eins.
| Factur-X | ZUGFeRD | Veröffentlicht | Anzuwenden ab |
|---|---|---|---|
| 1.07.3 | 2.3.3 | 7. Mai 2025 | 15. Mai 2025 |
| 1.08 | 2.4 | Dezember 2025 | — |
| 1.09 | 2.5 | 10. Juni 2026 | 1. Juli 2026 |
| 1.09.2 | 2.5.2 | 4. August 2026 | 1. September 2026 |
1.09.2 ist ein Korrigendum: Es bereinigt Widersprüche in Prüfregeln, Rundung und Steueraufschlüsselung, vor allem im Profil EXTENDED. Eine im Profil EN 16931 erzeugte Rechnung gilt beiderseits der Grenze als gültig — genau darauf zielt diese gemeinsame Bauweise.
Die französische Pflicht: der Zeitplan
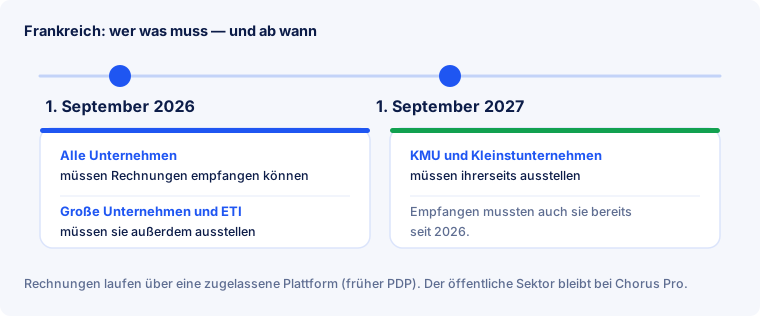
- 1. September 2026 — empfangen. Jedes in Frankreich ansässige, umsatzsteuerpflichtige Unternehmen muss eine E-Rechnung entgegennehmen können. Ohne Größengrenze, ohne Übergangsfrist.
- 1. September 2026 — ausstellen, für große Unternehmen und ETI (Unternehmen mittlerer Größe).
- 1. September 2027 — ausstellen, für KMU und Kleinstunternehmen.
Praktisch heißt das: Für einen kleinen Betrieb ist nicht 2027 der entscheidende Termin, sondern 2026. Ab dann stellen seine Lieferanten und seine großen Kunden um, und er muss empfangen können, was sie schicken.
Wo die Rechnungen entlanglaufen
Rechnungen gehen nicht mehr direkt von Unternehmen zu Unternehmen, sondern über eine zugelassene Plattform — einen privaten Betreiber, der bei der Finanzverwaltung registriert ist. Jedes Unternehmen braucht eine.
Die Bezeichnung hat gewechselt, viele Texte sind nicht mitgezogen. Was früher „plateforme de dématérialisation partenaire“ (PDP) hieß, heißt jetzt plateforme agréée (PA), zu Deutsch zugelassene Plattform: Die Umbenennung steht seit Artikel 123 des französischen Haushaltsgesetzes für 2026 vom 19. Februar 2026 im Steuergesetzbuch. Rolle und Pflichten sind dieselben geblieben. Wo noch „PDP“ steht, ist dasselbe gemeint.
Das Portail Public de Facturation (PPF) befördert selbst keine Rechnungen. Ursprünglich war vorgesehen, dass es für einfache Fälle auch einen kostenlosen Austausch anbietet; diese Funktion wurde im Oktober 2024 gestrichen. Geblieben sind zwei Aufgaben:
- das zentrale Verzeichnis, das den Plattformen sagt, wohin eine Rechnung für ein bestimmtes Unternehmen zuzustellen ist;
- die Sammlung der Meldedaten aus dem E-Reporting.
Die Frage lautet also nicht mehr „PPF oder PDP“, sondern „welche zugelassene Plattform“. Zu vergleichen sind: akzeptierte Formate, Anbindung an die eigene Buchhaltung, was mit einer Rechnung geschieht, die die Prüfung nicht besteht, und wie lange das Archiv zugänglich bleibt.
E-Reporting: was zusätzlich zur Rechnung gemeldet wird
Die Reform hat zwei Teile, und der zweite gerät leicht aus dem Blick. Neben den inländischen B2B-Rechnungen, die tatsächlich laufen, gibt es Umsätze außerhalb dieses Kreislaufs, deren Daten an die Verwaltung zu melden sind: Verkäufe an Privatpersonen, Ausfuhren, innergemeinschaftliche Lieferungen, Umsätze mit Nichtsteuerpflichtigen. Bei Dienstleistungen kommen die Zahlungsdaten hinzu.
Übermittelt wird nicht die Rechnung, sondern ihre steuerliche Zusammenfassung: Zeitraum, Nettobetrag, Steuer je Satz und je nach Fall die Zahl der Umsätze. Der Weg führt über dieselbe zugelassene Plattform, und der Zeitplan ist der des Ausstellens — 1. September 2026 für große Unternehmen und ETI, 1. September 2027 für KMU und Kleinstunternehmen.
Praktische Folge: Ein Einzelhändler, der nur an Privatkunden verkauft, wird vielleicht nie eine Factur-X ausstellen — von der Reform ist er trotzdem betroffen.
Welche Formate zulässig sind — und warum Factur-X
Den Mindestsockel, den jede zugelassene Plattform annehmen muss, bilden drei strukturierte Formate: Factur-X, UBL 2.1 und CII. Die beiden letzten sind reine XML-Dateien.
Daraus folgt das praktische Argument für Factur-X: Es ist das einzige der drei, das ohne Hilfsmittel lesbar bleibt. Ihr Kunde sieht eine Rechnung und keine Datei voller Tags, die Buchhaltung öffnet sie in jedem PDF-Reader, und das Archiv ist in fünf Jahren noch etwas, das man ansehen kann. Vorgeschrieben ist Factur-X nicht — es ist nur der am wenigsten schroffe Übergang für alle, die bisher PDFs per E-Mail verschickt haben.
Ein Vorbehalt: Hybrid ist kein halber Schritt. Das eingebettete XML muss vollständig und mit der sichtbaren Seite deckungsgleich sein. Eine schöne Seite mit lückenhaftem XML bleibt eine nicht konforme Rechnung — siehe Geschäftsregeln.
Öffentlicher Sektor: Chorus Pro bleibt
Rechnungen an öffentliche Auftraggeber laufen seit Jahren über Chorus Pro, also lange vor der B2B-Pflicht, und die Verwaltung hat bestätigt, dass die Plattform auch über September 2026 hinaus die Referenz für den öffentlichen Sektor bleibt. Factur-X ist dort eines der anerkannten Formate.
Neu ist ab dem 1. September 2026 die Wahlmöglichkeit: entweder wie bisher selbst auf Chorus Pro einstellen, oder die eigene zugelassene Plattform die Rechnung dorthin übermitteln lassen, sofern sie angebunden ist und die Funktion anbietet. Zwei Ratschläge, die nicht veralten: das Profil EN 16931 verwenden, solange der Auftraggeber nichts anderes verlangt, und die Referenzen des Empfängers im Dokument prüfen — daran scheitern die meisten Rechnungen an die öffentliche Hand.
Eine Rechnung für Frankreich und Deutschland zugleich
Wer in beide Länder fakturiert, braucht keine zwei Strecken. Eine im Profil EN 16931 erzeugte Rechnung ist eine gültige Factur-X-Datei und eine gültige ZUGFeRD-Datei — dasselbe Dokument. Was sich unterscheidet, ist nationales Recht, nicht das Format:
- in Frankreich der zwingende Weg über eine zugelassene Plattform und das E-Reporting;
- in Deutschland der direkte Versand (ein E-Mail-Postfach genügt), dafür der Ausschluss der Profile MINIMUM und BASIC WL, die dort nicht als E-Rechnung gelten;
- nationale Pflichtangaben, die in der Prüfung als länderspezifische Regeln auftauchen.
Häufige Fragen
Sind Factur-X und ZUGFeRD wirklich dasselbe Format?
Ja, seit Factur-X 1.0 / ZUGFeRD 2.1: dasselbe CII-Schema, dieselben Profile, dieselben Kennungen, parallel veröffentlichte Versionen. Die Namen unterscheiden sich, weil die herausgebenden Organisationen sich unterscheiden.
Reicht nach September 2026 noch ein gewöhnliches PDF?
Nein. Ein PDF ohne strukturierte Daten ist im Sinne der Reform keine E-Rechnung, wie gut es auch aussieht. Wie aus vorhandenen Rechnungen richtige werden, steht in PDF-Rechnung umwandeln.
Muss ich vor September 2026 eine Plattform wählen?
Zum Empfangen ja — der Empfang läuft über sie. Ausgewählt wird nach akzeptierten Formaten, Anbindung an die Buchhaltung und Archivbedingungen, nicht nur nach dem Preis.
Welches Profil soll ich nehmen?
Im Regelfall EN 16931. BASIC genügt für sehr einfache Rechnungen; EXTENDED lohnt nur, wenn ein Empfänger ein Feld verlangt, das die Norm nicht kennt. Einzelheiten in Profile.
Und wenn mein Kunde in Deutschland sitzt?
Dieselbe Datei passt. Dort ist der Empfang seit dem 1. Januar 2025 Pflicht, das Ausstellen folgt 2027 und 2028 je nach Vorjahresumsatz.
Wie erfahre ich, ob meine Factur-X-Datei in Ordnung ist?
Indem Sie sie prüfen lassen. Drei Schichten werden geprüft: der PDF/A-3-Container, das XML gegen sein Schema und danach die Geschäftsregeln. Sie können eine Datei ohne Anmeldung prüfen.
Verschwindet Chorus Pro?
Nein. Es bleibt die Referenzplattform des öffentlichen Sektors. Die B2B-Reform ist daneben aufgebaut, mit dem PPF und den zugelassenen Plattformen.
Kurz zusammengefasst
- Factur-X ist ZUGFeRD unter anderem Namen — dasselbe Schema, dieselben Profile, parallele Versionen. Anzuwenden ist 1.09.2 seit dem 1. September 2026.
- Empfangen: alle zum 1. September 2026. Ausstellen: große Unternehmen und ETI zum selben Datum, KMU und Kleinstunternehmen ein Jahr später.
- Rechnungen laufen über eine zugelassene Plattform (früher PDP). Das PPF führt das Verzeichnis und sammelt das E-Reporting, es befördert nicht mehr.
- Drei Formate im Sockel: Factur-X, UBL 2.1, CII. Nur das erste bleibt ohne Hilfsmittel lesbar.
- Chorus Pro bleibt für den öffentlichen Sektor — zusätzlich lässt sich der Weg über die eigene Plattform nutzen.
Konforme Factur-X-Rechnungen erzeugen, ohne XML von Hand zu schreiben? Kostenloses Konto anlegen — oder zuerst eine vorhandene Datei ohne Anmeldung prüfen.