Ein Standard, viele Kalender. EN 16931 ist überall dieselbe Norm — aber wann ein Unternehmen empfangen und wann es ausstellen muss, entscheidet jedes Land für sich. Diese Seite sammelt die Stichtage, die für einen Betrieb in der EU heute tatsächlich zählen.
Termine verschieben sich. Polen hat seinen Start mehrfach verlegt, Spanien wartete jahrelang auf eine Durchführungsverordnung. Die Angaben unten sind auf dem Stand des Datums oben auf dieser Seite; vor einer Investitionsentscheidung lohnt ein Blick auf die Quelle des jeweiligen Landes.
Deutschland
| Ab wann | Wen es trifft | Was gilt |
|---|---|---|
| 1. Januar 2025 | alle inländischen Unternehmen | E-Rechnungen empfangen können |
| 1. Januar 2027 | Vorjahresumsatz über 800 000 € | E-Rechnungen ausstellen |
| 1. Januar 2028 | alle übrigen inländischen B2B-Umsätze | E-Rechnungen ausstellen |
Ausgenommen sind Kleinbetragsrechnungen bis 250 € brutto, Fahrausweise, B2C-Umsätze und bestimmte steuerfreie Leistungen. Kleinunternehmer nach § 19 UStG sind vom Ausstellen dauerhaft befreit — vom Empfangen nicht.
Zulässig sind Formate nach EN 16931: ZUGFeRD ab Version 2.0.1 und XRechnung. Ausgenommen sind die Profile MINIMUM und BASIC WL — sie gelten umsatzsteuerlich nicht als E-Rechnung, siehe Profile. Ein Übertragungsweg ist nicht vorgeschrieben; ein E-Mail-Postfach genügt als Empfangskanal.
Frankreich
| Ab wann | Wen es trifft | Was gilt |
|---|---|---|
| 1. September 2026 | alle umsatzsteuerpflichtigen Unternehmen | empfangen |
| 1. September 2026 | große Unternehmen und ETI | ausstellen |
| 1. September 2027 | KMU und Kleinstunternehmen | ausstellen |
Der große Unterschied zu Deutschland liegt nicht im Termin, sondern im Weg: Rechnungen laufen zwingend über eine zugelassene Plattform (früher PDP, seit dem Haushaltsgesetz 2026 plateforme agréée). Daneben steht das E-Reporting für Umsätze außerhalb des inländischen B2B. Einzelheiten in Was ist Factur-X.
Belgien
Seit dem 1. Januar 2026 müssen in Belgien umsatzsteuerlich registrierte Unternehmen strukturierte E-Rechnungen für inländische B2B-Umsätze ausstellen und empfangen — beides zum selben Stichtag, ohne Staffelung nach Größe.
Der vorgesehene Weg ist das Peppol-Netz (Vier-Ecken-Modell) in Formaten nach EN 16931, also UBL 2.1 oder CII. Ein anderer Weg ist zulässig, wenn beide Seiten ihm zustimmen und das Format der Norm entspricht.
Nicht betroffen sind Unternehmen, die ausschließlich an Privatkunden fakturieren, bestimmte umsatzsteuerbefreite Tätigkeiten und grenzüberschreitende Umsätze — die inländische Pflicht greift dort nicht. Für die ersten drei Monate galt eine Duldungsfrist bis zum 31. März 2026; seither wird sanktioniert. Ein E-Reporting ist für 2028 angekündigt.
Polen
| Ab wann | Wen es trifft |
|---|---|
| 1. Februar 2026 | Umsatz 2024 über 200 Mio. PLN |
| 1. April 2026 | alle übrigen in Polen ansässigen Steuerpflichtigen |
| 1. Januar 2027 | Kleinstunternehmer |
Polen geht einen anderen Weg als Deutschland und Belgien: Alle Rechnungen laufen über die staatliche Plattform KSeF (Krajowy System e-Faktur). Das ist kein Übertragungskanal, sondern eine Freigabestelle — eine Rechnung existiert rechtlich erst, wenn KSeF sie angenommen und ihr eine Nummer zugeteilt hat. Das Format ist ein eigenes strukturiertes XML, nicht ZUGFeRD.
Für Sanktionen hat das Finanzministerium eine Schonfrist bis Ende 2027 in Aussicht gestellt. Wer aus Deutschland nach Polen liefert, ist von der inländischen polnischen Pflicht nicht betroffen — sie gilt für dort ansässige Steuerpflichtige.
Spanien
Spanien betreibt zwei Vorhaben parallel, die regelmäßig verwechselt werden:
- Verifactu betrifft die Rechnungssoftware selbst: Sie muss Aufzeichnungen unveränderbar führen und Daten an die Steuerbehörde melden. Nach der Verschiebung durch das Real Decreto-ley 15/2025 gilt es ab dem 1. Januar 2027 für Körperschaftsteuerpflichtige und ab dem 1. Juli 2027 für Selbständige.
- Die B2B-E-Rechnung nach dem Gesetz Crea y Crece, umgesetzt durch das Real Decreto 238/2026 vom März 2026. Vorgesehen sind der 1. Oktober 2027 für Unternehmen über 8 Mio. € Umsatz und der 1. Oktober 2028 für alle übrigen.
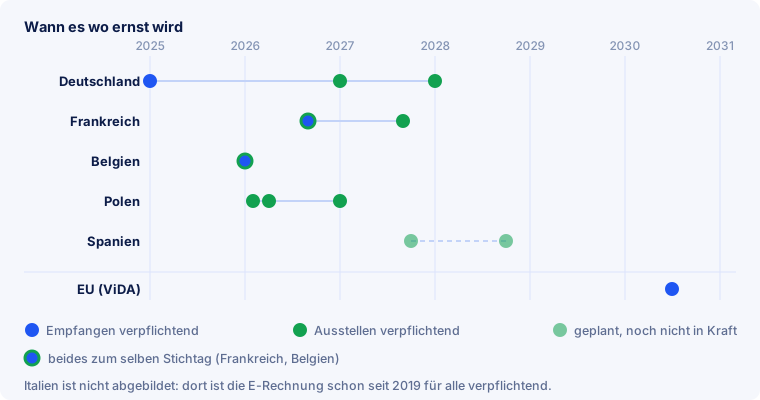
Die spanischen Termine stehen unter Vorbehalt. Sie hängen am Inkrafttreten der Durchführungsverordnung; bis dahin sind es angekündigte Daten, keine laufenden Fristen. Genau deshalb steht Spanien auf der Grafik oben blass.
Italien
Italien ist allen voraus: Dort ist die E-Rechnung seit dem 1. Januar 2019 für alle umsatzsteuerlich registrierten Unternehmen verpflichtend, ohne Umsatzgrenze, und läuft über die staatliche Plattform SDI (Sistema di Interscambio).
Das nationale Format FatturaPA ist ein eigenes XML — es bildet dieselben Geschäftsinhalte ab wie EN 16931, folgt aber weder UBL noch CII. Für den Betrieb ist das kein Problem, für die Zukunft schon: Italien arbeitet mit einer EU-Ausnahmegenehmigung, die bis Ende 2027 verlängert wurde, und muss sein System später an das EU-Modell angleichen.
Wer aus Deutschland nach Italien fakturiert, ist von der italienischen Inlandspflicht nicht betroffen — grenzüberschreitend gilt die Norm, nicht FatturaPA.
ViDA: die gemeinsame Klammer
Über allen nationalen Kalendern steht das EU-Paket VAT in the Digital Age. Der Rat hat es am 11. März 2025 angenommen, veröffentlicht wurde es am 25. März 2025.
| Datum | Was geschieht |
|---|---|
| 14. April 2025 | Mitgliedstaaten dürfen die E-Rechnung im Inland vorschreiben, ohne eine Ausnahmegenehmigung zu beantragen |
| 1. Juli 2028 | einheitliche Umsatzsteuerregistrierung, Plattformregeln, erweiterte Umkehr der Steuerschuld |
| 1. Juli 2030 | E-Rechnung nach EN 16931 für innergemeinschaftliche B2B-Umsätze verpflichtend, dazu die digitale Meldung |
| 1. Januar 2035 | nationale Meldesysteme müssen an das EU-Modell angeglichen sein |
Die erste Zeile erklärt, warum die Kalender gerade jetzt so dicht liegen: Bis 2025 brauchte jedes Land für eine Inlandspflicht eine eigene Genehmigung aus Brüssel. Die dritte Zeile ist der Grund für die Revision EN 16931-1:2026.
B2G läuft seit Jahren
Was in den Länderkalendern oben steht, betrifft B2B. Für Rechnungen an öffentliche Auftraggeber gilt schon länger eine eigene Ebene: Die Richtlinie 2014/55/EU verpflichtete Behörden, E-Rechnungen nach EN 16931 anzunehmen, und viele Länder haben die Pflicht auf die Lieferanten ausgeweitet.
Praktisch heißt das für Lieferanten der öffentlichen Hand:
- Das Format muss der Norm entsprechen — in Deutschland meist XRechnung, anderswo Peppol BIS Billing 3.0.
- Hybride Dateien werden in der Regel akzeptiert, solange der XML-Teil stimmt — dann bekommt der Sachbearbeiter zusätzlich eine lesbare Seite.
- Fast immer wird eine zusätzliche Kennung verlangt: in Deutschland die Leitweg-ID im Feld
BT-10, sonst eine Bestell- oder Vertragsnummer. Fehlt sie, scheitert die Rechnung an einer nationalen Regel und nicht an der Norm — siehe Geschäftsregeln.
Was das praktisch heißt
Über alle Länder hinweg wiederholen sich vier Fragen. Wer sie beantworten kann, ist in den meisten Kalendern vorbereitet:
- Können Sie empfangen? Das ist überall die erste Frist, und sie trifft alle gleichzeitig — auch den Betrieb, der selbst noch Papier schreibt.
- Erzeugt Ihr System das Profil EN 16931? Nicht MINIMUM, nicht BASIC WL. Das deckt Deutschland, Frankreich und Belgien mit demselben Dokument ab.
- Steht der Weg fest? Deutschland: frei, E-Mail genügt. Frankreich: zugelassene Plattform. Belgien: Peppol. Polen und Italien: staatliche Plattform mit eigenem Format.
- Ist die Aufbewahrung geklärt? In Deutschland acht Jahre, aufzubewahren ist der strukturierte Teil — siehe PDF/A-3.
Häufige Fragen
Ich sitze in Deutschland und fakturiere nach Frankreich — welcher Kalender gilt?
Für Ihre Pflichten der deutsche. Die französische Pflicht richtet sich an dort ansässige Unternehmen. Praktisch wird Ihr französischer Kunde aber früher ein strukturiertes Dokument erwarten, als die deutsche Frist es verlangt — und eine Rechnung im Profil EN 16931 passt beiden Seiten.
Brauche ich für jedes Land ein eigenes Format?
Für die Länder, die auf EN 16931 setzen, nicht: Dieselbe Datei gilt in Deutschland, Frankreich und Belgien. Eigene Formate haben Italien (FatturaPA) und Polen (KSeF-XML) im Inlandsverkehr — grenzüberschreitend bleibt es bei der Norm.
Was passiert, wenn ich eine Frist verpasse?
Das hängt am Land. Belgien hat nach einer Duldungsfrist bis Ende März 2026 gestaffelte Sanktionen eingeführt, Polen hat eine Schonfrist bis Ende 2027 angekündigt. Unabhängig davon gilt: Eine Rechnung, die nicht der vorgeschriebenen Form entspricht, ist umsatzsteuerlich keine ordnungsgemäße Rechnung — das Risiko liegt beim Vorsteuerabzug, nicht nur beim Bußgeld.
Gilt die Pflicht auch für Rechnungen an Privatkunden?
Nein, B2C ist in allen genannten Ländern ausgenommen. Frankreich verlangt für solche Umsätze aber die Meldung der Daten (E-Reporting), Spanien adressiert sie über Verifactu.
Ändert ViDA etwas an meiner nationalen Pflicht?
Bis 2030 nichts. Danach kommt die innergemeinschaftliche Ebene hinzu, und bis 2035 müssen die nationalen Systeme angeglichen werden. Wer heute nach EN 16931 arbeitet, geht den Weg, auf den alles zuläuft.
Wo finde ich den aktuellen Stand für ein Land, das hier fehlt?
Die Europäische Kommission führt Länderseiten zur E-Rechnung, und die nationalen Steuerverwaltungen veröffentlichen ihre Zeitpläne selbst. Beides ist verlässlicher als eine Übersicht — auch als diese.
Kurz zusammengefasst
- Empfangen kommt zuerst und trifft alle gleichzeitig; das Ausstellen wird nach Größe gestaffelt.
- Deutschland: empfangen seit 2025, ausstellen 2027 (über 800 000 €) und 2028.
- Frankreich: beides ab September 2026, KMU stellen ab September 2027 aus — zwingend über eine zugelassene Plattform.
- Belgien: alles ab Januar 2026, über Peppol.
- Polen: Februar und April 2026 über KSeF — die Rechnung entsteht erst mit der Annahme durch das System.
- Spanien: angekündigt für Oktober 2027 und 2028, abhängig von der Durchführungsverordnung. Italien: seit 2019 für alle.
- ViDA: innergemeinschaftlich ab Juli 2030, Angleichung der nationalen Systeme bis 2035.
Eine Datei, die in Deutschland, Frankreich und Belgien zugleich passt? Kostenloses Konto anlegen — oder eine vorhandene Rechnung ohne Anmeldung prüfen und sehen, ob sie der Norm schon entspricht.