EN 16931 ist keine Datei und kein Format. Es ist eine Liste dessen, was auf einer Rechnung stehen muss, damit eine Maschine sie verarbeiten kann — und eine Reihe von Regeln, die prüfen, ob das Ergebnis in sich stimmig ist. Alles, was man anfassen kann — ZUGFeRD, Factur-X, XRechnung, Peppol —, sind Umsetzungen dieser einen Liste.
Entwickelt hat sie das CEN, das Europäische Komitee für Normung, als Antwort auf die Richtlinie 2014/55/EU. Der Auftrag war eng: Behörden in ganz Europa sollten Rechnungen nach denselben Regeln empfangen können, statt jedes Land nach seinen eigenen.
Was das Modell beschreibt
Die Norm benennt die Bedeutung jeder Angabe und lässt offen, wie man sie schreibt. „Name des Verkäufers“ heißt BT-27, „Rechnungsposition“ heißt BG-25 — in jeder Syntax, in jedem Land. Welche Felder es gibt und wo sie in der Datei landen, steht in XML-Struktur.
Abgedeckt sind: Identifikation und Steuernummern von Verkäufer und Käufer, Rechnungsnummer und Daten, Positionen mit Menge, Einheit und Preis, Nachlässe und Zuschläge, Steuerkategorien und -beträge, Zahlungsbedingungen und die Summen — jeweils mit der Frage verknüpft, wann eine Angabe Pflicht ist und wann nicht.
Zwei Syntaxen, eine Bedeutung
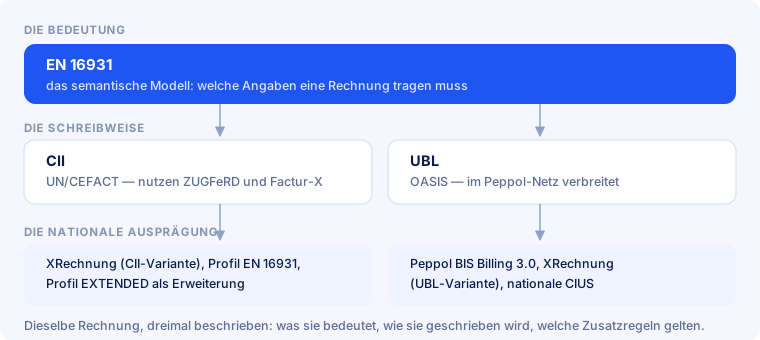
Das Modell wird auf zwei XML-Syntaxen abgebildet, und beide sind gleichermaßen gültig:
- CII (Cross Industry Invoice, von UN/CEFACT) — die Syntax, die ZUGFeRD und Factur-X ausschließlich verwenden.
- UBL (Universal Business Language, von OASIS) — im Peppol-Netz verbreitet.
Sie beschreiben dieselben Sachverhalte mit anderen Elementnamen. Eine Umrechnung zwischen beiden ist auf Ebene der Feldzuordnung ohne Bedeutungsverlust möglich; wer in beiden Welten unterwegs ist, kann dieselben Daten in die eine oder andere Form gießen.
Für die meisten Unternehmen ist das ein Detail der Umsetzung. Wichtig ist nur eines: dass der Weg, über den Sie versenden, die Syntax unterstützt, die Ihr Empfänger erwartet. Vorgegeben wird sie vom Kanal, nicht von der Qualität der Daten.
CIUS und Erweiterungen: wie Länder die Norm anpassen
Die Norm allein lässt vieles offen. Länder, Branchen und Netze verengen sie deshalb über eine CIUS — eine Core Invoice Usage Specification. Eine CIUS darf:
- Felder verpflichtend machen, die die Norm freistellt;
- Wertelisten kürzen;
- zusätzliche Prüfregeln ergänzen.
Sie darf keine neuen Felder erfinden. Wer das braucht, baut stattdessen eine Erweiterung — und genau das ist der Unterschied, den man in der Profilkennung sieht: #compliant# steht für eine CIUS, #conformant# für eine Erweiterung (siehe Profile).
CIUS sind unter anderem: die deutsche XRechnung, Peppol BIS Billing 3.0 und das ZUGFeRD-Profil BASIC. Das Profil EXTENDED ist dagegen eine Erweiterung. Daher kommen die nationalen Regelcodes, die in Prüfberichten neben den europäischen auftauchen — BR-DE-* für Deutschland, BR-FR-* für Frankreich.
Wie Konformität geprüft wird
Konform zu sein heißt nicht, dass die Datei sich öffnen lässt. Geprüft wird auf zwei Ebenen:
- Das Schema (XSD) — ist die XML wohlgeformt, sitzt jedes Element an seinem Platz, hat jeder Wert den richtigen Datentyp? Diese Ebene ist streng in der Form und blind für den Sinn.
- Die Geschäftsregeln (Schematron) — gehen die Summen auf, hat jede Steuerkategorie einen für sie zulässigen Satz, ist der Verkäufer identifizierbar? Hier entstehen die meisten echten Ablehnungen.
Bei hybriden Dateien kommt eine dritte Ebene davor: der PDF/A-3-Container. Wie die drei zusammenspielen, steht in So funktioniert die Prüfung; die Regelfamilien und die Codes, die wirklich vorkommen, in Geschäftsregeln.
Prüfen können Sie eine Datei bei uns ohne Anmeldung — gegen Schema und Geschäftsregeln, mit dem Regelwerk des Profils, das die Datei selbst angibt.
Die Revision 2026
Die Fassung von 2017 war für den öffentlichen Auftrag entworfen. Für den B2B-Verkehr und für die digitale Umsatzsteuermeldung unter ViDA reicht sie nicht, und deshalb hat CEN das Modell überarbeitet.
| Schritt | Wann |
|---|---|
| CEN nimmt die Revision an (einstimmig, 17 Staaten) | 13. Februar 2026 |
| Endgültiger Text | 18. März 2026 |
| Veröffentlichung als EN 16931-1:2026; die Fassung 2017 wird zurückgezogen | Mai 2026 |
| Verbindlich für innergemeinschaftliche B2B-Umsätze | 1. Juli 2030 |
Was hinzukommt, zielt erkennbar auf Steuerverwaltung und auf Handelsfälle, die 2017 fehlten:
- die Bankverbindung wird verpflichtend (IBAN als eigenes Feld) — damit der Zahlungsfluss hinter einer Rechnung nachvollziehbar wird;
- ein Hinweis auf die Dreiecksgeschäftsvereinfachung, wo sie einschlägig ist;
- fortlaufende Nummerierung von Korrekturrechnungen;
- mehr Handel: mehrere Bestellungen je Rechnung, Skonti, Verzugszuschläge, Fremdwährungsangaben;
- mehr Steuerfälle: ein größerer Umfang steuerfreier Umsätze und nationale Sonderregelungen wie die Differenzbesteuerung;
- eine Kennzeichnung Ware/Dienstleistung und die Uhrzeit der Rechnungsstellung.
Die Revision ist nicht abwärtskompatibel. Neue Geschäftsbegriffe, geänderte Prüfregeln und angepasste Zuordnungen zu CII und UBL bedeuten, dass eine bestehende Umsetzung die neuen Dokumente nicht einfach mitnimmt. Das ist der Grund, warum zwischen Veröffentlichung und Pflicht vier Jahre liegen.
Warum heute noch gegen die Fassung 2017 geprüft wird
Ein berechtigter Einwand: Wenn die Fassung 2017 zurückgezogen ist — warum steht dann in jeder ZUGFeRD-Datei weiterhin urn:cen.eu:en16931:2017, und warum prüfen Validatoren gegen sie?
Weil die Norm und die Formate, die sie umsetzen, nicht im selben Takt laufen. ZUGFeRD 2.5.2 und Factur-X 1.09.2 — die Fassungen, die seit dem 1. September 2026 gelten — beruhen auf dem Modell von 2017. Eine Datei nach dem Modell von 2026 könnte heute niemand empfangen, weil es die passenden Schemata und Prüfregeln in den Formaten noch nicht gibt. Die Revision kommt bei Ihnen an, wenn FeRD und FNFE-MPE sie in einem Release übernehmen; ein nächster ZUGFeRD-Release wird für den Herbst 2026 erwartet.
Praktisch heißt das: Prüfen Sie weiter gegen das, was gilt. Und planen Sie die zusätzlichen Felder ein, bevor die Formate umstellen — vor allem die Bankverbindung, die in vielen Rechnungsvorlagen bis heute nur als Text im Fußbereich steht und nicht als Feld.
Häufige Fragen
Ist EN 16931 ein Dateiformat?
Nein. Es ist ein Datenmodell mit Regeln. Dateiformate sind ZUGFeRD, Factur-X, XRechnung und Peppol BIS — sie setzen das Modell um.
Ist CII besser als UBL?
Nein, es sind zwei Schreibweisen desselben Inhalts. Welche Sie brauchen, bestimmt der Empfänger beziehungsweise das Netz, über das er empfängt.
Was ist der Unterschied zwischen einer CIUS und einer Erweiterung?
Eine CIUS verengt die Norm — mehr Pflichtfelder, kürzere Wertelisten, zusätzliche Regeln, aber keine neuen Felder. Eine Erweiterung fügt Felder hinzu, die die Norm nicht kennt. In der Profilkennung erkennbar an #compliant# gegenüber #conformant#.
Muss ich wegen EN 16931-1:2026 jetzt etwas tun?
Ausstellen und prüfen Sie weiter wie bisher — die Formate beruhen noch auf der Fassung 2017. Was sich vorbereiten lässt: die Angaben, die neu verpflichtend werden, in den Stammdaten sauber hinterlegen, allen voran die IBAN.
Gilt die Norm auch außerhalb der EU?
Verpflichtend ist sie über EU-Recht. Als Modell wird sie darüber hinaus verwendet, weil es das am weitesten verbreitete ist — ein Empfänger in Drittstaaten kann eine EN-16931-Rechnung annehmen, muss es aber nicht.
Warum fällt meine Rechnung durch, obwohl alle Felder gefüllt sind?
Weil die zweite Ebene nicht die Anwesenheit prüft, sondern die Stimmigkeit: Summen, Steuerkategorien, Rundung. Die häufigsten Codes und ihre Ursachen stehen in Geschäftsregeln.
Was bedeutet ViDA für die Norm?
ViDA ist der Grund für die Revision: Wenn die Umsatzsteuer digital gemeldet werden soll, muss die Rechnung die dafür nötigen Angaben strukturiert tragen. Deshalb wachsen in der Fassung 2026 vor allem die steuerlich relevanten Felder.
Kurz zusammengefasst
- EN 16931 ist ein Bedeutungsmodell, kein Format. Formate sind seine Umsetzungen.
- Zwei Syntaxen: CII (ZUGFeRD, Factur-X) und UBL (Peppol). Gleichwertig, ineinander überführbar.
- CIUS verengt, Erweiterung ergänzt — und beides steht in der Profilkennung.
- Geprüft wird auf zwei Ebenen: Schema und Geschäftsregeln. Die zweite lehnt ab.
- EN 16931-1:2026 ist veröffentlicht, nicht abwärtskompatibel, verbindlich für innergemeinschaftliches B2B ab 1. Juli 2030.
- Heute gilt in den Formaten weiter die Fassung 2017 — die Revision kommt über kommende Format-Releases an.
Eine Rechnung gegen die geltenden Regeln prüfen? Ohne Anmeldung hochladen — oder ein kostenloses Konto anlegen und konforme Dokumente gleich richtig erzeugen.