Die erste E-Rechnung ist selten eine technische Aufgabe. Technisch geht es darum, ein PDF/A-3 zu bauen, ein CII-XML zu erzeugen und beides ineinanderzulegen — das erledigt ein Werkzeug in Sekunden. Der eigentliche Aufwand liegt davor: Angaben zusammentragen, die auf einer Papierrechnung nie vollständig standen.
Diese Anleitung geht den Weg einmal durch, in der Reihenfolge, in der er tatsächlich schiefgeht — mit einer durchgerechneten Beispielrechnung, den Feldern, auf die es ankommt, und den Fehlern, die beim ersten Mal fast jeder macht.
Müssen Sie überhaupt schon?
Die Frage lohnt sich, bevor Sie Zeit investieren, denn die Antwort entscheidet über die Reihenfolge — nicht darüber, ob Sie es tun sollten.
- Empfangen müssen Sie längst. In Deutschland ist die Annahme strukturierter Rechnungen seit dem 1. Januar 2025 Pflicht für jedes Unternehmen. Dafür ist keine Software nötig, wohl aber eine Postanschrift, an der die Dateien ankommen und abgelegt werden.
- Ausstellen ab 1. Januar 2027, wenn Ihr Vorjahresumsatz über 800.000 Euro lag, ab 1. Januar 2028 für alle übrigen B2B-Umsätze.
- Ausgenommen bleiben Kleinbetragsrechnungen bis 250 Euro brutto und Umsätze an Verbraucher; Kleinunternehmer sind von der Ausstellungspflicht dauerhaft befreit — empfangen müssen aber auch sie.
- An eine Behörde geht es meist schon heute nur elektronisch, und dann in der Regel als XRechnung mit Leitweg-ID.
Die Termine nach Ländern — Frankreich, Belgien, Polen, Italien, Spanien — stehen in Fristen und Pflichten. Wer schon vor der eigenen Frist anfängt, hat den Vorteil, dass die erste Rechnung nicht die ist, auf die ein Kunde wartet.
Was Sie vorher zusammenhaben müssen
Gehen Sie diese Liste durch, bevor Sie irgendein Formular öffnen. Fehlt eine Angabe, hilft kein Werkzeug — sie muss beschafft werden.
| Angabe | Feld | Woher |
|---|---|---|
| Rechtlicher Name und Anschrift mit Ländercode | BT-27, BG-5 | Ihr Handelsregistereintrag, nicht Ihr Logo |
| USt-IdNr. mit Länderpräfix | BT-31 | Bescheid des Finanzamts |
| Name des Käufers | BT-44 | Vertrag oder Bestellung — die rechtliche Firmierung |
| Käuferreferenz | BT-10 | beim Kunden erfragen. Bei Behörden ist es die Leitweg-ID |
| Bestellnummer | BT-13 | aus der Bestellung des Kunden |
| Bankverbindung | BG-16 | Ihre IBAN — als Feld, nicht als Fußzeile |
| Leistungszeitpunkt oder -zeitraum | BT-72 bzw. BG-14 | Ihr Liefer- oder Leistungsnachweis |
Die vierte Zeile ist die, an der Erstrechnungen am häufigsten hängen bleiben. Käuferreferenz und Bestellnummer stehen auf keiner alten Rechnung; sie kommen vom Kunden, und bei größeren Kunden entscheiden sie darüber, ob die Rechnung automatisch verbucht oder von Hand gesucht wird. Fragen Sie beides bei der Beauftragung ab.
Zwei Angaben, die Papierrechnungen fast nie sauber führen. Der Ländercode in der Anschrift — das Wort „Deutschland“ genügt nicht — und das Länderpräfix der USt-IdNr. Beides ist auf einer gedruckten Rechnung Zierde und in einer strukturierten Rechnung Pflicht.
Schritt 1 — das Profil wählen
Das Profil bestimmt, wie viele Daten Ihre Datei trägt. Für den Regelfall gibt es nur eine vernünftige Antwort: EN 16931. Es entspricht der Norm, wird überall akzeptiert und lässt keine Angabe vermissen.
- BASIC reicht bei einfachen Rechnungen ohne Rabattstaffeln, ohne abweichende Lieferanschrift, ohne Fremdwährung.
- EXTENDED brauchen Sie nur, wenn ein Empfänger ein Feld verlangt, das die Norm nicht kennt — und dann kann er es benennen.
Was Sie nicht wählen sollten: MINIMUM oder BASIC WL. Beide bestehen jede technische Prüfung und gelten umsatzsteuerlich trotzdem nicht als E-Rechnung — MINIMUM trägt nur Kopfdaten, BASIC WL gar keine Positionen. Wir bieten sie deshalb bewusst nicht an. Das kleinste brauchbare Profil ist BASIC.
Schritt 2 — Stammdaten einmal einrichten
Firmenname, Anschrift, USt-IdNr., Logo, Bankverbindung, Zahlungsbedingungen und der Nummernkreis gehören in die Einstellungen, nicht in jede Rechnung. Der Grund ist nicht Bequemlichkeit, sondern Fehlervermeidung: Ein Tippfehler in der USt-IdNr., der bei jeder Rechnung neu getippt wird, wiederholt sich ein Jahr lang und fällt erst auf, wenn ein Empfänger die Nummer prüft.
Prüfen Sie bei dieser Gelegenheit drei Dinge, die auf Papierrechnungen oft ungenau sind:
- Der Ländercode in der Anschrift. „Deutschland“ als Wort genügt nicht, es braucht den Code. Fehlt er, kommt die Rechnung nicht durch.
- Das Länderpräfix der USt-IdNr.
DE123456789, nicht123456789. BR-CO-09 besteht darauf. - Die IBAN als Feld. Steht sie nur im Fußtext Ihrer Vorlage, ist sie für die Software nicht vorhanden — BR-DE-1 beanstandet dann fehlende Zahlungsangaben, obwohl die Nummer sichtbar auf der Seite steht.
Schritt 3 — die Rechnung ausfüllen
In E-Rechnung Pro wählen Sie zunächst eine von vier Vorlagen — Dienstleistungsrechnung, Verkaufs- und Bestellrechnung, Partnerabrechnung oder Auszahlungsabrechnung. Die Vorlage bestimmt nur das Aussehen der sichtbaren Seite; die strukturierten Daten dahinter sind in allen Fällen dieselben Felder der Norm.
Dann tragen Sie ein:
- Die Parteien. Ihre Angaben kommen aus den Einstellungen, die des Kunden aus dem Vertrag. Firmierung genau übernehmen — nicht die Kurzform, die im Adressbuch steht.
- Die Positionen. Je Position: Beschreibung, Menge, Einzelpreis, Steuersatz. Was hier fehlt, fehlt später im XML.
- Rabatte und Zuschläge als eigene Angaben, nicht eingerechnet in den Einzelpreis. Versand und Verpackung ebenfalls. Versteckte Beträge sind die häufigste Ursache dafür, dass die Summenprüfung beim Empfänger scheitert.
- Die Steuerkategorie je Position. Regelsatz, ermäßigt, steuerfrei, Reverse Charge — und bei den letzten beiden gehört die Begründung dazu, sonst schlägt die Prüfung an.
- Zahlungsbedingungen, mit einem konkreten Fälligkeitsdatum statt „zahlbar in 14 Tagen“.
Skonto ist der eine Fall, in dem ein Freitextfeld eine Syntax hat. „2 % Skonto bei Zahlung innerhalb von 10 Tagen“ ist gut lesbar und für eine Maschine wertlos. Verlangt wird in BT-20 das Muster #SKONTO#TAGE=10#PROZENT=2.00# — siehe BR-DE-18. Den lesbaren Satz können Sie zusätzlich auf die Seite schreiben.
Eine Beispielrechnung, durchgerechnet
Nichts macht die Felder so schnell verständlich wie eine Rechnung mit echten Zahlen. Eine Agentur stellt einem Geschäftskunden zwei Leistungen und ein gedrucktes Handbuch in Rechnung — zwei Steuersätze, ein Nachlass, ein Versandzuschlag.
| Position | Menge | Einzelpreis | Netto | Kategorie |
|---|---|---|---|---|
| Relaunch der Website, Pauschale | 1 | 2.400,00 € | 2.400,00 € | S, 19 % |
| Hosting, monatlich | 12 | 15,00 € | 180,00 € | S, 19 % |
| Handbuch, gedruckt | 5 | 24,00 € | 120,00 € | S, 7 % |
Dazu kommen ein Treuenachlass von 100,00 € auf Belegebene (Kategorie 19 %) und ein Versandzuschlag von 20,00 € (Kategorie 7 %). Daraus ergeben sich die Summenfelder — und genau diese Kette prüft später jeder Validator:
| Feld | Bedeutung | Rechnung | Betrag |
|---|---|---|---|
BT-106 | Summe der Positionsnettobeträge | 2.400,00 + 180,00 + 120,00 | 2.700,00 € |
BT-107 | Nachlässe auf Belegebene | Treuenachlass | 100,00 € |
BT-108 | Zuschläge auf Belegebene | Versand | 20,00 € |
BT-109 | Gesamtbetrag ohne Umsatzsteuer | 2.700,00 − 100,00 + 20,00 | 2.620,00 € |
BT-116 (19 %) | Bemessungsgrundlage Regelsatz | 2.580,00 − 100,00 | 2.480,00 € |
BT-117 (19 %) | Steuerbetrag Regelsatz | 2.480,00 × 19 % | 471,20 € |
BT-116 (7 %) | Bemessungsgrundlage ermäßigt | 120,00 + 20,00 | 140,00 € |
BT-117 (7 %) | Steuerbetrag ermäßigt | 140,00 × 7 % | 9,80 € |
BT-110 | Gesamtbetrag der Umsatzsteuer | 471,20 + 9,80 | 481,00 € |
BT-112 | Gesamtbetrag mit Umsatzsteuer | 2.620,00 + 481,00 | 3.101,00 € |
BT-115 | Fälliger Betrag | ohne Anzahlung | 3.101,00 € |
Drei Dinge lassen sich an dieser Tabelle ablesen, und sie erklären die meisten Fehlermeldungen der ersten Wochen:
- Nachlass und Zuschlag gehören einer Steuerkategorie an. Der Treuenachlass senkt die Bemessungsgrundlage der 19 Prozent, der Versand erhöht die der 7 Prozent. Ein Nachlass ohne Kategorie lässt BR-S-08 anschlagen — und meist gleich noch eine zweite Regel hinterher.
- Die Steuer wird je Kategorie gerechnet, nicht auf die Endsumme. 2.620,00 × 19 % wären 497,80 € — und damit falsch. Zwei Sätze ergeben zwei Zeilen in der Aufschlüsselung, und
BT-110ist ihre Summe. - Jede Zahl der Kette ist ein eigenes Feld. Der Empfänger rechnet sie nicht aus, er liest sie — und vergleicht sie mit seiner eigenen Rechnung. Deshalb muss jede stimmen, nicht nur der Endbetrag.
Was auf der sichtbaren Seite steht, ist dieselbe Rechnung in lesbarer Form. Was Ihr Kunde bucht, sind die Felder oben.
Schritt 4 — die Datei erzeugen
Nach dem Klick auf „Erstellen“ passieren drei Dinge nacheinander:
- Aus Ihren Daten entsteht ein CII-XML nach dem Modell der EN 16931 in dem Profil, das Sie gewählt haben.
- Die lesbare Seite wird gerendert und als PDF/A-3 geschrieben — das Archivformat, ohne das eine hybride Rechnung nicht möglich ist.
- Das XML wird als Anhang in dieses PDF eingebettet und in den Metadaten angemeldet, sodass ein Empfänger es findet, ohne die Datei zu zerlegen.
Heraus kommt eine Datei. Nicht ein PDF und daneben ein XML — das wäre etwas anderes und würde von vielen Empfängern nicht als E-Rechnung erkannt.
Schritt 5 — prüfen, bevor Sie versenden
Das ist der Schritt, den man beim ersten Mal auslässt und danach nie wieder. Eine Prüfung dauert Sekunden; eine abgelehnte Rechnung kostet einen Zahlungszyklus.
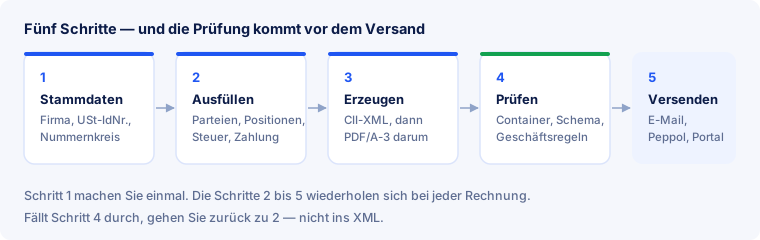
Geprüft wird in drei Schichten: der PDF/A-3-Container, das XML gegen sein Schema, dann die Geschäftsregeln. Lesen Sie den Bericht von oben nach unten — ein Fehlschlag weiter oben macht die Befunde darunter unzuverlässig. Sie können die Datei bei uns ohne Anmeldung prüfen; das ausführliche Vorgehen steht in Rechnung prüfen.
Bei der allerersten Rechnung lohnt zusätzlich ein Blick, den kein Validator leisten kann: Stimmt die sichtbare Seite mit den Daten überein? Öffnen Sie das PDF, lesen Sie die Beträge, und vergleichen Sie sie mit dem, was der Prüfbericht als Felder ausweist. Weichen beide voneinander ab, ist das kein Schönheitsfehler — bei einer hybriden Rechnung entscheidet der strukturierte Teil.
Korrigieren Sie die Ursache, nicht die Datei. Meldet der Bericht eine fehlende USt-IdNr., gehört sie in die Stammdaten und die Rechnung wird neu erzeugt. Das XML von Hand nachzubessern ist verlockend und fast immer falsch: Die sichtbare Seite passt danach nicht mehr zu den Daten, und dieser Widerspruch ist schlimmer als der ursprüngliche Fehler.
Schritt 6 — versenden
Die Norm sagt nichts darüber, wie die Rechnung zum Empfänger kommt. Üblich sind drei Wege:
- E-Mail. Im deutschen B2B völlig zulässig und der einfachste Weg. Die PDF/A-3 als Anhang senden, nicht als Download-Link — das XML reist in der Datei mit.
- Peppol. Wenn der Empfänger Zustellung über das Netz erwartet, läuft es über einen Access Point; wie das Netz funktioniert, steht in Peppol.
- Ein Kundenportal. Große Unternehmen und Behörden bestehen oft auf ihrem eigenen Upload-Formular; in Frankreich führt der Weg zusätzlich über eine zugelassene Plattform (siehe Factur-X).
E-Rechnung Pro erzeugt und prüft das Dokument; versendet wird es von Ihnen, über den Kanal, den Ihr Kunde nutzt. Fragen Sie beim ersten Mal nach, welchen er erwartet — das ist schneller, als es herauszufinden, nachdem die Rechnung liegen geblieben ist.
Sonderfälle: Kleinunternehmer, Reverse-Charge, Ausland
Drei Situationen kommen so häufig vor, dass sie keine Sonderfälle mehr sind. In allen drei geht es um dasselbe: die richtige Steuerkategorie und den Grund, der dazugehört.
- Kleinunternehmer nach § 19 UStG. Kategorie
E(steuerbefreit), Satz 0 %, und ein Befreiungsgrund im Text — ohne ihn schlägt BR-E-10 an. Ausstellen müssen Kleinunternehmer nicht, empfangen schon. - Reverse-Charge. Kategorie
AE, Satz 0 %, Hinweis auf die Umkehr der Steuerschuldnerschaft, und die USt-IdNr. des Käufers ist hier keine Kür, sondern Voraussetzung. - Innergemeinschaftliche Lieferung. Kategorie
K, beide USt-IdNr., und ein Liefer- oder Leistungsdatum: ohne Datum beanstandet BR-IC-11.
Eine Rechnung darf mehrere Kategorien gleichzeitig führen — jede ergibt eine eigene Zeile in der Steueraufschlüsselung. Welche Kategorie wann gilt und welche Begründung erwartet wird, steht ausführlich in Umsatzsteuer in der E-Rechnung.
Rechnungsnummern richtig vergeben
Die Norm schreibt kein Format vor, verlangt aber Eindeutigkeit. Drei Gewohnheiten ersparen späteren Ärger:
- Fortlaufend und lückenlos. Lücken muss man in einer Prüfung erklären können.
- Ein Präfix je juristischer Einheit, wenn Sie mehrere haben — jede Einheit führt ihre eigene Reihe und hat auch ihre eigenen Verkäuferangaben.
- Keine Zeichen, über die Systeme stolpern. Schrägstriche und Leerzeichen werden unterschiedlich behandelt; Buchstaben, Ziffern und Bindestrich sind unverdächtig.
Doppelte Rechnungen beim Umstieg vermeiden
Beim Wechsel auf ein strukturiertes Format geht dieselbe Rechnung überraschend oft zweimal hinaus — einmal aus dem alten Weg, einmal aus dem neuen. Drei Vorkehrungen:
- Eine Nummernreihe, die sich über alle Systeme hinweg nie wiederholt.
- Vor dem Versand ein Blick auf das Paar Rechnungsnummer + USt-IdNr. des Verkäufers — diese Kombination identifiziert ein Dokument eindeutig.
- Eine klare Übergangsphase: Ab Tag X erzeugt nur noch das neue System, das alte archiviert nur noch.
Nach dem Versand: aufbewahren
Mit dem Versand ist die Rechnung nicht erledigt. Aufzubewahren ist der strukturierte Teil, unverändert und maschinell auswertbar — nicht ein Ausdruck und nicht ein Screenshot. Die Frist beträgt nach § 14b UStG acht Jahre; sie wurde Ende 2024 von zehn auf acht verkürzt und gilt in dieser Form seit dem 1. Januar 2025.
Praktisch heißt das dreierlei: Die Originaldatei bleibt, wie sie versendet wurde; sie muss in der Frist auffindbar sein; und wer sie wo ablegt, gehört einmal aufgeschrieben. Die hybride Datei macht den ersten Punkt leicht, weil Seite und Daten in einem Dokument liegen. Die Einzelheiten — auch die Frage, was die GoBD darüber hinaus verlangen — stehen in Aufbewahrung und GoBD.
Typische Fehler bei der ersten Rechnung
| Was passiert | Woran es liegt |
|---|---|
| Die Summen gehen nicht auf | Rabatt im Einzelpreis versteckt statt als eigener Nachlass ausgewiesen |
| Beanstandung der USt-IdNr. | Länderpräfix fehlt |
| Rechnung kommt zurück, obwohl sie gültig ist | Käuferreferenz fehlt — der Empfänger kann sie nicht zuordnen |
| Steuerbefreiung wird bemängelt | Kategorie gesetzt, Begründung fehlt |
| Der Empfänger sieht kein XML | PDF und XML getrennt verschickt statt als eine Datei |
| Leistungszeitpunkt fehlt | nur das Rechnungsdatum gesetzt, nicht das Lieferdatum |
| Skonto wird nicht erkannt | als Satz ausformuliert statt im vorgeschriebenen Muster in BT-20 |
| Zahlungsangaben fehlen angeblich | IBAN nur im Fußtext der Vorlage, nicht als Feld |
Häufige Fragen
Brauche ich XML-Kenntnisse?
Nein. Sie brauchen vollständige Daten. Was ein Prüfbericht meldet, sollten Sie lesen können — dafür genügt der Regelcode und die Erklärung dazu.
Kann ich mein bisheriges Layout behalten?
Die sichtbare Seite ist Ihre. Bei einer hybriden Rechnung wird sie nicht ersetzt, sondern um die strukturierten Daten ergänzt — der Kunde sieht dasselbe wie vorher.
Muss die erste Rechnung an einen Kunden gehen?
Nein, und es ist eine gute Idee, es nicht zu tun. Erzeugen Sie eine Rechnung mit echten Stammdaten und erfundenen Positionen, lassen Sie sie prüfen, und sehen Sie sich den Bericht an. So finden Sie Ihre eigenen Lücken, bevor ein Empfänger sie findet.
Muss ich als Kleinunternehmer E-Rechnungen ausstellen?
Nein, von der Ausstellungspflicht sind Kleinunternehmer dauerhaft befreit. Empfangen und aufbewahren müssen Sie strukturierte Rechnungen trotzdem. Stellen Sie freiwillig eine aus, gehört die Steuerkategorie E mit einem Befreiungsgrund hinein.
Was ist eine Leitweg-ID und brauche ich eine?
Sie ist die Zustelladresse deutscher Behörden und steht als Käuferreferenz in BT-10. Sie brauchen keine eigene — Sie brauchen die des Empfängers, und nur dann, wenn Sie an eine Behörde fakturieren. Fehlt sie dort, beanstandet BR-DE-15.
Was ist mit Gutschriften?
Eine Gutschrift ist ein eigener Dokumenttyp, keine Rechnung mit negativen Beträgen. Der Typcode wechselt von 380 auf 381, die Beträge bleiben positiv, und die korrigierte Rechnung wird referenziert — Einzelheiten in XML-Struktur.
Wie lange muss ich die Datei aufbewahren?
Acht Jahre nach § 14b UStG, und aufzubewahren ist der strukturierte Teil — unverändert und nachvollziehbar. Die hybride Datei erfüllt das von sich aus, weil beides in einem Dokument liegt.
Was, wenn mein Kunde die Datei nicht verarbeiten kann?
Dann öffnet er sie als gewöhnliches PDF und liest sie wie bisher. Das ist der Vorteil des Hybridformats: Es funktioniert auch bei einem Empfänger, der noch nichts umgestellt hat.
Kann ich eine bereits versendete Rechnung korrigieren?
Nicht durch Überschreiben. Sie stellen eine Gutschrift oder eine korrigierte Rechnung mit eigener Nummer aus, die auf das ursprüngliche Dokument verweist.
Kurz zusammengefasst
- Der Aufwand liegt in den Daten, nicht in der Technik. Die Liste oben einmal durchgehen, bevor Sie anfangen.
- Profil: EN 16931, solange niemand etwas anderes verlangt. Nie MINIMUM oder BASIC WL.
- Stammdaten einmal, Rechnung oft. Ländercode, Länderpräfix der USt-IdNr. und IBAN als Feld sofort richtig setzen.
- Rabatte, Versand und Skonto ausweisen — jeweils mit Steuerkategorie, nicht in den Einzelpreis gerechnet.
- Die Summenkette stimmt je Kategorie, nicht nur am Ende.
- Prüfen vor dem Versand — und die Ursache beheben, nicht das XML.
- Eine Datei versenden, als Anhang, über den Kanal des Kunden — und acht Jahre unverändert aufbewahren.
Die erste Rechnung ohne XML-Handarbeit erzeugen? Kostenloses Konto anlegen — oder erst eine vorhandene Datei ohne Anmeldung prüfen und sehen, was ein Bericht überhaupt sagt.