L’endroit où les factures hybrides se cassent le plus souvent n’est ni leur création ni leur contrôle. C’est la remise au cabinet comptable — parce que c’est là que quelqu’un « adapte » le fichier : il l’imprime, le scanne, l’enregistre à nouveau en PDF. Après quoi ce n’est plus une facture électronique.
Ceci est une orientation, pas un conseil fiscal. Les voies qu’utilise votre cabinet et ce qu’il attend de vous se règlent en une conversation : dix minutes qui évitent une année de fichiers inutilisables.
Deux choses s’appellent « remise » et n’ont rien à voir
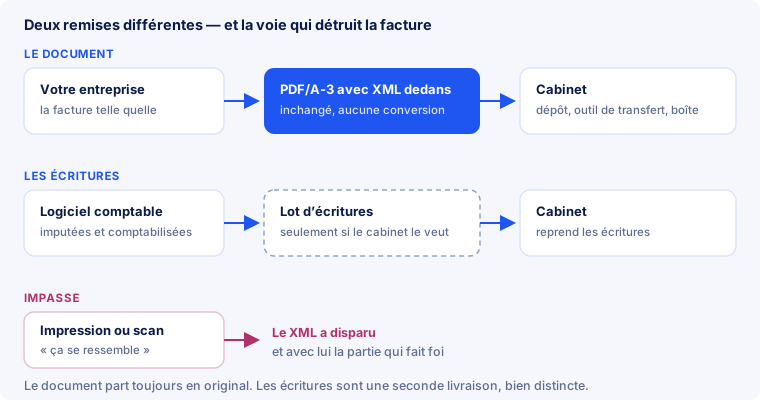
- Le document — la facture elle-même, sous forme de fichier. Pour une facture hybride, c’est le PDF/A-3 avec le XML embarqué, inchangé.
- Les écritures — des écritures imputées, issues d’un logiciel comptable, livrées en lot. C’est une tout autre remise, et c’est au cabinet de dire s’il la veut : s’il tient la comptabilité, les documents lui suffisent.
Confondre les deux fait chercher une « interface » là où il n’en faut aucune. Sur la voie du document, la norme est l’interface : le fichier est déjà dans le format que l’autre côté sait lire.
Côté cabinet, ce sont d’ailleurs deux services distincts : l’un pour les pièces et leurs données, l’autre pour les lots d’écritures déjà constitués. La question à poser n’est donc pas « quelle interface ? » mais « tenez-vous la comptabilité vous-mêmes ? ». Si oui, vous ne leur devez que les pièces — c’est le cas de la plupart des petites entreprises. La seconde voie ne se pose que si votre propre logiciel comptabilise et que le cabinet se contente de reprendre les écritures.
Ce que DATEV accepte
En Allemagne, « comment cela arrive-t-il au cabinet » veut généralement dire DATEV. Ce qui compte en pratique :
- DATEV Unternehmen online pré-remplit la saisie des pièces à partir de ZUGFeRD 2.x et de XRechnung — les données structurées sont lues au lieu d’être saisies.
- Voies d’entrée : DATEV Upload online, DATEV Belegtransfer ou DATEV Upload Mail. ⚠️ Pour Upload Mail, DATEV signale une limite : ZUGFeRD oui, une XRechnung seule sous forme de fichier XML non.
- Personne n’a à convertir quoi que ce soit. Ce qui est remis, c’est le fichier hybride lui-même ; le XML voyage dedans.
Cela recoupe ce que l’administration fiscale allemande désigne comme formats usuels : XRechnung et ZUGFeRD à partir de la version 2.0.1 — hors profils MINIMUM et BASIC WL, qui ne comptent pas comme facture électronique. Le rôle de chaque profil est traité dans les profils.
L’erreur qui annule tout : imprimer puis scanner
Un scan ressemble à la facture. Ce n’en est plus une : le XML reste dans l’original et ne survit pas au détour par le papier. Ce n’est pas un détail — la circulaire du ministère allemand des finances du 15 octobre 2025 précise que, dans les formats hybrides, la partie structurée fait foi. La détruire, c’est remettre au cabinet une image au lieu d’une pièce, et mettre la déduction en cause.
Même chose pour les étapes intermédiaires bien intentionnées : réenregistrer en PDF, fusionner plusieurs factures en un fichier, tamponner, compresser. Chacune peut retirer la pièce jointe ou casser la conformité PDF/A. Voir PDF/A-3.
Ce dont le cabinet a réellement besoin
| Vous fournissez | Pourquoi |
|---|---|
| le fichier original, inchangé | lui seul contient la partie qui fait foi |
| une seule voie, convenue | des pièces qui arrivent tantôt par mail tantôt par dépôt finissent par se perdre |
| toutes les factures, pas seulement les sortantes | l’obligation vaut des deux côtés, entrantes comprises |
| un mot quand quelque chose change | nouveau logiciel, nouveau format, nouvelles séries de numéros |
Et une chose que le cabinet ne fournit pas : votre archive. L’obligation de conservation reste à l’entreprise qui a émis ou reçu la facture, avec tout ce qui figure dans la conservation. Un dossier dans le logiciel du cabinet ne remplace pas la vôtre.
Si vous basculez seulement maintenant
La bascule déroute surtout l’autre côté : des clients habitués à un PDF ordinaire et un cabinet qui voit vos fichiers pour la première fois. Ce qui fonctionne :
- Une pièce de test avant la première vraie. Envoyez une facture par la voie convenue et faites confirmer par le cabinet que les données arrivent chez lui, pas seulement le fichier.
- Prévenez les clients : à partir de quelle date, que le fichier s’ouvre toujours comme un PDF habituel, et qui contacter si leur système le refuse.
- Gardez une voie de repli les premières semaines. Qui ne sait pas traiter le fichier le reçoit aussi à l’ancienne — jusqu’à ce qu’il sache.
- Ne basculez pas en milieu de mois. Une coupure nette au 1er évite au cabinet un travail de tri.
Pour les cabinets : ce qui change au quotidien
Côté sortant, peu de chose ; côté entrant, presque tout. Les données arrivent structurées, la saisie disparaît — et le travail se déplace vers le contrôle. La circulaire allemande du 15 octobre 2025 propose une distinction utile entre trois types d’erreurs :
| Type | Qui le voit | Qui peut le corriger |
|---|---|---|
| erreur de format | tout contrôle, immédiatement | l’émetteur |
| violation d’une règle de gestion | le contrôle, avec un code de règle | l’émetteur |
| contenu faux (§ 14/14a UStG) | rien, automatiquement | seulement le client et le cabinet ensemble |
La troisième ligne, c’est le vrai travail : un fichier peut être techniquement irréprochable et porter la mauvaise période, la mauvaise catégorie de TVA ou une description que personne ne comprend. Le sens des deux premières lignes est traité dans les règles de gestion ; ce que prouve un contrôle, dans la validation.
Ce qu’E-Rechnung Pro sait faire ici — et ce qu’il ne fait pas
Pas d’interface DATEV, et la voie du document n’en demande pas : le fichier est déjà dans le format que lisent les logiciels de cabinet. Pour cette tâche, la norme est l’interface.
- Ce qui aide : contrôler la facture avant de la remettre. Un fichier qui échoue face à la norme échouera aussi à l’import ; la différence, c’est qui s’en aperçoit.
- Plusieurs à la fois : le traitement par lot — offre VIP — convertit plusieurs factures PDF en une passe et vous envoie le résultat en archive ZIP par e-mail.
- Ce que le service ne fait pas : il n’envoie aucune facture à des tiers — ni à vos clients, ni à votre cabinet — et n’exporte pas de lots d’écritures. Les fichiers produits sont supprimés au bout de 24 heures ; l’archive, c’est vous qui la tenez.
Questions fréquentes
Faut-il une interface DATEV pour remettre des factures électroniques au cabinet ?
Pas pour la voie du document. Le fichier hybride se remet tel quel, et DATEV Unternehmen online lit ZUGFeRD 2.x et XRechnung. Une interface ne devient nécessaire que si des écritures doivent aussi être transmises.
Puis-je simplement imprimer puis scanner la facture ?
Non. Le scan est une image ; le XML reste dans l’original. Comme la partie structurée fait foi dans les formats hybrides, vous céderiez la pièce elle-même.
Quel profil choisir pour le cabinet ?
EN 16931 est le choix sûr. MINIMUM et BASIC WL ne sont pas des factures électroniques, et EXTENDED ne sert qu’aux champs que la norme ignore.
Faut-il envoyer en plus un PDF séparé ?
Inutile : le fichier hybride est un PDF et s’ouvre comme tel. Deux fichiers côte à côte ne font que poser la question de celui qui compte.
Et les factures reçues des fournisseurs ?
Elles suivent la même voie, sans modification. Le contrôle vaut surtout ici : sur une pièce entrante erronée, la déduction est votre problème, pas celui du fournisseur.
Qui conserve les factures — moi ou le cabinet ?
Vous. Le cabinet travaille avec, mais l’obligation de conservation incombe à l’entreprise qui a émis ou reçu la facture.
Comment l’annoncer à mes clients ?
Une date, une phrase disant que le fichier s’ouvre toujours comme le PDF qu’ils connaissent, et un contact si leur système renâcle. Trois phrases suffisent.
En bref
- Document et écritures sont deux livraisons — la plupart des entreprises ne doivent que la première.
- Le fichier part inchangé : PDF/A-3 avec XML, sans conversion ni réenregistrement.
- Imprimer et scanner détruit la partie qui fait foi.
- DATEV Unternehmen online lit ZUGFeRD 2.x et XRechnung ; Upload Mail a sa limite sur les fichiers XML seuls.
- Une voie convenue une fois vaut mieux que trois improvisées.
- Contrôler avant que le cabinet ne le fasse — les erreurs de contenu, aucun logiciel ne les trouvera.
Une vérification rapide avant la prochaine remise ? Déposez le fichier — sans inscription, et le résultat nomme la règle et le champ.