Die Stelle, an der hybride Rechnungen am häufigsten kaputtgehen, ist nicht das Erzeugen und nicht das Prüfen. Es ist die Übergabe an die Kanzlei — weil dort jemand die Datei „passend macht“: ausdruckt, einscannt, neu als PDF speichert. Danach ist sie keine E-Rechnung mehr.
Das hier ist Orientierung, keine Steuerberatung. Welche Wege Ihre Kanzlei nutzt und was sie von Ihnen braucht, klärt ein Gespräch — es dauert zehn Minuten und erspart ein Jahr falscher Dateien.
Zwei Dinge heißen „Übergabe“ — und sie haben nichts miteinander zu tun
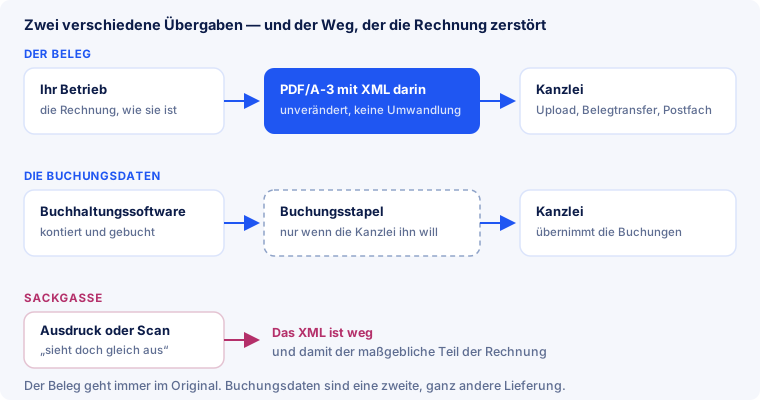
- Der Beleg — die Rechnung selbst, als Datei. Bei einer hybriden Rechnung ist das die PDF/A-3 mit dem eingebetteten XML, unverändert.
- Die Buchungsdaten — kontierte Buchungssätze aus einer Buchhaltungssoftware, als Stapel. Das ist eine ganz andere Lieferung, und ob Ihre Kanzlei sie überhaupt will, entscheidet sie: Bucht sie selbst, reichen ihr die Belege.
Wer beides verwechselt, sucht nach einer „Schnittstelle“, wo gar keine nötig ist. Für den Belegweg ist die Norm die Schnittstelle — die Datei liegt bereits in dem Format, das die Gegenseite lesen kann.
Auch auf der Gegenseite sind es zwei getrennte Dienste: einer für Belege samt zugehöriger Daten, ein anderer für fertige Buchungsstapel. Die Frage an Ihre Kanzlei lautet deshalb nicht „welche Schnittstelle?“, sondern „bucht ihr selbst?“. Bucht sie selbst, schulden Sie ihr die Belege und sonst nichts — und genau das ist bei den meisten kleinen Betrieben der Fall. Erst wenn Ihre eigene Software bucht und die Kanzlei nur noch übernimmt, wird der zweite Weg überhaupt zum Thema.
Was DATEV annimmt
In Deutschland heißt die Frage „wie kommt das zur Kanzlei“ meistens DATEV. Praktisch relevant ist:
- DATEV Unternehmen online kann die Belegerfassung aus ZUGFeRD 2.x und XRechnung vorbelegen — die strukturierten Daten werden ausgelesen, statt abgetippt zu werden.
- Wege hinein: DATEV Upload online, DATEV Belegtransfer oder DATEV Upload Mail. ⚠️ Für Upload Mail gilt laut DATEV eine Einschränkung: ZUGFeRD ja, eine reine XRechnung als einzelne XML-Datei nicht.
- Umwandeln muss niemand. Übergeben wird die hybride Datei selbst; das XML reist darin mit.
Das deckt sich mit dem, was die Finanzverwaltung als übliche Formate benennt: XRechnung und ZUGFeRD ab Version 2.0.1 — außer den Profilen MINIMUM und BASIC WL, die als E-Rechnung gar nicht zählen. Welches Profil wofür taugt, steht bei den Profilen.
Der Fehler, der alles zunichtemacht: ausdrucken und scannen
Ein Scan sieht aus wie die Rechnung. Er ist sie aber nicht mehr: Das XML steckt im Original und überlebt den Umweg über Papier nicht. Das ist kein Schönheitsfehler — das BMF-Schreiben vom 15. Oktober 2025 stellt klar, dass bei hybriden Formaten der strukturierte Teil maßgeblich ist. Wer ihn vernichtet, gibt der Kanzlei ein Bild statt eines Belegs und riskiert den Vorsteuerabzug.
Dasselbe gilt für gut gemeinte Zwischenschritte: neu als PDF speichern, mehrere Rechnungen zu einer Datei zusammenfassen, stempeln, komprimieren. Jeder davon kann den Anhang entfernen oder die PDF/A-Konformität zerstören. Mehr dazu unter PDF/A-3.
Was die Kanzlei wirklich braucht
| Sie liefern | Warum |
|---|---|
| die Originaldatei, unverändert | nur darin steckt der maßgebliche Teil |
| einen einzigen, verabredeten Weg | Belege, die mal per Mail und mal per Upload kommen, gehen verloren |
| vollständige Rechnungen, nicht nur Ausgangs- | die Pflicht trifft beide Seiten, Eingangsrechnungen inklusive |
| eine Nachricht, wenn sich etwas ändert | neues Programm, neues Format, neue Nummernkreise |
Und eines liefert die Kanzlei nicht: Ihr Archiv. Die Aufbewahrungspflicht bleibt bei dem Unternehmen, das die Rechnung ausgestellt oder erhalten hat — mit allem, was unter Aufbewahrung steht. Ein Ordner in der Kanzleisoftware ist kein Ersatz für Ihr eigenes.
Wenn Sie gerade erst umsteigen
Der Umstieg irritiert vor allem die andere Seite — Kunden, die ein normales PDF gewohnt sind, und Kanzleien, die Ihre Dateien zum ersten Mal sehen. Was sich bewährt hat:
- Ein Testbeleg vor dem ersten echten. Eine Rechnung über den verabredeten Weg schicken und die Kanzlei bestätigen lassen, dass die Daten drüben ankommen — nicht nur die Datei.
- Den Kunden vorher Bescheid sagen: ab welchem Datum, dass sich die Datei weiterhin wie ein normales PDF öffnen lässt, und wer Ansprechpartner ist, falls ihr System sie nicht annimmt.
- Die ersten Wochen einen Rückfallweg lassen. Wer die Datei nicht verarbeiten kann, bekommt sie zusätzlich auf dem alten Weg — bis er kann.
- Nicht mitten im Monat umstellen. Ein sauberer Schnitt zum Monatsersten erspart der Kanzlei die Sortiererei.
Für Kanzleien: was sich im Alltag ändert
Auf der Ausgangsseite ändert sich wenig, auf der Eingangsseite fast alles. Die Daten kommen strukturiert an, also entfällt das Abtippen — dafür verschiebt sich die Arbeit zur Prüfung. Nützlich ist dabei die Einteilung aus dem BMF-Schreiben vom 15. Oktober 2025 in drei Arten von Fehlern:
| Art | Wer es merkt | Wer es beheben kann |
|---|---|---|
| Formatfehler | jede Prüfung sofort | der Aussteller |
| Verstoß gegen Geschäftsregeln | die Prüfung, mit Regelcode | der Aussteller |
| inhaltlich falsch (§ 14/14a UStG) | niemand automatisch | nur Mandant und Kanzlei gemeinsam |
Die dritte Zeile ist die eigentliche Arbeit: Eine Datei kann technisch tadellos sein und trotzdem den falschen Leistungszeitraum, die falsche Steuerkategorie oder eine Leistungsbeschreibung tragen, die niemand versteht. Was die beiden ersten Zeilen bedeuten, steht bei den Geschäftsregeln; was eine Prüfung beweist und was nicht, bei der Validierung.
Was E-Rechnung Pro hier kann — und was nicht
Keine DATEV-Schnittstelle, und für den Belegweg braucht es auch keine: Die Datei liegt in dem Format, das die Kanzleisoftware liest. Für diese Aufgabe ist die Norm die Schnittstelle.
- Was hilft: die Rechnung vor der Übergabe prüfen. Eine Datei, die an der Norm scheitert, scheitert auch beim Einlesen — nur merkt es dann die Kanzlei und nicht Sie.
- Mehrere auf einmal: Die Stapelverarbeitung — im VIP-Tarif — wandelt mehrere PDF-Rechnungen in einem Durchgang um und schickt Ihnen das Ergebnis als ZIP-Archiv per E-Mail.
- Was der Dienst nicht tut: Er verschickt keine Rechnungen an Dritte — weder an Ihre Kunden noch an Ihre Kanzlei — und exportiert keine Buchungsstapel. Erzeugte Dateien werden nach 24 Stunden gelöscht; das Archiv führen Sie selbst.
Häufige Fragen
Brauche ich eine DATEV-Schnittstelle, um meiner Kanzlei E-Rechnungen zu geben?
Für den Belegweg nicht. Die hybride Datei wird unverändert übergeben; DATEV Unternehmen online liest ZUGFeRD 2.x und XRechnung aus. Eine Schnittstelle brauchen Sie erst, wenn auch Buchungsdaten übertragen werden sollen.
Kann ich die Rechnung einfach ausdrucken und scannen?
Nein. Der Scan ist ein Bild; das XML bleibt im Original zurück. Da bei hybriden Formaten der strukturierte Teil maßgeblich ist, geben Sie damit den eigentlichen Beleg aus der Hand.
Welches Profil soll ich für die Kanzlei nehmen?
EN 16931 ist die sichere Wahl. MINIMUM und BASIC WL sind keine E-Rechnung, EXTENDED brauchen Sie nur für Felder, die die Norm nicht kennt.
Muss ich meine Rechnungen an die Kanzlei zusätzlich als PDF schicken?
Nicht nötig — die hybride Datei ist ein PDF und öffnet sich wie eines. Zwei Dateien nebeneinander erzeugen nur die Frage, welche gilt.
Was ist mit Eingangsrechnungen von Lieferanten?
Die gehen denselben Weg, unverändert. Prüfen lohnt sich hier besonders: Bei einem fehlerhaften Eingangsbeleg ist der Vorsteuerabzug Ihr Problem, nicht das des Lieferanten.
Wer bewahrt die Rechnungen auf — ich oder die Kanzlei?
Sie. Die Kanzlei arbeitet damit, aber die Aufbewahrungspflicht liegt beim Unternehmen, das die Rechnung ausgestellt oder empfangen hat.
Wie sage ich es meinen Kunden?
Mit einem Datum, dem Hinweis, dass sich die Datei weiterhin wie ein gewohntes PDF öffnen lässt, und einem Ansprechpartner für den Fall, dass ihr System zickt. Drei Sätze reichen.
Kurz zusammengefasst
- Beleg und Buchungsdaten sind zwei Lieferungen — die meisten Betriebe schulden nur die erste.
- Die Datei geht unverändert: PDF/A-3 mit XML, keine Umwandlung, kein Neu-Speichern.
- Ausdrucken und scannen zerstört den maßgeblichen Teil der Rechnung.
- DATEV Unternehmen online liest ZUGFeRD 2.x und XRechnung; bei Upload Mail gilt die Einschränkung für reine XML-Dateien.
- Ein Weg, einmal verabredet, schlägt drei improvisierte.
- Prüfen, bevor die Kanzlei es tut — inhaltliche Fehler findet ohnehin keine Software.
Vor der nächsten Übergabe kurz gegenprüfen? Datei hochladen — ohne Anmeldung, das Ergebnis nennt Regel und Feld.