Beim Thema E-Rechnung reden drei Berufsgruppen aneinander vorbei: Buchhaltung, IT und Steuerrecht benutzen dieselben Wörter für verschiedene Dinge. Dieses Verzeichnis erklärt die Begriffe, die in Prüfberichten, Verträgen und Kanzlei-E-Mails tatsächlich vorkommen — kurz, und mit dem Hinweis, wo es ausführlicher steht.
Formate und Normen
| E-Rechnung | Eine Rechnung in einem strukturierten elektronischen Format, das maschinell verarbeitet werden kann. Ein PDF ohne strukturierte Daten ist keine, auch wenn es per E-Mail kommt. |
| EN 16931 | Die europäische Norm, die das semantische Datenmodell einer Rechnung festlegt: welche Angaben es gibt und wie sie heißen. Alles Weitere sind Ausprägungen davon — siehe EN 16931. |
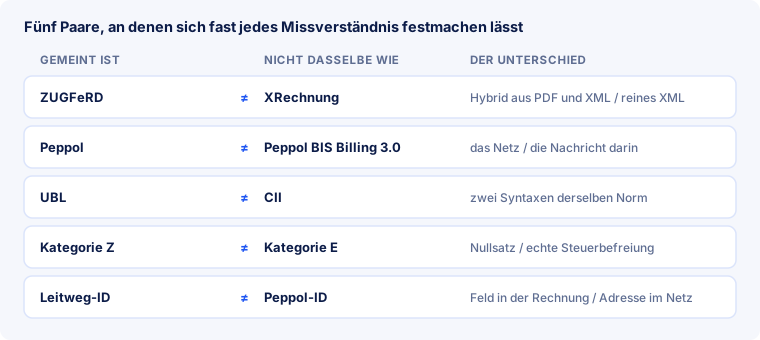
| ZUGFeRD | Das deutsche Hybridformat: eine PDF/A-3-Datei mit eingebettetem XML. Lesbar für Menschen und Maschinen in einer Datei — siehe ZUGFeRD. |
| Factur-X | Der französische Name desselben Hybridformats; technisch dieselbe Spezifikation, gemeinsam gepflegt — siehe Factur-X. |
| XRechnung | Der deutsche Standard für reines XML ohne Sichtseite, vor allem im Verkehr mit Behörden. E-Rechnung Pro prüft ihn, erzeugt ihn aber nicht. |
| Hybridformat | Sichtbare Seite und strukturierte Daten in derselben Datei. Bei Abweichungen entscheidet die strukturierte Seite. |
| UBL | Eine XML-Syntax (OASIS), in der die Norm ausgedrückt werden kann. Pflichtsyntax im Peppol-Netz. |
| CII | Cross Industry Invoice, die zweite zulässige Syntax (UN/CEFACT). Das XML in ZUGFeRD und Factur-X ist CII. |
| PDF/A-3 | Die Archivvariante von PDF, die beliebige Dateien einbetten darf — die Voraussetzung für ein Hybridformat, siehe PDF/A-3. |
| CIUS | „Core Invoice Usage Specification“: eine Verengung der Norm, die nichts Neues hinzufügt. Beispiele: XRechnung, Peppol BIS Billing 3.0. |
| Extension | Das Gegenteil: eine Erweiterung um Felder, die die Norm nicht kennt — so arbeitet das Profil EXTENDED. |
| FeRD | Das Forum elektronische Rechnung Deutschland, das ZUGFeRD herausgibt — angesiedelt bei der AWV, gegründet 2010. |
Der Aufbau einer Rechnung: BT und BG
| BT-… | „Business Term“ — ein einzelnes Feld der Norm, etwa der Rechnungsbetrag oder das Lieferdatum. Die Nummer ist fix, der Name je nach Syntax verschieden. |
| BG-… | „Business Group“ — eine Gruppe zusammengehöriger Felder, etwa eine Rechnungszeile (BG-25) oder eine Steueraufstellung (BG-23). |
| BT-23 | Der Geschäftsprozess. In den hier erzeugten Dateien steht dort die übliche Kennung des Standard-Rechnungsprozesses. |
| BT-24 | Die Kennung der Spezifikation. An ihr erkennt jede Prüfung, welches Profil vorliegt und ob die Datei der Norm entspricht. |
| BT-10 | Die Käuferreferenz. In Deutschland steht dort bei Behörden die Leitweg-ID. |
| BT-72 / BG-14 | Lieferdatum beziehungsweise Abrechnungszeitraum. Bei innergemeinschaftlichen Lieferungen wird eines von beiden Pflicht. |
| BT-118 / BT-151 | Der Steuerkategoriecode in der Aufstellung und in der Zeile — siehe Umsatzsteuer. |
| BT-120 / BT-121 | Der Befreiungsgrund als Text beziehungsweise als Code. |
| Leitweg-ID | Die Adresse einer deutschen Behörde im Rechnungsverkehr. Steht als BT-10 in der Rechnung und dient im Peppol-Netz zugleich als Zustelladresse. |
| Dokumentenart (BT-3) | Ein Zahlencode statt eines Worts: 380 Rechnung, 381 Gutschrift, 384 Korrektur, 386 Anzahlungsrechnung. Das Wort in der Überschrift zählt nicht, der Code zählt. |
| Gutschrift | Ein eigenes Dokument mit Code 381, das sich auf die ursprüngliche Rechnung bezieht — keine Rechnung mit Minuszeichen. |
Wo diese Felder im XML-Baum sitzen, steht bei der Struktur des XML.
Profile
| MINIMUM | Nur eine verkürzte Kopfdatenmenge. Gilt nicht als E-Rechnung, weil die Pflichtangaben fehlen. |
| BASIC WL | „Without lines“ — ohne Rechnungszeilen. Gilt ebenfalls nicht als E-Rechnung. |
| BASIC | Der einfache, normkonforme Fall: Zeilen und Steuerangaben vorhanden. |
| EN 16931 | Das vollständige Kernmodell — die Wahl, mit der man nirgends ansteht. |
| EXTENDED | Erweiterung für Felder jenseits der Norm. Nur nötig, wenn die Norm etwas wirklich nicht kennt — siehe Profile. |
Prüfung und Regeln
| Schema (XSD) | Die erste Prüfebene: Ist das XML überhaupt richtig aufgebaut? Fällt eine Datei hier durch, ist sie technisch kaputt. |
| Schematron | Die zweite Ebene: Regeln über den Inhalt, ausgedrückt als Prüfausdrücke. Damit arbeiten alle Prüfwerkzeuge dieses Felds. |
| Geschäftsregel (BR-…) | Eine einzelne Anforderung der Norm, etwa dass eine Rechnung ein Datum tragen muss. Der Code steht in jeder Fehlermeldung — siehe Geschäftsregeln. |
| BR-CO-… | Regeln zur Rechenlogik: Summen, Rundung, Zusammenhänge zwischen Beträgen. |
| BR-DE-… | Deutsche Zusatzregeln, die über die Norm hinausgehen. |
| PEPPOL-EN16931-… | Zusatzregeln des Peppol-Netzes. Sie greifen erst, wenn die Rechnung dort eingeliefert wird. |
| Validierung | Die Prüfung gegen Schema, Regeln und Codelisten. Sie beweist Formtreue, nicht inhaltliche Richtigkeit — siehe Validierung. |
| Mustang | Eine quelloffene Java-Bibliothek samt Kommandozeilenwerkzeug für ZUGFeRD und Factur-X, verbreitet als Prüfwerkzeug — siehe Mustang. |
Umsatzsteuer
| Kategoriecode | Der Buchstabe, der sagt, warum ein Satz gilt: S Regelsatz, Z Nullsatz, E steuerfrei, AE Reverse Charge, K innergemeinschaftliche Lieferung, G Ausfuhr, O nicht steuerbar. |
| Reverse Charge | Die Steuer schuldet der Leistungsempfänger. In der Datei Code AE mit Satz null und Befreiungsgrund. |
| Innergemeinschaftliche Lieferung | Steuerfreie Warenlieferung in einen anderen EU-Staat. Code K — und zusätzlich Lieferdatum und Lieferland als Pflichtfelder. |
| VATEX | Die Codeliste der Befreiungsgründe, etwa VATEX-EU-AE. Jeder Code gehört zu genau einer Kategorie. |
| USt-IdNr. | Die Umsatzsteuer-Identifikationsnummer mit Länderpräfix. Ihre Gültigkeit ist bei innergemeinschaftlichen Lieferungen materielle Voraussetzung der Steuerbefreiung. |
| VIES | Das Abfragesystem der EU-Kommission für USt-IdNrn. Beantwortet nur, ob eine Nummer gültig ist. |
| Qualifizierte Bestätigungsabfrage | Die Abfrage beim Bundeszentralamt für Steuern, die zusätzlich Name und Anschrift abgleicht. Deren Ergebnis ist der Nachweis, den man aufbewahrt. |
| Zusammenfassende Meldung | Die Meldung innergemeinschaftlicher Umsätze an die Finanzverwaltung. Seit 2020 Voraussetzung der Steuerbefreiung, nicht bloß Formalie. |
| Vorsteuerabzug | Das Recht, gezahlte Umsatzsteuer geltend zu machen. Er ist der Grund, warum die Form einer Eingangsrechnung überhaupt interessiert. |
| Kleinunternehmer | Wer unter § 19 UStG steuerfrei abrechnet. Muss E-Rechnungen empfangen können, aber keine ausstellen — siehe Umsatzsteuer. |
Zustellung und Netzwerke
| Peppol | Ein Zustellnetz nach dem Vier-Ecken-Modell, kein Format — siehe Peppol. |
| Peppol BIS Billing 3.0 | Die Rechnungsspezifikation, die in diesem Netz fährt: eine CIUS der Norm in UBL. |
| Access Point | Der akkreditierte Dienstleister, über den man ins Netz kommt. Direkt anschließen kann sich niemand. |
| SMP / SML | Die Verzeichnisse, in denen steht, wer wo erreichbar ist und welche Dokumenttypen er annimmt. |
| AS4 | Das Transportprotokoll des Netzes, in einer eigenen Peppol-Ausprägung. |
| Peppol-ID | Die Netzadresse eines Teilnehmers, geschrieben als Schema und Wert — etwa mit USt-IdNr. oder GLN. |
| Fünf-Ecken-Modell | Die vier Ecken plus die Finanzverwaltung, die die Rechnungsdaten mitbekommt. |
| E-Reporting | Die Meldung von Rechnungsdaten an die Verwaltung — eine zweite Pflicht neben dem Rechnungsversand. |
Recht, Aufbewahrung, Abläufe
| BMF-Schreiben | Die Verwaltungsauffassung des Bundesfinanzministeriums. Kein Gesetz, aber das, wonach die Prüfung vorgeht. |
| GoBD | Die Anforderungen an elektronische Bücher und Belege: Unveränderbarkeit, maschinelle Auswertbarkeit, Auffindbarkeit, Verfahrensdokumentation. |
| Verfahrensdokumentation | Die Beschreibung, wie Ihr Archiv arbeitet. Der Punkt, der am häufigsten fehlt — siehe Aufbewahrung. |
| Sonstige Rechnung | Der Gegenbegriff zur E-Rechnung: Papier oder ein einfaches PDF ohne strukturierte Daten. |
| Kleinbetragsrechnung | Eine Rechnung bis 250 € brutto. Für sie gilt die Pflicht zur E-Rechnung nicht — erlaubt ist sie trotzdem. |
| Beleg | Die Rechnung selbst als Datei — das, was die Kanzlei braucht. |
| Buchungsstapel | Fertige Buchungssätze aus einer Buchhaltungssoftware. Eine ganz andere Lieferung als der Beleg — siehe Übergabe an die Kanzlei. |
| ViDA | Das EU-Paket „VAT in the Digital Age“, das die nationalen Kalender für E-Rechnung und digitale Meldepflichten treibt — siehe Fristen. |
Häufige Fragen
Ist XRechnung besser als ZUGFeRD?
Keines ist besser. XRechnung ist reines XML und im Behördenverkehr üblich, ZUGFeRD ein Hybrid mit zusätzlicher Sichtseite. Beide erfüllen die Pflicht.
Wenn ZUGFeRD ein PDF ist — warum heißt es dann E-Rechnung?
Weil die maßgeblichen Daten als XML darin liegen. Ein PDF ohne dieses XML ist eine sonstige Rechnung, kein strukturierter Beleg.
Was ist der Unterschied zwischen Profil und Syntax?
Die Syntax ist die Sprache (UBL oder CII), das Profil der Umfang (MINIMUM bis EXTENDED). Beides steht unabhängig voneinander in der Datei.
Brauche ich Peppol, wenn ich schon ZUGFeRD erzeuge?
Nicht zwangsläufig. Peppol ist ein Zustellweg; in Deutschland ist der Weg frei, und E-Mail genügt.
Was bedeutet ein Regelcode wie BR-CO-15 in einem Prüfbericht?
Er benennt genau die Anforderung, an der die Datei gescheitert ist. Der Code ist die schnellste Art, die Stelle zu finden — die häufigsten stehen bei den Geschäftsregeln.
Wenn Sie nur fünf Begriffe mitnehmen
- EN 16931 ist das Modell, alles andere eine Ausprägung davon.
- Syntax (UBL oder CII) und Profil (MINIMUM bis EXTENDED) sind zwei verschiedene Fragen.
- BT und BG sind die Feldnummern, über die alle Beteiligten reden.
- Der Kategoriecode sagt, warum ein Steuersatz gilt — nicht der Satz selbst.
- Peppol ist der Weg, nicht das Format.
Einen Begriff in einer echten Datei nachsehen? Rechnung hochladen — der Bericht nennt Feldnummer und Regel im Klartext.